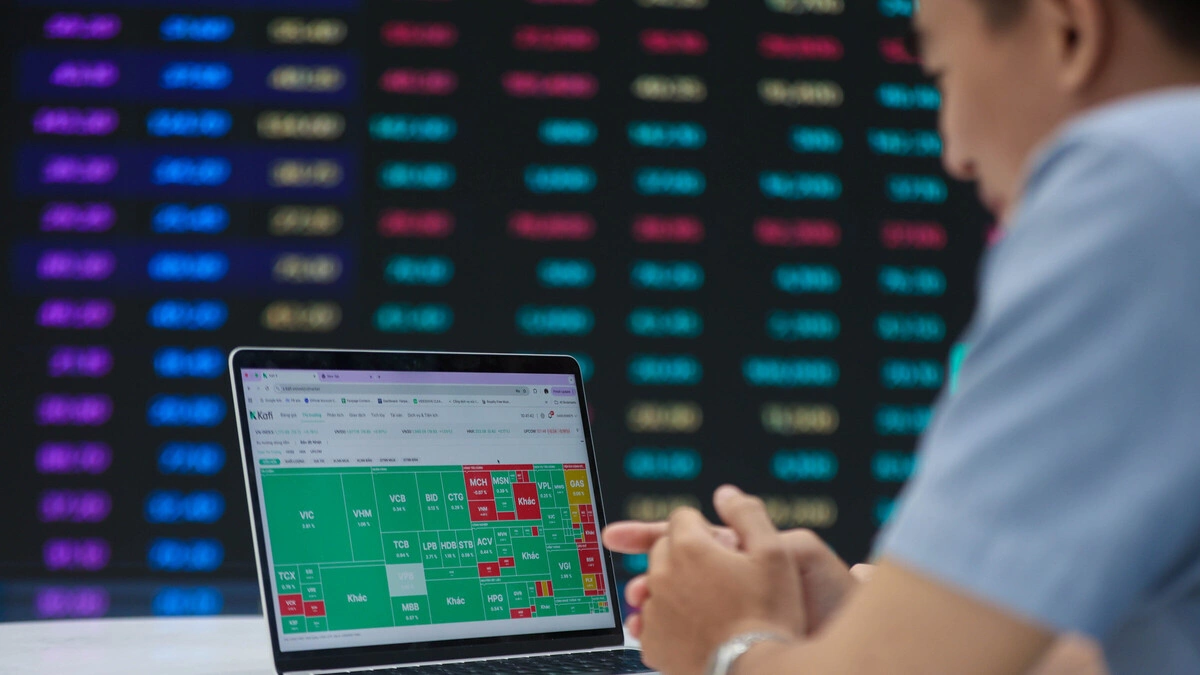
在1月12日的交易時段,銀行股成為市場的主要支撐力量。越南外貿銀行、越南投資發展銀行和越南先鋒銀行的股票漲停。
在2026年的投資策略報告中,各證券公司均評價銀行被視為引領市場增長勢頭的支柱行業。
預計兩位數利潤增長
各證券公司認為,銀行業利潤將在2026年強勁加速,預計增長率從15%到21%。
具體而言,MBS證券公司預計增長21%,得益於越南外貿銀行、越南工商銀行和越南投資發展銀行三大銀行推動信貸增長並錄得兩位數利潤增長。
SSI證券公司預計全行業利潤增長率為17.7%。安平證券公司期望增長15%至20%。而越資證券公司預計達到19%。
這一利潤增長源於銀行業信貸增長預計將保持在高位。
分析界預測波動在17.6%至20%之間,以支持兩位數GDP增長目標。
然而,1月10日,國家銀行表示2026年信貸增長將無法像2025年那樣高,目標僅為約15%,併發送了關於今年控制信貸增長的公函。這可能使行業利潤增長不再像各研究單位所認定的那樣高。
主要增長動力
在承受壓力階段後,各銀行的淨息差預計將恢復並穩定,得益於貸款利率環境競爭減弱。此外,具有高利潤率的零售貸款領域需求將在2026年改善。
另一個使研究界持積極看法的原因是各銀行資產質量預計將改善。在宏觀經濟有利的背景下,不良貸款率繼續呈下降趨勢。
房地產市場流動性改善以及關於支持處理回收債務的法律規定也對銀行業資產管理產生積極支持。
除了主要經營活動外,非利息收入預計將恢復。服務費收入(支付、卡業務)和保險業務活動預計在消費支出改善時恢復增長。
此外,銀行業是數字化和精簡機構最積極的行業,旨在提高運營效率。設定的目標是成本收入比達到30%以下。
例如,在2025年前9個月,聯越郵政銀行在裁員規模上領先,減少1,773名員工,使總員工數降至9,416人。西貢商信銀行減少1,354名員工,剩餘16,734人。越南國際銀行減少1,096人,降至10,640名員工。
而越南工商銀行重組網絡,在2025年精簡超過100個交易點,但預計單獨稅前利潤仍創紀錄,超過41萬億越南盾,同比增長37%。
需關注的風險
除了積極點外,分析也注意到銀行業面臨的一些風險。
首先是存款利率壓力。由於存款增長慢於信貸,各銀行可能不得不提高存款利率(預計提高約40-60個基點)以確保流動性,這可能對淨息差造成壓力。
其次是一些向房地產貸款但項目法律手續未完善的單位存在不良貸款積壓風險。銀行仍潛在大額撥備風險。
SSI證券公司還注意到房地產週期風險。房地產價格大幅上漲而中檔住房供應有限可能降低市場流動性,從而影響投資者和投機者的還款能力。
此外,如果當前支持政策逆轉,市場心理可能減弱,影響新放貸活動。
貿易保護主義趨勢增加和地緣政治緊張局勢的背景可能影響全行業出口貸款活動。

 越南中文社