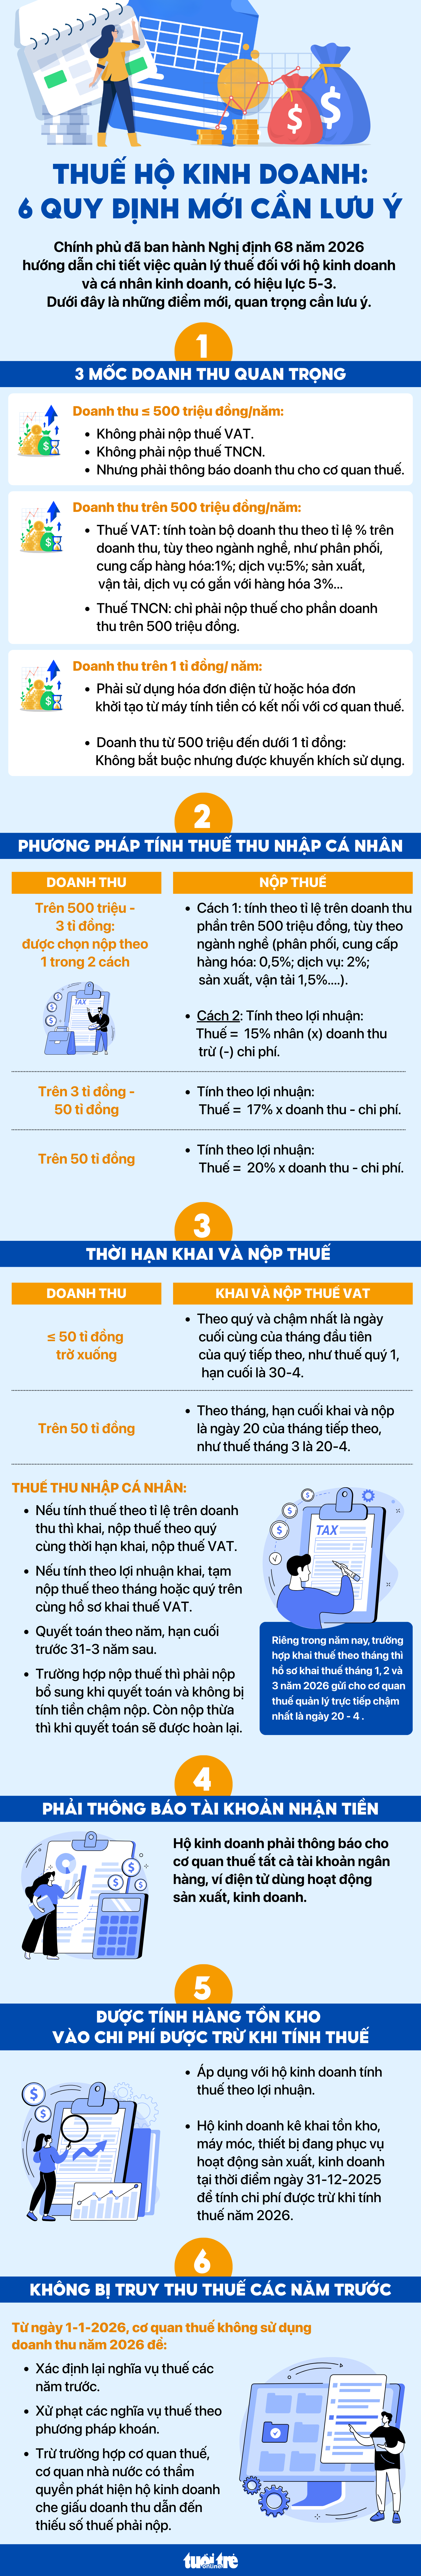
“也感到更安心了”,阿絨說。安心是因為2026年的營業收入不會被用來追繳往年的稅款。
與許多年營業收入超過30億越南盾的個體工商戶一樣,在河內市河東區經營木製品的個體工商戶陳文孟也感到高興,因為第68號法令指導用於經營服務的機械設備可以申報,以便在計算2026年所得稅時予以扣除。
但伴隨著這種安心,也有不少非常實際的問題。
阿絨和許多個體工商戶都認為,規定個體工商戶必須向稅務機關通報所有用於經營活動的銀行賬戶和電子錢包是合理且必要的。當資金流更加透明時,申報和計算稅款也會更加清晰。
然而,個體工商戶仍然困惑的是通過哪個系統進行通報,是通過eTax Mobile應用程序嗎?特別是,年營業收入超過10億越南盾的個體工商戶建議需要更具體地指導關於使用電子發票的規定。
“個體工商戶是每次都必須開具發票,還是可以在一天結束時合併開具發票?實際上,有些顧客來買一支筆、一卷膠帶。利潤只有500越南盾,但開具發票的成本有時高達700至1000越南盾。有沒有什麼解決辦法可以更方便地執行?”,阿絨說。
分享這些困惑,稅務專家阮玉秀博士舉了一個在民生市場常見的例子:一個賣豬肉的小商販。顧客通常在早上大約兩到三個小時內集中購買,從6點到9點。有人買5兩五花肉,有人買7萬越南盾的肩肉,另一個人買半斤排骨。有人想要切成塊,有人要求絞碎…
“這是現實情況。在這種情況下,如果要求賣肉者為每次銷售開具發票,那麼哪隻手賣貨,哪隻手開發票?而且為了既留住顧客又遵守規定,是否需要額外僱人?”,阿秀提出問題。
基於這一現實,這位專家建議,對於銷售生鮮食品、蔬菜或銷售小价值商品的小商販,目前應允許在一天結束時開具彙總發票。如果買家要求開具發票,賣家仍然開具。
對於具備基礎設施條件的戶,鼓勵每次銷售時開具帶有稅務機關代碼的電子發票,或使用與稅務機關連接的收銀機開具發票。
現實表明,越來越多的個體工商戶已經習慣了銷售軟件、電子發票和數字工具。當他們感到方便時,他們願意改變。他們期望的不是逃避納稅義務,而是執行方式簡單、成本合理,並符合個體工商戶的買賣節奏。
最終,稅務管理的目標仍然是準確、充分地計算納稅義務,並創造一個透明的經營環境。為了實現這一點,政策需要以市場上賣菜、賣肉的人也能執行的方式來設計。
 越南中文社