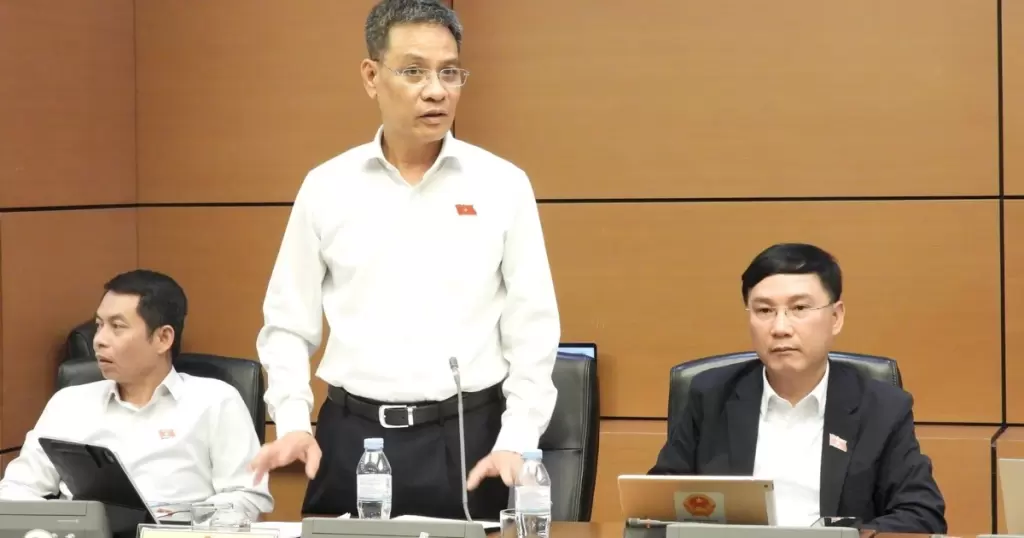
越南国会代表在审议《中小企业发展法》草案时提出,修法方向应从单纯扶持转向为企业创造发展环境,提升生产率、扩大规模并增强竞争力。嘉莱省国会代表团成员黎黄英表示,扶持是国家向企业提供资源,而创造发展还包括完善体制、扩大市场和动员社会资源,因此草案应更明确规定中小企业发展目标,而非主要停留在鼓励和扶持政策上。
黎黄英建议在草案第3条补充中小企业发展概念,并要求政府确定五年目标,涵盖企业数量、该领域信贷比重、转为企业的个体工商户数量以及规模增长企业数量,执行结果每年向国会报告、每三年独立评估一次。他还提出,企业因增长超过规模门槛后,应继续享受三年扶持政策,以避免企业担心失去优惠而不敢扩张;对属于集团的企业应建立独立标准,确保政策落到正确对象。代表丁玉贵则认为,草案多项内容仍偏原则性,信贷、科技、创新、数字化转型和企业发展咨询等政策需进一步具体化。
信贷可及性是多名代表关注的问题。黎黄英指出,企业融资困难的原因包括缺乏评估实际现金流的数据、与银行的风险分担机制效果不佳,以及信贷人员在无抵押贷款时担心承担责任。他建议修改第8条,建立具体机制,包括在企业同意下向信贷机构开放电子发票、纳税和社保缴纳数据的连接共享,并让企业免费获取自身数据用于贷款。他还提议建立地方担保与中央再担保的两级信贷担保体系,担保比例最高80%,限额内不强制抵押,按组合而非单笔贷款评估效果。
代表武鸿军认为,中小企业贷款难的原因之一是会计资料不透明、申报不完整不规范,银行缺乏评估财务能力和还款能力的数据,因而优先要求抵押物。他建议扩大这些数据的使用范围,便于信贷机构核查信息、评估现金流,并将订单、合同、应收账款和履约能力纳入授信考量。他说明,确认订单不等于要求链上企业为贷款提供担保,银行仍需评估借款企业的履约和还款能力,但该机制可帮助中小企业弥补抵押物不足,增加进入供应链的机会。
在信贷担保基金方面,黎黄英称,25年来信贷担保基金获拨约1.45万亿越南盾,但担保余额仅达1330亿越南盾,保本机制使基金仍要求抵押物,削弱了担保作用。他建议保留信贷担保体系,将中小企业发展基金重组为承担再担保和共同投资职能,并研究把担保基金并入地方发展投资基金,合并或解散须有明确承接方案,避免支持职能中断和资源浪费。
税务政策方面,代表范玉林表示,2017年颁布的《中小企业扶持法》虽规定税收优惠,但税法相关规定未同步修改,政策效果不及预期,应明确企业发展法规定受益对象、税法规定减免幅度和程序。对于首次登记后三年免征企业所得税,他建议研究从企业盈利之日起计算,但不超过首次登记后五年,因为许多企业前两年需投入设施和开拓市场,尚未产生利润。
关于个体工商户转为企业,黎黄英称,过去八年约520万户个体工商户中仅9200多户完成转换,障碍之一是担心被检查并重新确定过去纳税义务。他建议规定转换不引发对税务机关已确定期间的纳税义务重新检查,除非有欺诈、逃税迹象,同时审查企业、会计和保险相关规定,加强咨询培训。代表们还就创新初创企业概念统一、公共采购优先、老年人经营企业、快速折旧及地方发放扶持券权限等提出意见,并建议草案与法律体系保持同步,明确对象、工具和执行责任。
 越南中文社