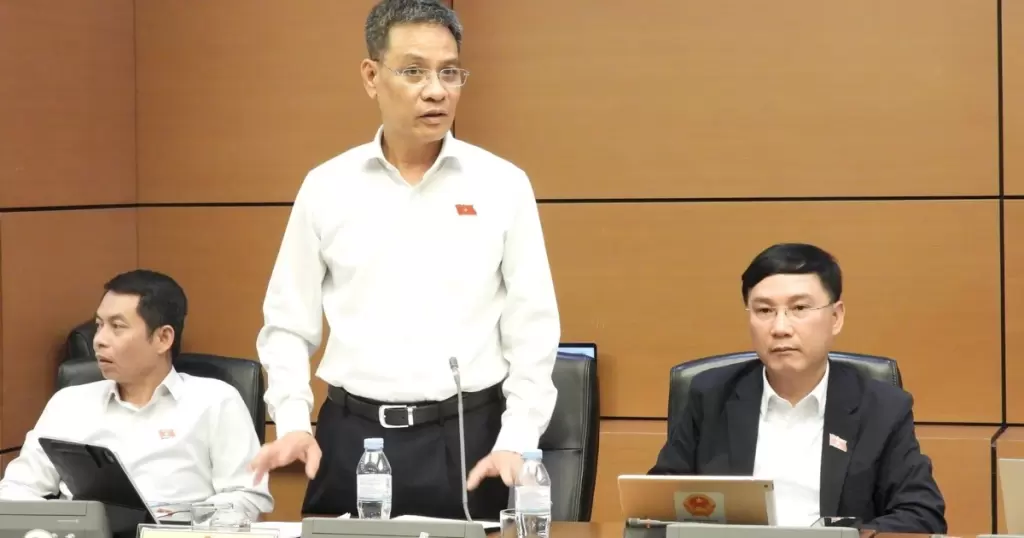
越南國會代表在審議《中小企業發展法》草案時提出,修法方向應從單純扶持轉向為企業創造發展環境,提升生產率、擴大規模並增強競爭力。嘉萊省國會代表團成員黎黃英表示,扶持是國家向企業提供資源,而創造發展還包括完善體制、擴大市場和動員社會資源,因此草案應更明確規定中小企業發展目標,而非主要停留在鼓勵和扶持政策上。
黎黃英建議在草案第3條補充中小企業發展概念,並要求政府確定五年目標,涵蓋企業數量、該領域信貸比重、轉為企業的個體工商戶數量以及規模增長企業數量,執行結果每年向國會報告、每三年獨立評估一次。他還提出,企業因增長超過規模門檻後,應繼續享受三年扶持政策,以避免企業擔心失去優惠而不敢擴張;對屬於集團的企業應建立獨立標準,確保政策落到正確對象。代表丁玉貴則認為,草案多項內容仍偏原則性,信貸、科技、創新、數字化轉型和企業發展諮詢等政策需進一步具體化。
信貸可及性是多名代表關注的問題。黎黃英指出,企業融資困難的原因包括缺乏評估實際現金流的數據、與銀行的風險分擔機制效果不佳,以及信貸人員在無抵押貸款時擔心承擔責任。他建議修改第8條,建立具體機制,包括在企業同意下向信貸機構開放電子發票、納稅和社保繳納數據的連接共享,並讓企業免費獲取自身數據用於貸款。他還提議建立地方擔保與中央再擔保的兩級信貸擔保體系,擔保比例最高80%,限額內不強制抵押,按組合而非單筆貸款評估效果。
代表武鴻軍認為,中小企業貸款難的原因之一是會計資料不透明、申報不完整不規範,銀行缺乏評估財務能力和還款能力的數據,因而優先要求抵押物。他建議擴大這些數據的使用範圍,便於信貸機構核查信息、評估現金流,並將訂單、合同、應收賬款和履約能力納入授信考量。他說明,確認訂單不等於要求鏈上企業為貸款提供擔保,銀行仍需評估借款企業的履約和還款能力,但該機制可幫助中小企業彌補抵押物不足,增加進入供應鏈的機會。
在信貸擔保基金方面,黎黃英稱,25年來信貸擔保基金獲撥約1.45萬億越南盾,但擔保餘額僅達1330億越南盾,保本機制使基金仍要求抵押物,削弱了擔保作用。他建議保留信貸擔保體系,將中小企業發展基金重組為承擔再擔保和共同投資職能,並研究把擔保基金併入地方發展投資基金,合併或解散須有明確承接方案,避免支持職能中斷和資源浪費。
稅務政策方面,代表範玉林表示,2017年頒佈的《中小企業扶持法》雖規定稅收優惠,但稅法相關規定未同步修改,政策效果不及預期,應明確企業發展法規定受益對象、稅法規定減免幅度和程序。對於首次登記後三年免徵企業所得稅,他建議研究從企業盈利之日起計算,但不超過首次登記後五年,因為許多企業前兩年需投入設施和開拓市場,尚未產生利潤。
關於個體工商戶轉為企業,黎黃英稱,過去八年約520萬戶個體工商戶中僅9200多戶完成轉換,障礙之一是擔心被檢查並重新確定過去納稅義務。他建議規定轉換不引發對稅務機關已確定期間的納稅義務重新檢查,除非有欺詐、逃稅跡象,同時審查企業、會計和保險相關規定,加強諮詢培訓。代表們還就創新初創企業概念統一、公共採購優先、老年人經營企業、快速折舊及地方發放扶持券權限等提出意見,並建議草案與法律體系保持同步,明確對象、工具和執行責任。
 越南中文社