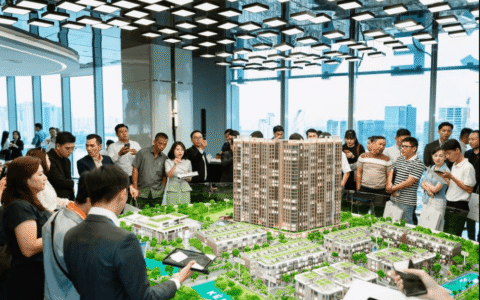
越南建设部在2026年前9个月住房与房地产市场政策执行情况报告中指出,2026年第三季度房地产交易量较上一季度呈小幅下降趋势。报告将这一变化归因于资金成本仍处高位、购房者融资渠道受限,以及此前支撑入市的涨价预期减弱,买家因此趋于谨慎。
分品类看,公寓价格小幅回落,但大城市整体价格水平仍因建设投资和资金成本上升而维持高位;项目内别墅、联排住宅在部分区域售价也略有下降,成交仍偏慢。据建设部报告,二级市场住宅用地价格继续承压下调,交易量同步萎缩;部分旅游度假类房地产项目价格亦小幅走低,流动性处于低位,交易主要集中在法律手续齐全、位置便利且由知名品牌运营的项目。
DXS-FERI的2026年第三季度房地产市场报告给出了更具体的价格调整幅度:各区域售价普遍较上季下调5%至20%。高层公寓方面,北部下降15%至20%,中部下降10%至15%,南部与西部均下降5%至10%;目前北部公寓价格约为每平方米4500万至1.6亿越南盾,南部约3600万至1.45亿越南盾,中部约3000万至1亿越南盾。
低层住宅方面,北部项目降幅最大,为15%至20%,售价降至每平方米约7000万至2.8亿越南盾;南部下降10%至15%,约为5000万至3.2亿越南盾;中部与西部均下降10%至15%,分别约为4500万至2亿越南盾和3000万至1亿越南盾。住宅用地同样走弱,北部下降15%至20%至每平方米约4500万至9000万越南盾,中部、南部和西部均下降10%至15%。
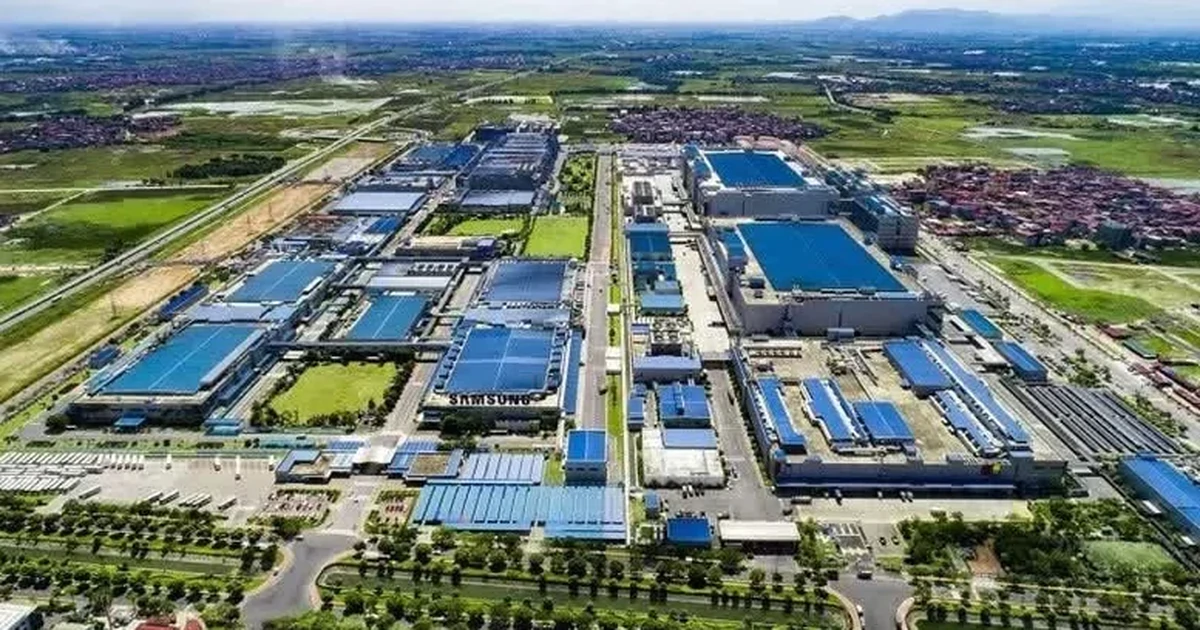
与住宅市场走势相反,工业地产继续上涨。建设部称,2026年第三季度工业园区土地租金和现成厂房租金总体小幅上升,需求增加且重点园区入驻率维持高位,使其成为市场亮点。第三季度工业生产指数(IIP)同比增长14.8%,前9个月增长12.3%。入驻率方面,北部河内和海防工业园区超过86%,兴安省超过92%;南部重点经济区平均约92%,租赁需求集中在物流基础设施便利的区域。
 越南中文社