
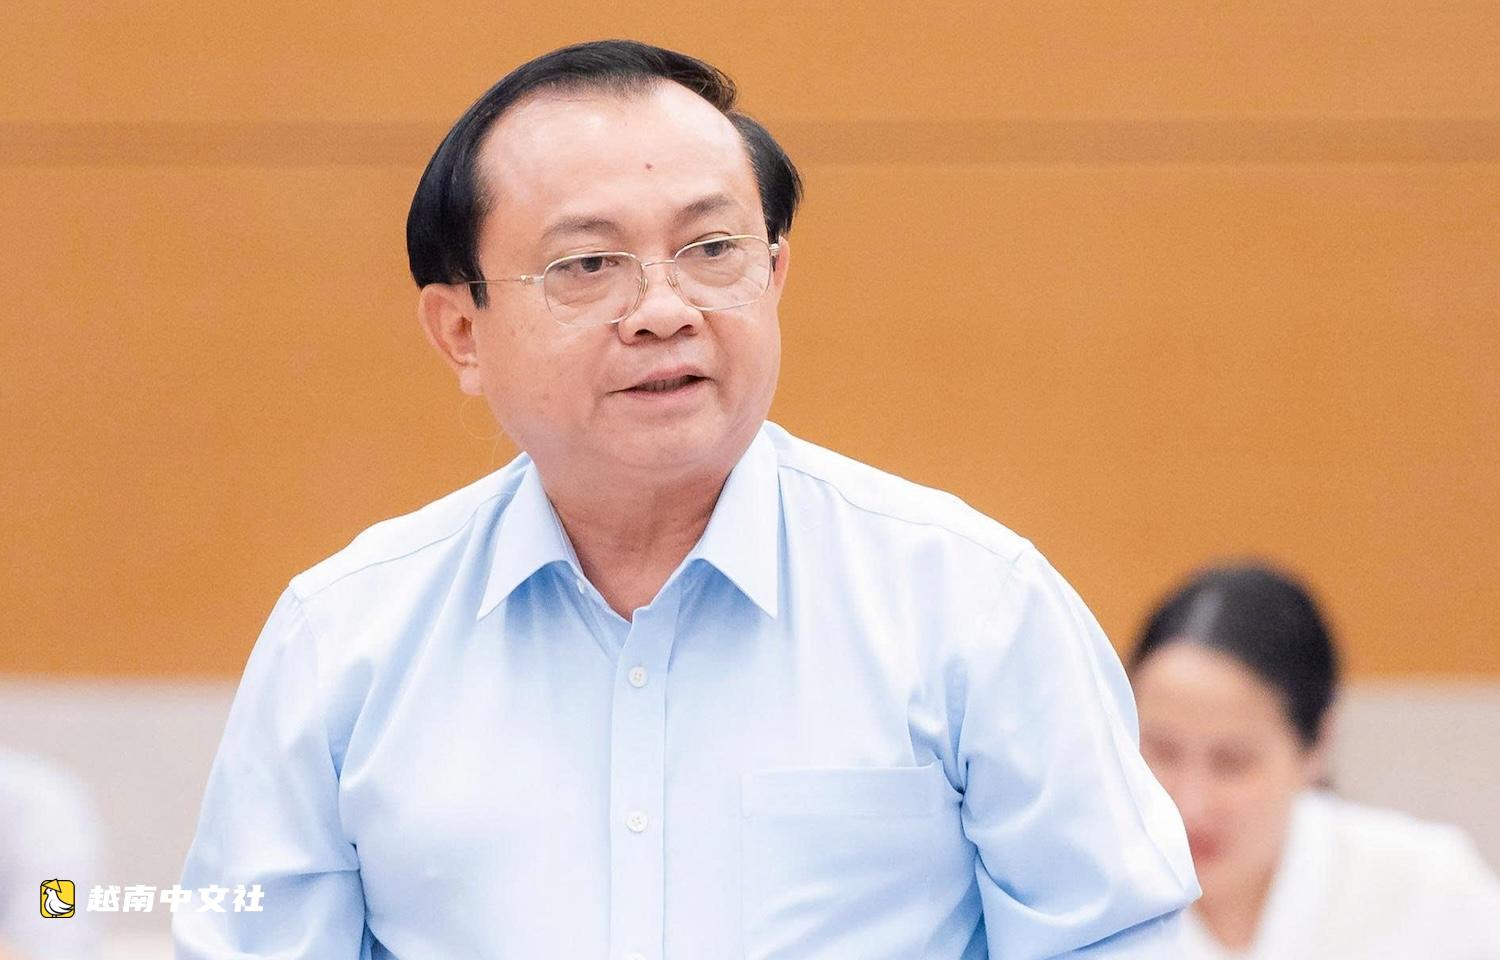

9月22日下午,国会常务委员会就《非农业土地使用税法》和《企业所得税法》若干条款修订补充法案提出意见。财政部副部长黎晋进陈述了政府的呈文。
鼓励企业、个体经营者为学校、医院提供达标的餐食
据此,草案建议:依照教育法律和医疗法律规定,为教育机构、诊疗机构提供餐食的企业,其来自向教育机构、诊疗机构提供餐食收入的部分,免征企业所得税。
同时建议,对常住个人依照教育法律和医疗法律规定,从事向教育机构、诊疗机构提供餐食的经营所得,免征个人所得税。
此举旨在帮助克服学校、医院食品安全保障工作中存在的不足与局限。
同时鼓励企业、个体经营者为学生、大学生、医务人员和病人提供质量达标、保障食品安全的餐食。
另一项内容是,法案建议对教育机构用于教育培训目的的土地免征非农业土地使用税。
随后审议时,经济与财政委员会主任潘文买表示,委员会常务认为,对来自向学校、医院提供餐食的收入全部免征企业所得税、个人所得税,尚缺乏政治、法律和现实依据。
为提供餐食服务的企业、个体经营者出台免税政策,并非确保遵守食品安全规定的直接工具。
同时,也缺乏明确依据证明免税带来的利益会被企业用于降低餐食价格或提高餐食质量,因此不同意在法案中补充该政策。
关于对教育机构用于教育培训目的的土地免征非农业土地使用税,委员会常务认为,按法案补充免税规定不符合政治局第71号决议的精神。
据此,决议只规定对国内教育机构不收取土地使用费、减少土地租金和土地税。
因此,建议起草主持机关明确说明该规定的政治依据和现实依据,进一步明确优惠程度(免征、减免)和适用范围(涉及国内教育机构和有外国因素的教育机构)……
委员会常务一致同意该法自2027年1月1日起生效,并建议补充规定自2027年纳税期起适用,以与各项税收法律规定保持一致、同步,并与法案的生效时间相符。
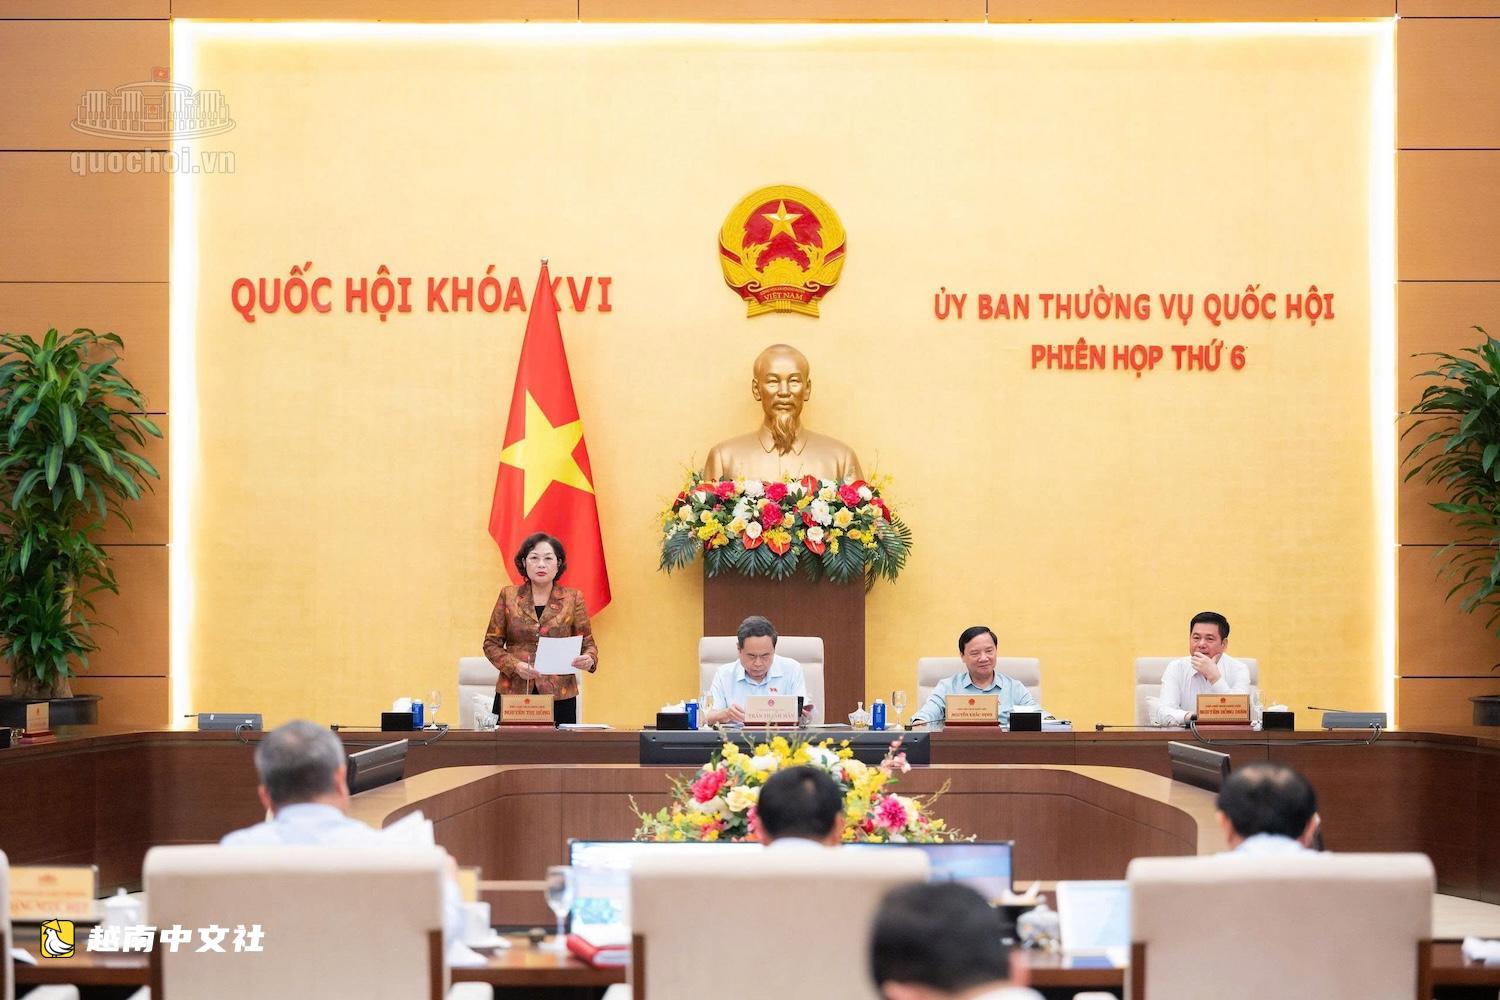
建议明确区分提供餐食的收入与其他收入
此后,科学技术与环境委员会主任阮青海在补充意见时表示,通过实际检查,大型公司不仅为学校、医院提供餐食,还向出口加工区、工业园区、航空等领域销售……
因此,她建议,如果同意免税,需要明确区分企业来自向学校、医院提供餐食的收入与其他领域的收入。
法律与司法委员会主任潘德孝建议政府慎重考虑该提议,因为尚无现实依据证明免税会提高餐食质量。
他说,国际经验表明,为处理某些优惠政策,各国通常直接适用于受益对象。他举例说,餐食支持政策直接适用于学生,而不是通过企业来支持。
文化与社会委员会主任阮德荣也担心很难区分提供餐食企业的各部分收入。他认为,应研究对学校餐食给予部分支持,使政策更加有效。
副总理阮文胜在进一步说明时表示,为学校、医院提供餐食的问题是新增内容,因此未能及时经过司法部审核。
关于为教育、医疗机构提供餐食,他表示有两类。第一类是社会化,由企业赞助,对于这种情况,法律已允许免征企业所得税。
第二类是企业与教育、医疗机构签订合同时,免征企业所得税政策旨在为受益对象的餐食质量“加成”。
副总理表示,政府已经研究并可以做到,能够区分开来,但财政部必须有具体指导,甚至制定统一模板,供企业在与教育、医疗机构签订合同时遵循。同时,企业必须单独核算,并接受税务机关的检查、监督。
他明确指出,这是一项非常符合政治局主张的政策,因此建议国会常务委员会允许实施,并修改《企业所得税法》和《个人所得税法》。
国会副主席阮氏红在总结这一内容时明确指出,对于提供餐食活动免税政策,国会常务委员会建议政府仔细审查政治、法律和现实依据。
如果政府仍坚持该提议,则必须确保严格按照法律规定的程序、手续补充修改《个人所得税法》的内容。
同时作出说明,阐明对企业和个体经营者同时适用的必要性,具体确定优惠程度、可享受的收入范围,并确保与其他经营活动公平。
(编译:李程 ;审校:Ken;来源:越南中文社yuenan.com)
原创文章,作者:越南中文社,如若转载,请注明出处:https://yuenan.com/news-128211/
