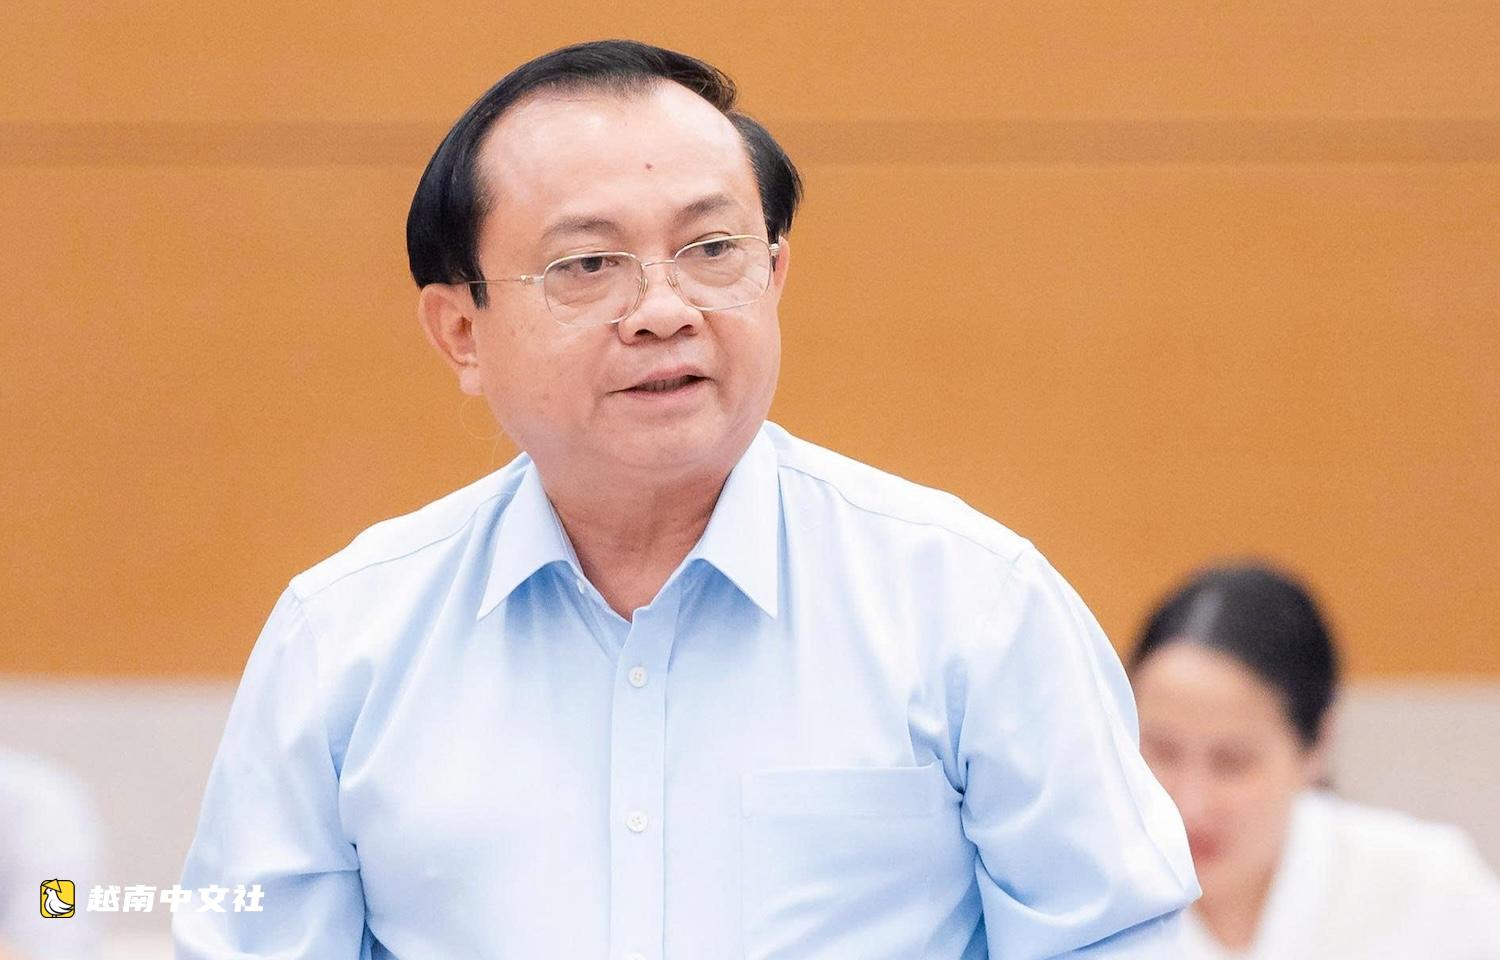
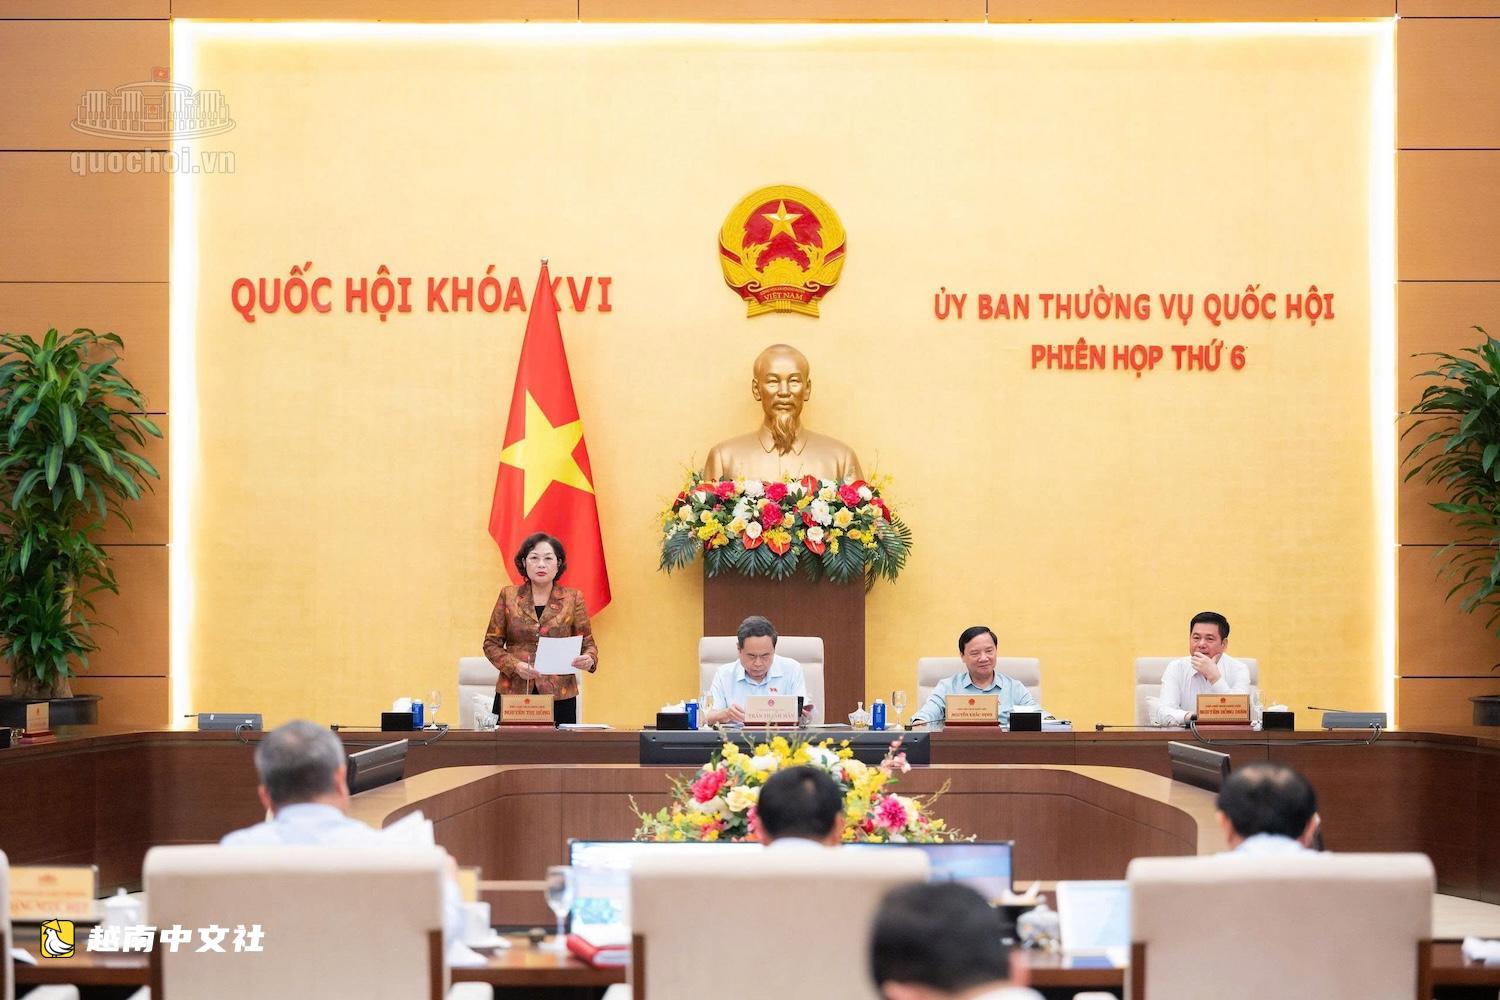
9月22日下午,國會常務委員會就《非農業土地使用稅法》和《企業所得稅法》若干條款修訂補充法案提出意見。財政部副部長黎晉進陳述了政府的呈文。
鼓勵企業、個體經營者為學校、醫院提供達標的餐食
據此,草案建議:依照教育法律和醫療法律規定,為教育機構、診療機構提供餐食的企業,其來自向教育機構、診療機構提供餐食收入的部分,免徵企業所得稅。
同時建議,對常住個人依照教育法律和醫療法律規定,從事向教育機構、診療機構提供餐食的經營所得,免徵個人所得稅。
此舉旨在幫助克服學校、醫院食品安全保障工作中存在的不足與侷限。
同時鼓勵企業、個體經營者為學生、大學生、醫務人員和病人提供質量達標、保障食品安全的餐食。
另一項內容是,法案建議對教育機構用於教育培訓目的的土地免徵非農業土地使用稅。
隨後審議時,經濟與財政委員會主任潘文買表示,委員會常務認為,對來自向學校、醫院提供餐食的收入全部免徵企業所得稅、個人所得稅,尚缺乏政治、法律和現實依據。
為提供餐食服務的企業、個體經營者出臺免稅政策,並非確保遵守食品安全規定的直接工具。
同時,也缺乏明確依據證明免稅帶來的利益會被企業用於降低餐食價格或提高餐食質量,因此不同意在法案中補充該政策。
關於對教育機構用於教育培訓目的的土地免徵非農業土地使用稅,委員會常務認為,按法案補充免稅規定不符合政治局第71號決議的精神。
據此,決議只規定對國內教育機構不收取土地使用費、減少土地租金和土地稅。
因此,建議起草主持機關明確說明該規定的政治依據和現實依據,進一步明確優惠程度(免徵、減免)和適用範圍(涉及國內教育機構和有外國因素的教育機構)……
委員會常務一致同意該法自2027年1月1日起生效,並建議補充規定自2027年納稅期起適用,以與各項稅收法律規定保持一致、同步,並與法案的生效時間相符。
建議明確區分提供餐食的收入與其他收入
此後,科學技術與環境委員會主任阮青海在補充意見時表示,通過實際檢查,大型公司不僅為學校、醫院提供餐食,還向出口加工區、工業園區、航空等領域銷售……
因此,她建議,如果同意免稅,需要明確區分企業來自向學校、醫院提供餐食的收入與其他領域的收入。
法律與司法委員會主任潘德孝建議政府慎重考慮該提議,因為尚無現實依據證明免稅會提高餐食質量。
他說,國際經驗表明,為處理某些優惠政策,各國通常直接適用於受益對象。他舉例說,餐食支持政策直接適用於學生,而不是通過企業來支持。
文化與社會委員會主任阮德榮也擔心很難區分提供餐食企業的各部分收入。他認為,應研究對學校餐食給予部分支持,使政策更加有效。
副總理阮文勝在進一步說明時表示,為學校、醫院提供餐食的問題是新增內容,因此未能及時經過司法部審核。
關於為教育、醫療機構提供餐食,他表示有兩類。第一類是社會化,由企業贊助,對於這種情況,法律已允許免徵企業所得稅。
第二類是企業與教育、醫療機構簽訂合同時,免徵企業所得稅政策旨在為受益對象的餐食質量“加成”。
副總理表示,政府已經研究並可以做到,能夠區分開來,但財政部必須有具體指導,甚至制定統一模板,供企業在與教育、醫療機構簽訂合同時遵循。同時,企業必須單獨核算,並接受稅務機關的檢查、監督。
他明確指出,這是一項非常符合政治局主張的政策,因此建議國會常務委員會允許實施,並修改《企業所得稅法》和《個人所得稅法》。
國會副主席阮氏紅在總結這一內容時明確指出,對於提供餐食活動免稅政策,國會常務委員會建議政府仔細審查政治、法律和現實依據。
如果政府仍堅持該提議,則必須確保嚴格按照法律規定的程序、手續補充修改《個人所得稅法》的內容。
同時作出說明,闡明對企業和個體經營者同時適用的必要性,具體確定優惠程度、可享受的收入範圍,並確保與其他經營活動公平。

 越南中文社