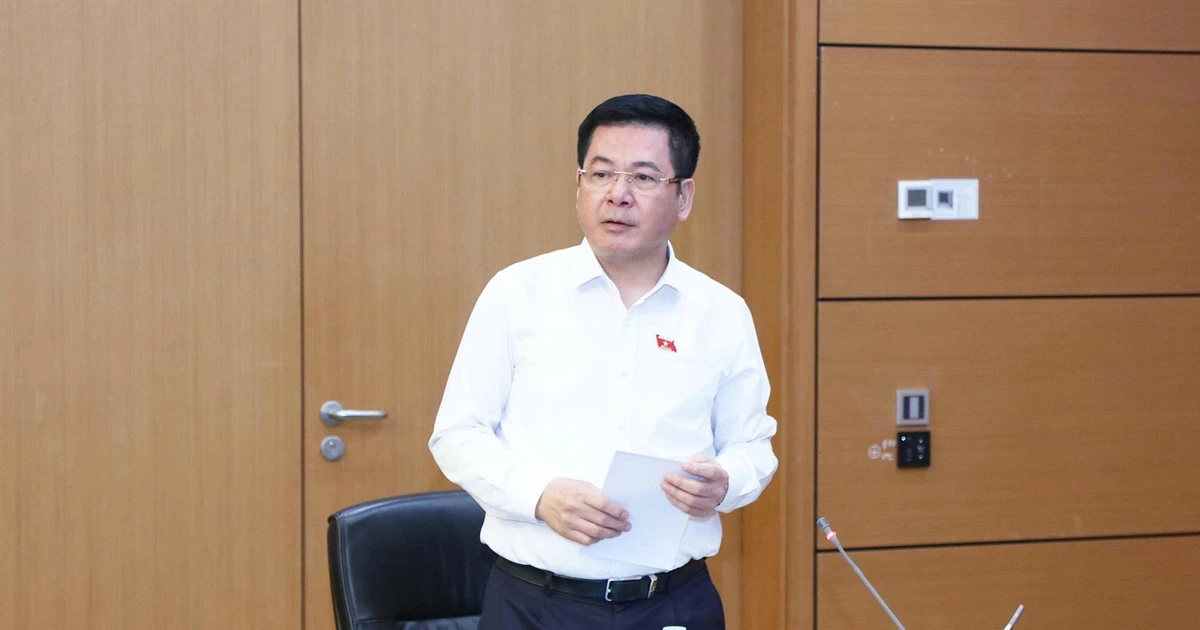
越南国会10月17日下午分组讨论《会计法》及《独立审计法》若干条款修订草案。来自富寿省的国会代表周文明(Châu Văn Minh)在会上提出多项意见,重点涉及会计服务经营权、执业标准与职业责任的区分,以及取消事前许可后如何设计实质性的后检机制。
周文明表示,草案第57条按工作性质分层设定能力要求的方向基本合适,但需厘清第57条与第68条的关系,统一对独立经营个人、通过个体工商户经营的个人以及在服务机构内从业的个人三类主体的理解。他还建议明确能力证书是针对法律要求的具体工作的专业标准,而非进入会计服务市场的通用条件,并说明已发放的会计员、审计员证书的适用范围与过渡效力,避免产生不必要的重考或换证要求。
在服务委托责任方面,周文明提出,外包会计工作不应免除单位自身组织、管理和控制会计工作的责任,提供方则须对按其合同和法律规定所执行工作的合规性与专业质量负责。他建议进一步明确委托单位在选择、监督服务商,提供完整、真实、及时的资料凭证,以及检查、批准和使用服务成果方面的义务,并厘清签约机构、直接执行人、复核人、财务报表签署人和受托担任会计负责人之间的责任划分。
关于聘用服务担任会计负责人,周文明建议审查在单位内安排人员与外包该职务两种情形下标准、权限和责任的一致性,认为能力标准与专业责任应依法保障,不因履职形式不同而有别。他提出应明确受托会计负责人在索取信息、检查、风险警示、信息保密、保留专业意见和拒绝违法要求方面的权利与责任,并指出外包该职务不改变会计单位在组织、管理和控制会计工作中的责任。对公共部门,他建议明确可聘用会计服务和会计负责人服务的单位范围。
周文明指出,取消事前许可机制要求把运营过程中的管理责任设计得更完整。他建议区分用于监督的申报、信息更新义务与登记或经营审批手续,数据库应有选择地公开服务提供主体、运营状态、需持证工作的能力、知识更新及获准公布的处理决定等信息,并与经营登记、税务和财政数据库联通以减少重复申报。后检标准应基于风险、服务性质、差错迹象和已核实的反映,并建立跨机构协调机制,避免重复检查或增加合规成本。
针对草案第69条的暂停措施,周文明建议明确行为、依据、权限、期限、法律后果和保障陈述权的程序,区分可纠正的差错与故意歪曲信息或严重再犯,并建立通知客户、移交档案和处理在履行合同的机制,以免中断会计和报告义务。他还建议强化会计职业组织在培训、知识更新、准则与职业道德建设、执业指导和质量控制方面的具体作用,同时不得转移国家管理权限、强制入会或形成垄断及新的经营条件。
周文明还提到,会计服务与税务服务在实践中关系紧密,许多纳税申报工作是会计工作的直接结果,但现行规定未充分明确会计服务提供方可从事的涉税工作范围,导致理解和适用不一致。他建议研究在《会计法》中补充规定,允许会计服务组织和个人同时提供税务服务,明确工作范围与各方权利义务,并区分税务咨询、协助编制申报表与代客户办理税务手续;对属于税务手续服务经营范围、特别是代客户申报和签署纳税申报表的,提供方须满足税务管理法律规定的条件。
对《独立审计法》,周文明基本赞同简化材料组成、利用现有数据减少企业提交文件,并支持缩短审计服务经营条件证书的核发、重发和调整期限。他同时建议明确办理机关在数据开发利用和比对、处理信息缺失或不一致方面的责任,评估办理时限的可行性,规范电子流程和材料,确保手续改革不降低法律规定的经营条件要求,并与维持专业能力、职业道德、审计师和审计公司独立性及审计质量控制的要求相结合。
 越南中文社