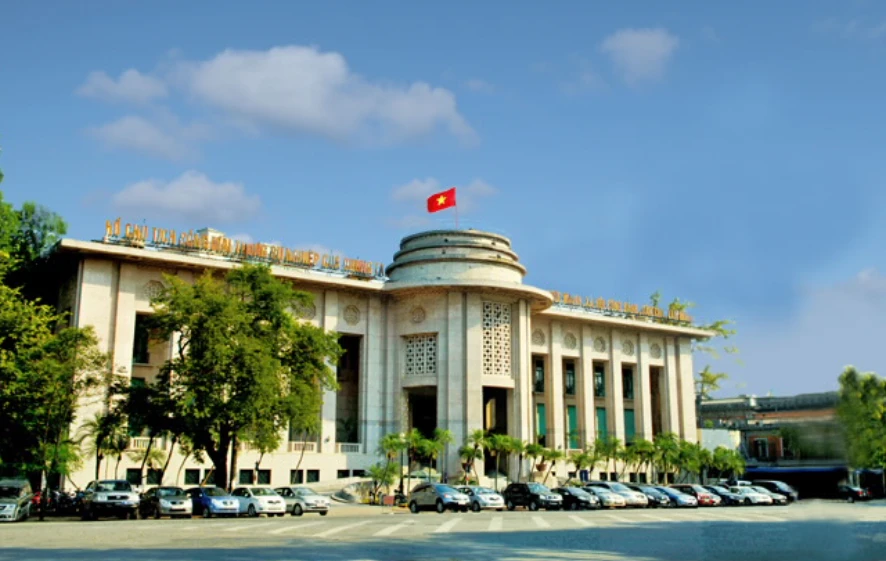
越南国家银行10月18日发布第9608号文件,要求各信贷机构降低存款和贷款利率,并将资金导向生产经营领域,同时加强风险管控以确保系统安全。文件明确,各银行须将6个月及以上期限的挂牌存款利率至少下调0.5个百分点/年,并绝对不得竞相提高存款利率或进行不正当竞争。
在贷款端,国家银行要求银行下调客户贷款利率,其中重点将对生产经营和优先领域的贷款利率下调1.5至2个百分点/年。文件强调,信贷须流向生产经营、优先领域、增长动力以及重点可行项目,并加强大型项目的银团合作。国家银行同时要求,不得降低信贷条件标准,不得以牺牲质量换取规模增长。
各信贷机构须平衡资金来源与运用,多元化筹资渠道,提高中长期资金比重,并严格控制短期资金用于中长期贷款,以限制流动性风险和期限错配。国家银行还要求严格控制潜在风险领域、大额敞口客户及客户群的信贷,关注共同管理人、抵押资产、抵押资产所有者、项目或还款来源等关联群体。银行须多元化信贷组合,跟踪房地产价格、市场流动性、项目库存和企业债券发行情况,以便及早识别风险。
文件列明须严格控制资金需求的情形,包括出资、购买或受让资本份额;购买未上市或未在UPCoM登记的股票;依据合同出资实施尚不具备经营条件的项目;以及用于财务补偿的贷款等。国家银行严禁伪造信贷档案以挪用资金、规避条件、突破信贷限额或逃避资金流向管控,并称将严肃处理违规行为。
国家银行要求银行提升授信审批和抵押资产管理质量,贴近市场估值,控制重新估值导致资产价值虚增,并在价值下降时及时处理。银行须密切跟踪关注类贷款(第2组)、不良贷款、表外资产及已重组贷款,评估客户恢复能力以回收债务,限制新增不良贷款。贷款分类和拨备计提须真实反映信贷质量,不得隐瞒不良贷款或延迟确认风险。
文件还要求银行增强财务能力,提高不良贷款覆盖率,多元化债务回收和处理措施。同时,控制金额大、期限长或难以收回的应收利息,按规定确认、核算和冲回利息;控制分红和利润分配,使经营成果真实反映业务状况。各信贷机构须加强内部检查、审计,管控与股东、关联方的交易,排查存在潜在风险的客户群体。
国家银行要求各信贷机构董事长、成员理事会主席、总经理(行长)、监事会主席及检查、审计、内控、监督、合规部门对执行本文件指导负责,并对机构的安全和运营效率负责。从即日起至2026年底,对不遵守和不严格执行政府、总理和国家银行关于利率指导的信贷机构,或存在不正当竞争行为扰乱市场、造成银行业风险的行为,除依法处理外,国家银行将根据风险性质和程度考虑采取以下措施:重新审视2026年剩余时间的信贷增长指标,并下达2027年较低的信贷增长指标;要求执行一项或多项高于规定水平的安全保障比率。
 越南中文社