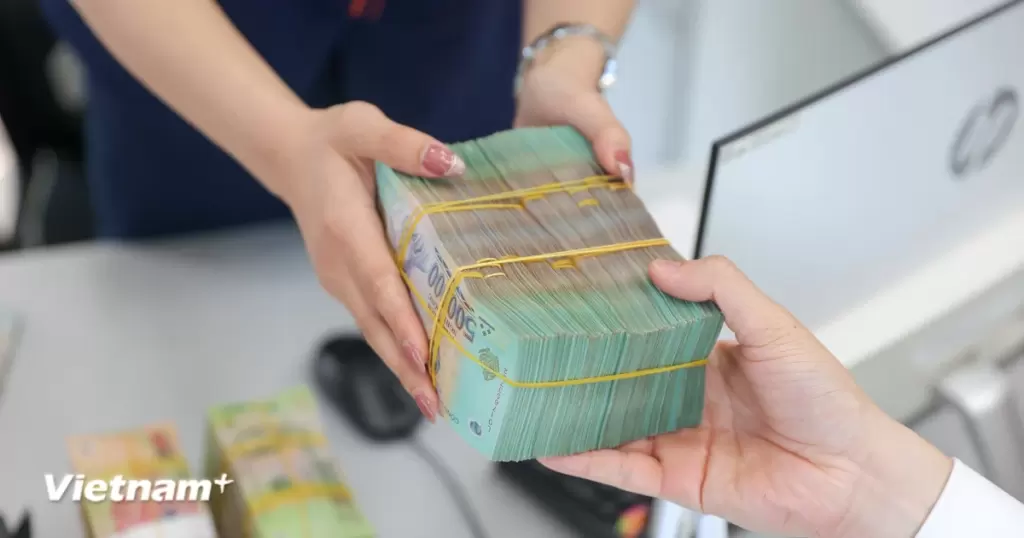
越南國家銀行10月18日發佈第9608號文件,要求各信貸機構降低存款和貸款利率,並將資金導向生產經營領域,同時加強風險管控以確保系統安全。文件明確,各銀行須將6個月及以上期限的掛牌存款利率至少下調0.5個百分點/年,並絕對不得競相提高存款利率或進行不正當競爭。
在貸款端,國家銀行要求銀行下調客戶貸款利率,其中重點將對生產經營和優先領域的貸款利率下調1.5至2個百分點/年。文件強調,信貸須流向生產經營、優先領域、增長動力以及重點可行項目,並加強大型項目的銀團合作。國家銀行同時要求,不得降低信貸條件標準,不得以犧牲質量換取規模增長。
各信貸機構須平衡資金來源與運用,多元化籌資渠道,提高中長期資金比重,並嚴格控制短期資金用於中長期貸款,以限制流動性風險和期限錯配。國家銀行還要求嚴格控制潛在風險領域、大額敞口客戶及客戶群的信貸,關注共同管理人、抵押資產、抵押資產所有者、項目或還款來源等關聯群體。銀行須多元化信貸組合,跟蹤房地產價格、市場流動性、項目庫存和企業債券發行情況,以便及早識別風險。
文件列明須嚴格控制資金需求的情形,包括出資、購買或受讓資本份額;購買未上市或未在UPCoM登記的股票;依據合同出資實施尚不具備經營條件的項目;以及用於財務補償的貸款等。國家銀行嚴禁偽造信貸檔案以挪用資金、規避條件、突破信貸限額或逃避資金流向管控,並稱將嚴肅處理違規行為。
國家銀行要求銀行提升授信審批和抵押資產管理質量,貼近市場估值,控制重新估值導致資產價值虛增,並在價值下降時及時處理。銀行須密切跟蹤關注類貸款(第2組)、不良貸款、表外資產及已重組貸款,評估客戶恢復能力以回收債務,限制新增不良貸款。貸款分類和撥備計提須真實反映信貸質量,不得隱瞞不良貸款或延遲確認風險。
文件還要求銀行增強財務能力,提高不良貸款覆蓋率,多元化債務回收和處理措施。同時,控制金額大、期限長或難以收回的應收利息,按規定確認、核算和衝回利息;控制分紅和利潤分配,使經營成果真實反映業務狀況。各信貸機構須加強內部檢查、審計,管控與股東、關聯方的交易,排查存在潛在風險的客戶群體。
國家銀行要求各信貸機構董事長、成員理事會主席、總經理(行長)、監事會主席及檢查、審計、內控、監督、合規部門對執行本文件指導負責,並對機構的安全和運營效率負責。從即日起至2026年底,對不遵守和不嚴格執行政府、總理和國家銀行關於利率指導的信貸機構,或存在不正當競爭行為擾亂市場、造成銀行業風險的行為,除依法處理外,國家銀行將根據風險性質和程度考慮採取以下措施:重新審視2026年剩餘時間的信貸增長指標,並下達2027年較低的信貸增長指標;要求執行一項或多項高於規定水平的安全保障比率。

 越南中文社