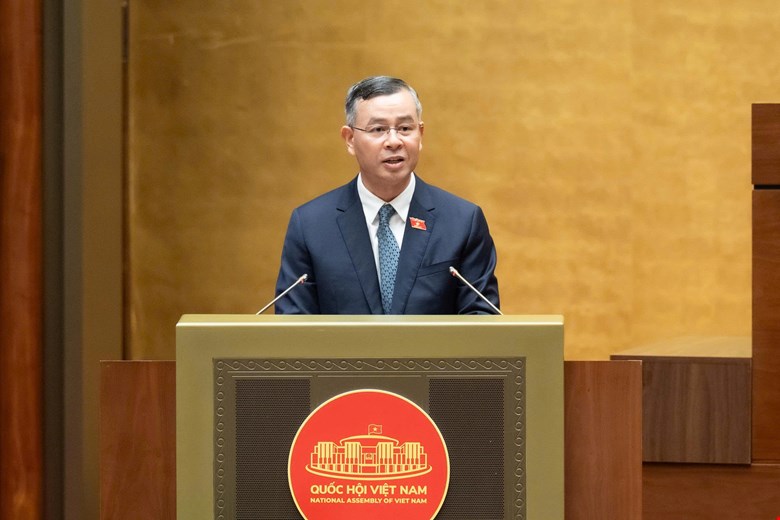
4月21日下午,財政部長吳文俊向國會提交了關於《個人所得稅法》、《增值稅法》、《企業所得稅法》和《特別消費稅法》若干條款修訂補充草案的簡要報告。
調整免稅收入門檻以支持個體工商戶
關於實際依據,針對個體工商戶的個人所得稅和增值稅,財政部長表示,現行法律對個體工商戶的個人所得稅和增值稅規定已發生許多積極變化。
然而,自2026年初以來,國際形勢的影響導致國內經濟出現諸多波動,燃料價格上漲導致投入成本增加,購買力下降,個體工商戶的生產經營活動面臨諸多困難。
“因此,需要繼續研究和調整個體工商戶個人所得稅的免稅收入門檻,以及個體工商戶免徵增值稅的收入水平,以支持個體工商戶,特別是利潤率較低且受成本波動影響較大的行業。”吳文俊說。
關於小型企業所得稅的修訂補充,吳文俊表示,現行《企業所得稅法》已對小型企業規定了許多優惠政策。
然而,由於世界經濟背景已影響國內經濟,除了個體工商戶外,首先受到影響的主體之一正是小型企業,因為這類企業的資本和人力條件導致其應對外部波動的能力不高。
實際情況表明,近期由於燃料成本和物流成本上漲,許多此類企業陷入困境,需要國家政策支持。
法律不規定,授權政府規定免稅收入門檻
關於基本內容,吳文俊表示,為支持個體工商戶和企業發展生產經營,特別是小型個體工商戶和企業,同時確保個體工商戶與小型企業所得稅政策的公平性,鼓勵個體工商戶向企業轉型。
在評估影響的基礎上,修訂草案傾向於不在法律中具體規定個體工商戶個人所得稅的免稅收入門檻和免徵增值稅的收入水平,而是授權政府規定這一水平。
現行法律規定,個體工商戶的增值稅和個人所得稅應稅收入門檻為每年5億越南盾。
因此,如果該修訂草案獲得通過,將不再在《增值稅法》和《個人所得稅法》中具體規定個人和個體工商戶的免稅收入門檻,而是授權政府規定具體水平。
同樣,根據吳文俊的說法,本次修訂的《企業所得稅法》將傾向於補充免徵企業所得稅的收入水平,並授權政府規定這一水平,以及根據《企業所得稅法》第4條第15款授予的權限詳細規定免稅事宜。
“授權政府將為政府靈活實施財政政策(包括稅收政策)提供法律依據,也是將國會組織法第18號結論、第66號決議以及現行一些稅收法律和國會決議中授予政府權限的類似規定製度化。”吳文俊說。
審查法案時,國會經濟與財政委員會主任潘文買表示,多數意見同意政府關於修訂補充《個人所得稅法》和《增值稅法》若干條款的提議。
然而,報告未具體說明與現行法律規定相比,收入門檻調整方案(提高或降低)的預期,導致政府在政策應用方面的方向不明確;影響評估內容也未能量化對預算收入的影響。
因此,建議政府更清晰地報告預期方案,以提供更具說服力和充分的依據,服務於政策提議的審議和意見徵詢過程;研究確定合適的應稅收入門檻,以支持個體工商戶和中小型企業的發展。
“建議政府更詳細、透徹、有說服力地解釋提議修訂以授權政府規定免稅收入門檻的理由。”潘文買說。
同樣,根據潘文買的說法,多數意見同意政府的提議。一些意見建議在法律中具體規定免稅收入水平,以確保透明度和清晰度,同時授權國會常務委員會在必要時審查和調整權限,以確保靈活性和符合實際情況。

 越南中文社