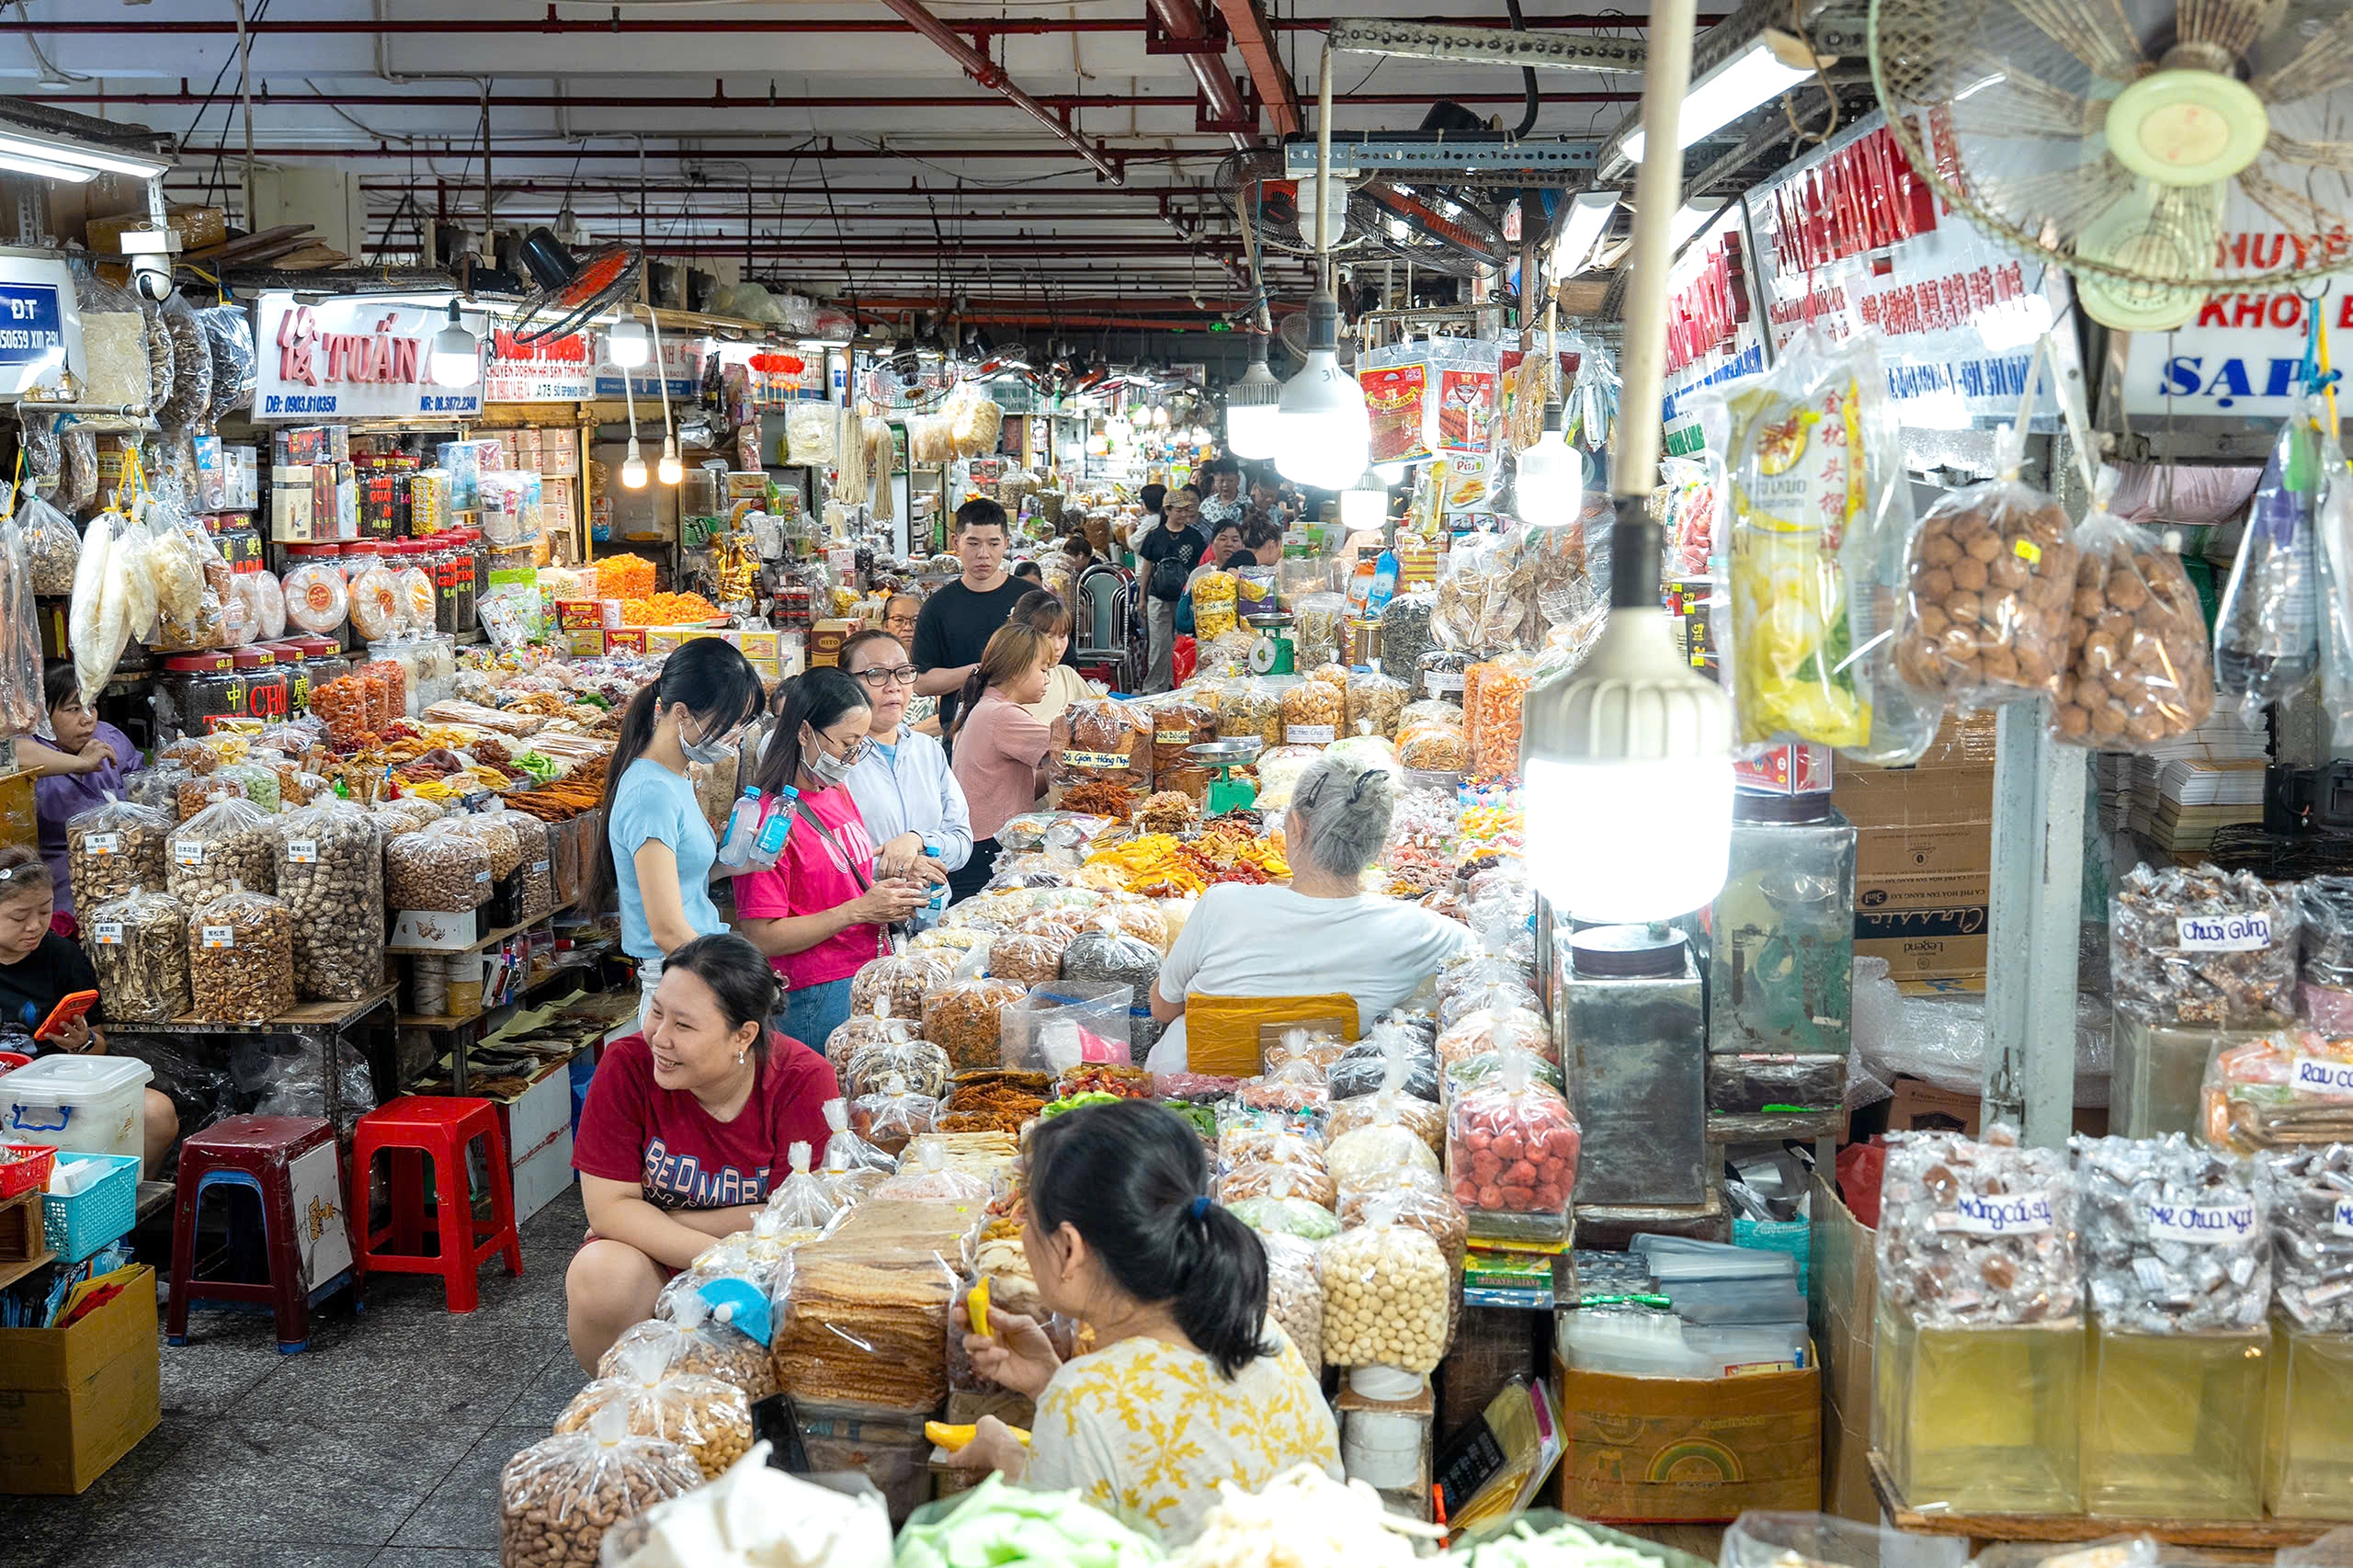
關於經營戶免稅收入門檻的相關內容受到了代表們的廣泛關注。
今天上午(4月24日),國會將表決通過該法案。
法案建議不在法律中具體規定免徵個人所得稅的收入門檻以及經營戶和個人免增值稅的收入門檻,而是由政府規定。目前經營戶和個人的免稅收入門檻為每年5億越南盾。
建議將免稅收入門檻提高到每年30億越南盾
代表鄭氏秀英(林同省)表示贊同將免稅收入門檻交由政府規定的方針,但她認為確定門檻應基於以下原則:只有在經營活動產生的收入確實高於社會平均水平時才徵稅。
如果扣除成本後,個人和經營戶的收入僅相當於工薪階層,那麼徵稅不僅不合理,還會適得其反,因為合規成本往往高於應繳稅額。此外,免稅門檻問題還涉及不同經營形式之間的公平。
“門檻過低會給小經營戶造成不必要的負擔,反之門檻過高則會造成與企業之間的差距,扭曲競爭環境。政策應尋求平衡,即支持小經濟領域的同時,不造成稅收義務的窪地。”她分析道。
她還引用了在一些東南亞和亞洲經濟相似國家進行的研究和調查,表明小經濟領域的免稅門檻通常在人均GDP的8至15倍之間。根據越南目前的情況,對應的金額約為10億至19億越南盾。基於此,她建議法律規定下限不低於10億越南盾,上限不超過20億越南盾。
她認為,這個區間足以讓政府根據各時期靈活調整,但仍處於國會決定的限度內。然而,需要注意的是,相同收入水平下不同行業的實際收入差異很大。在貿易或餐飲服務中,投入成本可能佔收入的80%至90%,而某些專業服務的利潤率則高得多。
因此,在實施過程中,政府需要研究按行業組別劃分門檻,基於實際成本結構評估,使政策落到實處,而非停留在名義數字上。
代表潘德孝(國會經濟和財政委員會委員)也建議政府研究、考慮最符合第18號結論和憲法規定的方案。具體來說,法律將規定應稅收入的最低和最高框架。在此基礎上,政府根據各時期確定具體收入水平。
“例如,對於企業和組織免徵企業所得稅的收入水平為10億至30億越南盾或10億至50億越南盾。政府可進一步研究考慮,提出一個包括最低和最高水平的具體框架。
按照上述規定,政府完全可以規定一個普遍適用的具體收入水平,或根據不同經營領域規定不同水平,確保靈活性和政府權限。”他說。
此外,他還認為國會應在法律中同時規定最低和最高水平,因為最低水平確保合理性、符合實際,不會給企業和組織造成過高的成本負擔。而最高水平則確保在減輕成本負擔、增加預算收入與促進業務擴展和發展目標之間取得平衡,避免經營戶出現“不想做大”的情況。
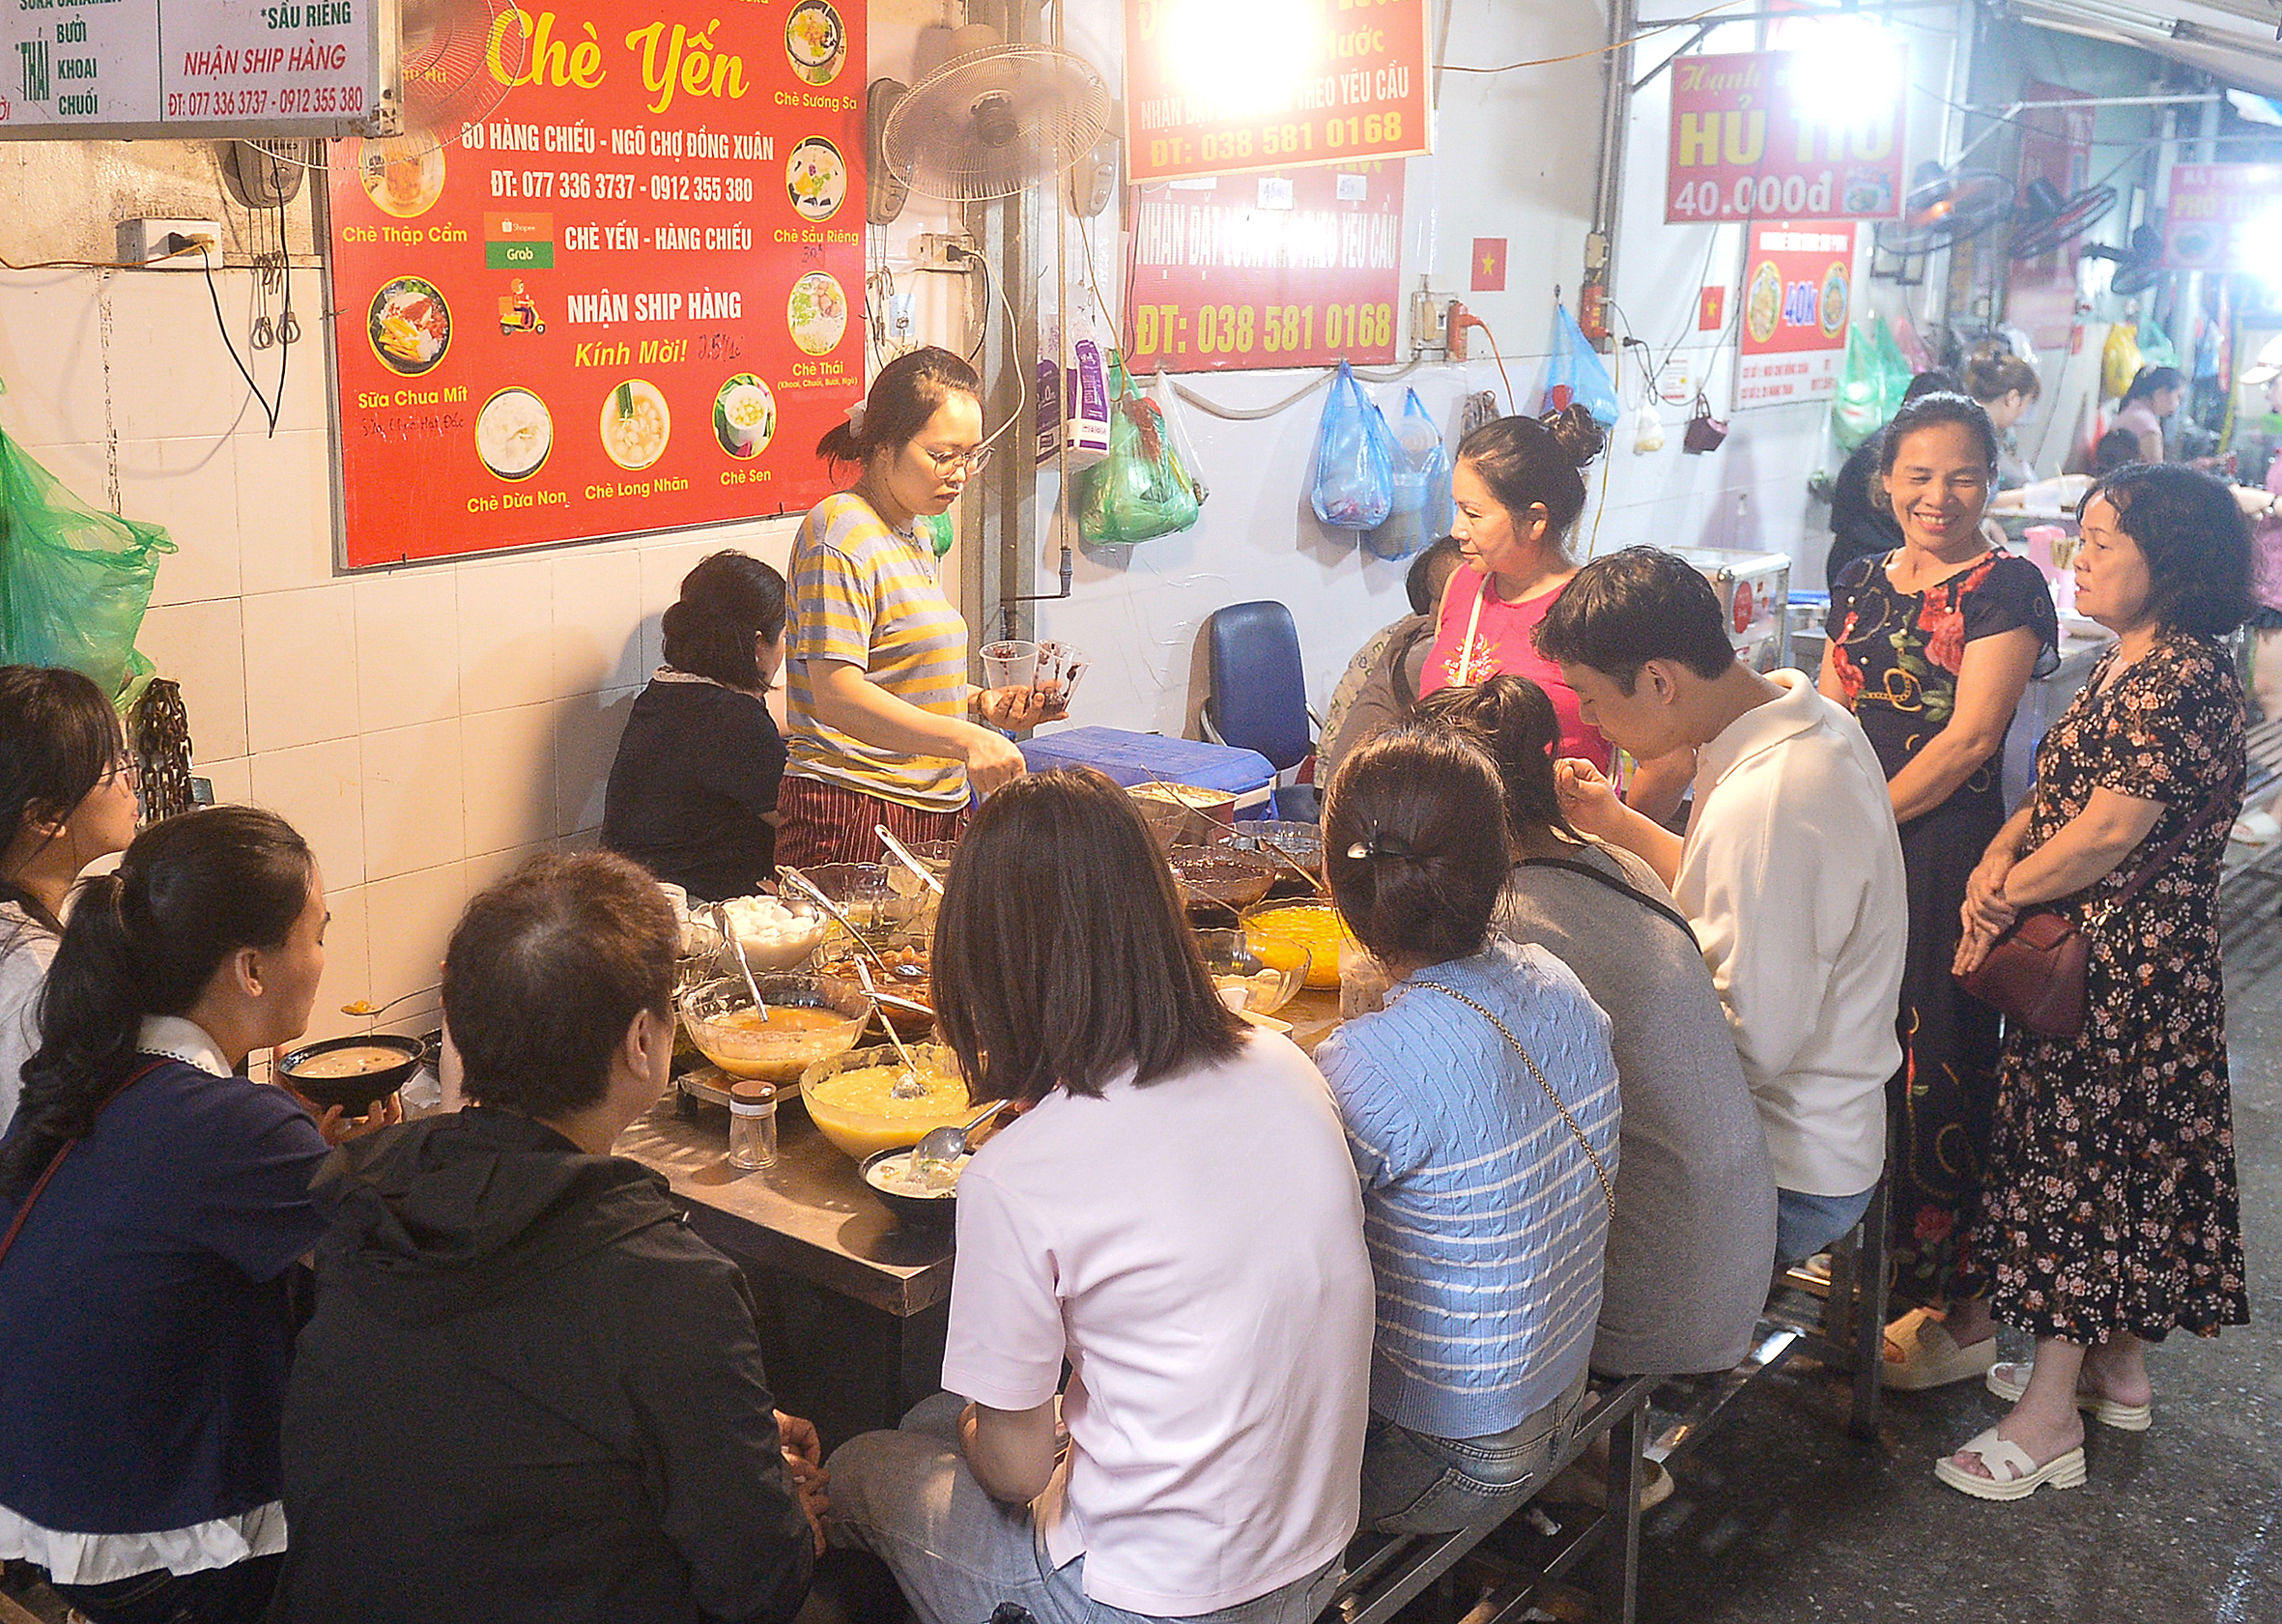
與此同時,代表阮文辰(胡志明市)表示,在目前超過500萬戶經營戶中,年收入約10億越南盾的群體佔大多數,因此對個人和經營戶規定每年10億越南盾的免稅收入門檻(財政部建議)是合適的。對於年收入在10億至30億越南盾之間的經營戶,他建議允許他們按收入繳納固定稅額,以降低合規成本。
“為此,我建議經營戶自行申報三次收入,然後取平均值作為‘標準’收入,並按該收入水平繳納固定稅額。允許他們繳納固定稅額將降低合規成本,減輕與會計、賬目相關的成本壓力。”阮文辰說。
代表阮維青(金甌省)解釋了建議將免稅收入門檻定為每年30億越南盾的理由。他分析說,30億越南盾平均到12個月,每月收入約為2.5億越南盾,扣除所有成本如租金、利息、人工工資後,個人和經營戶剩下的約為10%,即2000萬越南盾。
而一個經營戶有夫妻兩人和兩個孩子,分攤到四個人,收入非常低,因此建議起草機關注意這一問題。
10億越南盾的免稅門檻“與當前時期相協調”
代表阮氏越南娥(海防市)也基本贊成將免稅收入門檻交由政府規定,但她要求進一步明確控制執行機制。她說,草案已補充了政府根據各時期經濟社會背景規定年度收入水平的原則,這是非常必要的吸收內容。
然而,問題不僅在於“交給誰規定”,還在於“規定後如何控制”。她指出,如果收入門檻是免徵個人所得稅或不徵增值稅的依據,很容易出現將經營戶分拆、分拆現金流、分拆銷售點或以多人名義註冊以低於門檻的情況。
因此,她建議在政府的具體規定文件中,應設計防止拆分和虛假收入的各項原則,同時建立定期報告機制,確保收入門檻的調整真正符合支持目標,而不是成為導致預算收入流失的漏洞。
她還明確指出,不應僅僅停留在確定合理的免稅門檻上,還需要更全面地看待實際稅收負擔。其中,合規成本是一個不可分割的組成部分。對經營戶和民眾而言,壓力不僅來自應繳稅額,還來自申報和履行義務過程中的時間、手續、成本和風險。
如果合規成本高,本質上就是一種隱性稅收,會削弱支持政策的有效性。“因此,在調整收入門檻的同時,建議將降低民眾和經營戶的合規成本作為政策設計的強制性要求。
稅務機關需要簡化流程、標準化表格、推動自動化,同時提供真正易用、易獲取的信息技術工具。目標不僅是管得住,更是讓民眾能夠以最少的精力和成本便利地履行義務。”阮氏越南娥強調。
隨後,財政部長吳文俊在解釋時表示,代表們非常關注免徵和不徵稅收門檻。他明確表示,已綜合考慮多方面因素,並非常仔細地計算了對預算收入和納稅對象的影響,認為每年10億越南盾的免稅收入門檻“與當前時期相協調”。
在法律中,也按照具體門檻將交由政府根據社會經濟變化情況、基於利益協調和風險共擔原則來規定的方向進行了吸收。
他補充說,每年10億越南盾的收入門檻已是現行水平的兩倍,對預算的影響約為7萬億越南盾。對於經營戶和個人,免稅額度提高到10億越南盾將使預算收入減少約4.8萬億越南盾,約25.6萬家小型企業受益,金額約為2.1萬億越南盾。
“這一水平也非常符合當前條件。我們將非常仔細地考慮並進一步計算,以便向國會報告具體水平。”部長說。
在稅收管理方面,吳文俊強調,稅法設計必須確保中立性、高效性以及最低的納稅成本和合規成本。“正因如此,我們考慮了多方面因素後才提出了10億越南盾的收入門檻。”部長進一步解釋。
對電動汽車逐步加稅以避免市場“衝擊”
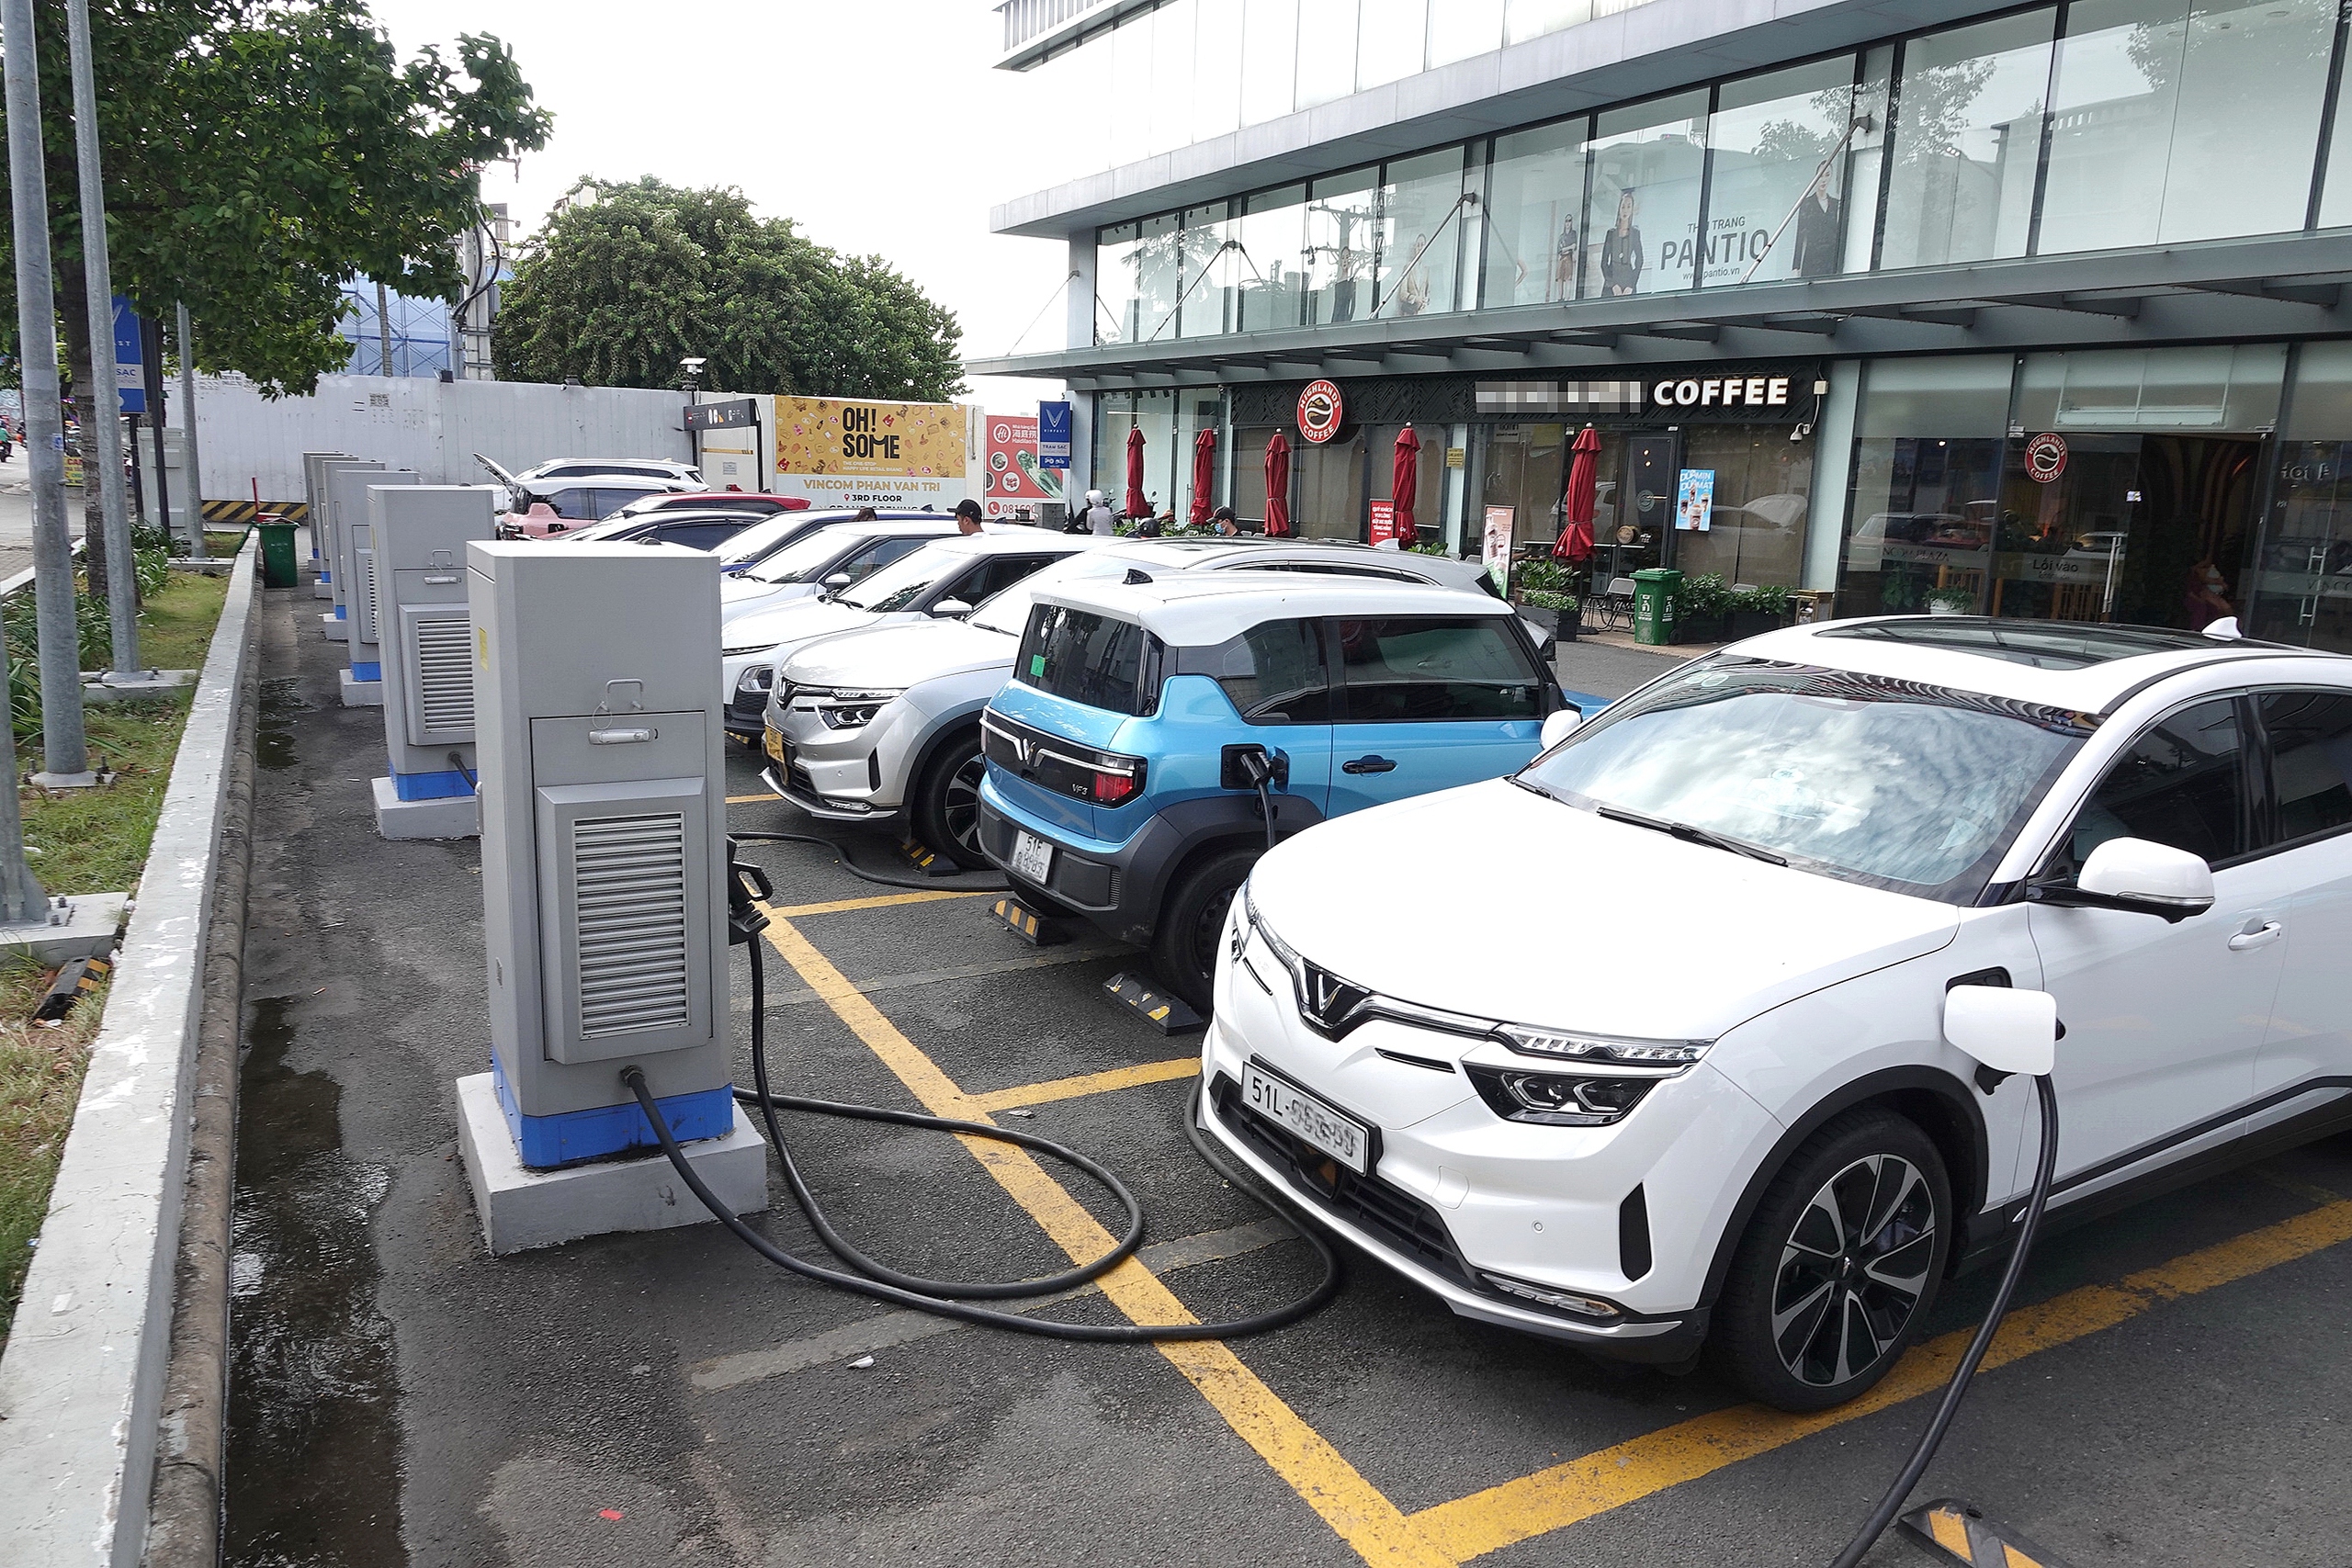
許多代表也關注對電動汽車徵稅的問題。草案建議從2026年1月1日起繼續給予1%至3%的特別消費稅優惠,之後從2031年1月1日起大幅上調至4%至11%。
代表段洪武(同塔省)認為,在尾氣汙染非常嚴重的情況下,繼續對電動汽車給予稅收優惠是合適的。這項政策也符合綠色增長、環境保護的方向,有助於實現淨零排放承諾,併為發展新工業、促進增長創造機會。
然而,他認為在提供稅收優惠的同時,還需要支持充電站和基礎設施的發展,鼓勵環保電池生產技術的轉讓,並出臺電池回收和再利用的強制性規定,設立收集點並投資回收技術。
代表武玉清竹(胡志明市)認為,優惠後的稅率區間提高了3到4倍,潛藏許多問題。例如市場不穩定、搶稅心理導致2030年底出現“虛假繁榮”,以及由於車價飆升導致2031年初購買力嚴重下降和市場凍結的風險。
此外,徵稅還會中斷充電站基礎設施投資,破壞財務方案和基礎設施投資者的資金回收。
這可能導致充電站網絡擴張停滯。她擔心上述徵稅方式會削弱吸引外商直接投資的優勢,因為汽車和儲能電池工業項目的投資週期通常為7到10年。短期內(5年)稅率波動過大將降低可預測性,使國際投資者擔憂風險並轉移資金流向。
“我建議起草機關考慮按照‘階梯式’機制調整加稅路線。也就是說,與其在2031年突然加稅,不如將調整幅度分攤到2到3年的週期中。
該方案旨在限制價格‘衝擊’、確保市場穩定、維持綠色交通生態系統的發展動力,並保障國家預算收入的可持續性。”武玉清竹說。
財政部長吳文俊表示,政府將吸收並進一步研究解決方案以減輕衝擊,避免優惠期結束後對生產和消費市場造成影響。
總理黎明雄:嚴格把關避免稅收流失
此前,在4月21日下午關於修改各稅法的小組討論中,總理黎明雄補充介紹了政府與國會協調以解決困難、障礙以及修改各稅法的工作情況。
據此,他表示修改方向肯定是提高納稅門檻。根據財政部報告,經營戶的納稅門檻為每年10億越南盾。即低於這一收入水平將不徵增值稅和個人所得稅。
總理表示,這一稅率既解決了經營戶的困難,也為中小企業創造了便利和公平。同時鼓勵經營戶轉型為中小企業。因此,也將提高中小企業的納稅門檻。
“我們相信,迅速、及時地實施這一政策將對經營戶和中小企業有益,同時確保鼓勵經營戶和個人向企業轉型的方針。”總理說。
基於政策必須非常靈活的觀點,總理表示,當國會授權政府規定具體水平時,將有具體的標準來嚴格、細緻地規定,以避免稅收流失。隨著稅收行業的現代化進程,為避免稅收流失,將在議定中做出具體、明確的規定。
* 代表黃氏青翠(西寧省):
10億越南盾的水平有過時的風險
我認為不應停留在選擇5億、10億還是20億越南盾的節點上,核心在於起草機關的法律依據和計算方法。
企業目前建議門檻至少為20億至30億越南盾。而此前草案將門檻從2億提高到5億越南盾,很快就變得不再合適。對於目前建議的10億越南盾水平,我認為也存在過時的風險。
因為如果一個經營戶年收入達到10億越南盾,利潤率約為15%,實際收入僅為每年1.5億越南盾,相當於每月1250萬越南盾。而對於一個四口之家、有兩個小孩的家庭來說,這一收入甚至低於個人所得稅法現行基本扣除額(約每月1550萬越南盾)。那麼,這些經營戶如何確保生活,更不用說積累或擴大生產了?
目前,我們的目標是到2030年擁有200萬家企業,因此稅收政策需要為經營戶發展成企業創造條件,使他們能夠積累和擴大規模。如果納稅收入門檻設定不當,企業難以致富,那麼長期預算收入也會受到影響。
* 代表潘氏翠玲(清化省):
需要為免稅門檻規定框架
討論過程中提出了許多不同的方案,例如10億越南盾、每年20億越南盾或更高。我認為,問題不僅在於選擇具體數字,更重要的是政策的設計方式。
調整不應是零碎的,而需要足夠大且在中長期內穩定的變革,體現政策的支持性和人文關懷。經營戶是創造大量就業、促進社會穩定以及私營經濟領域基礎的隊伍。
因此,稅收政策需要正確認識這一角色,不僅從稅收管理的角度,還要作為支持發展的工具。對於授權政府規定門檻,我贊同提高稅收政策靈活性的方針,但這項內容需要在法律中通過明確的框架、標準和監督機制來設計。
具體來說,法律需要為經營戶和個人規定一定的收入門檻區間作為基礎,在此範圍內政府有權根據各時期確定具體水平,但不得超出國會決定的框架。同時,調整應基於明確的定量原則和標準,例如與消費價格指數掛鉤、與通貨膨脹率掛鉤、符合經濟增長速度和人均收入水平,確保支持弱小經營戶,但不會導致預算收入驟減,造成失衡。

 越南中文社