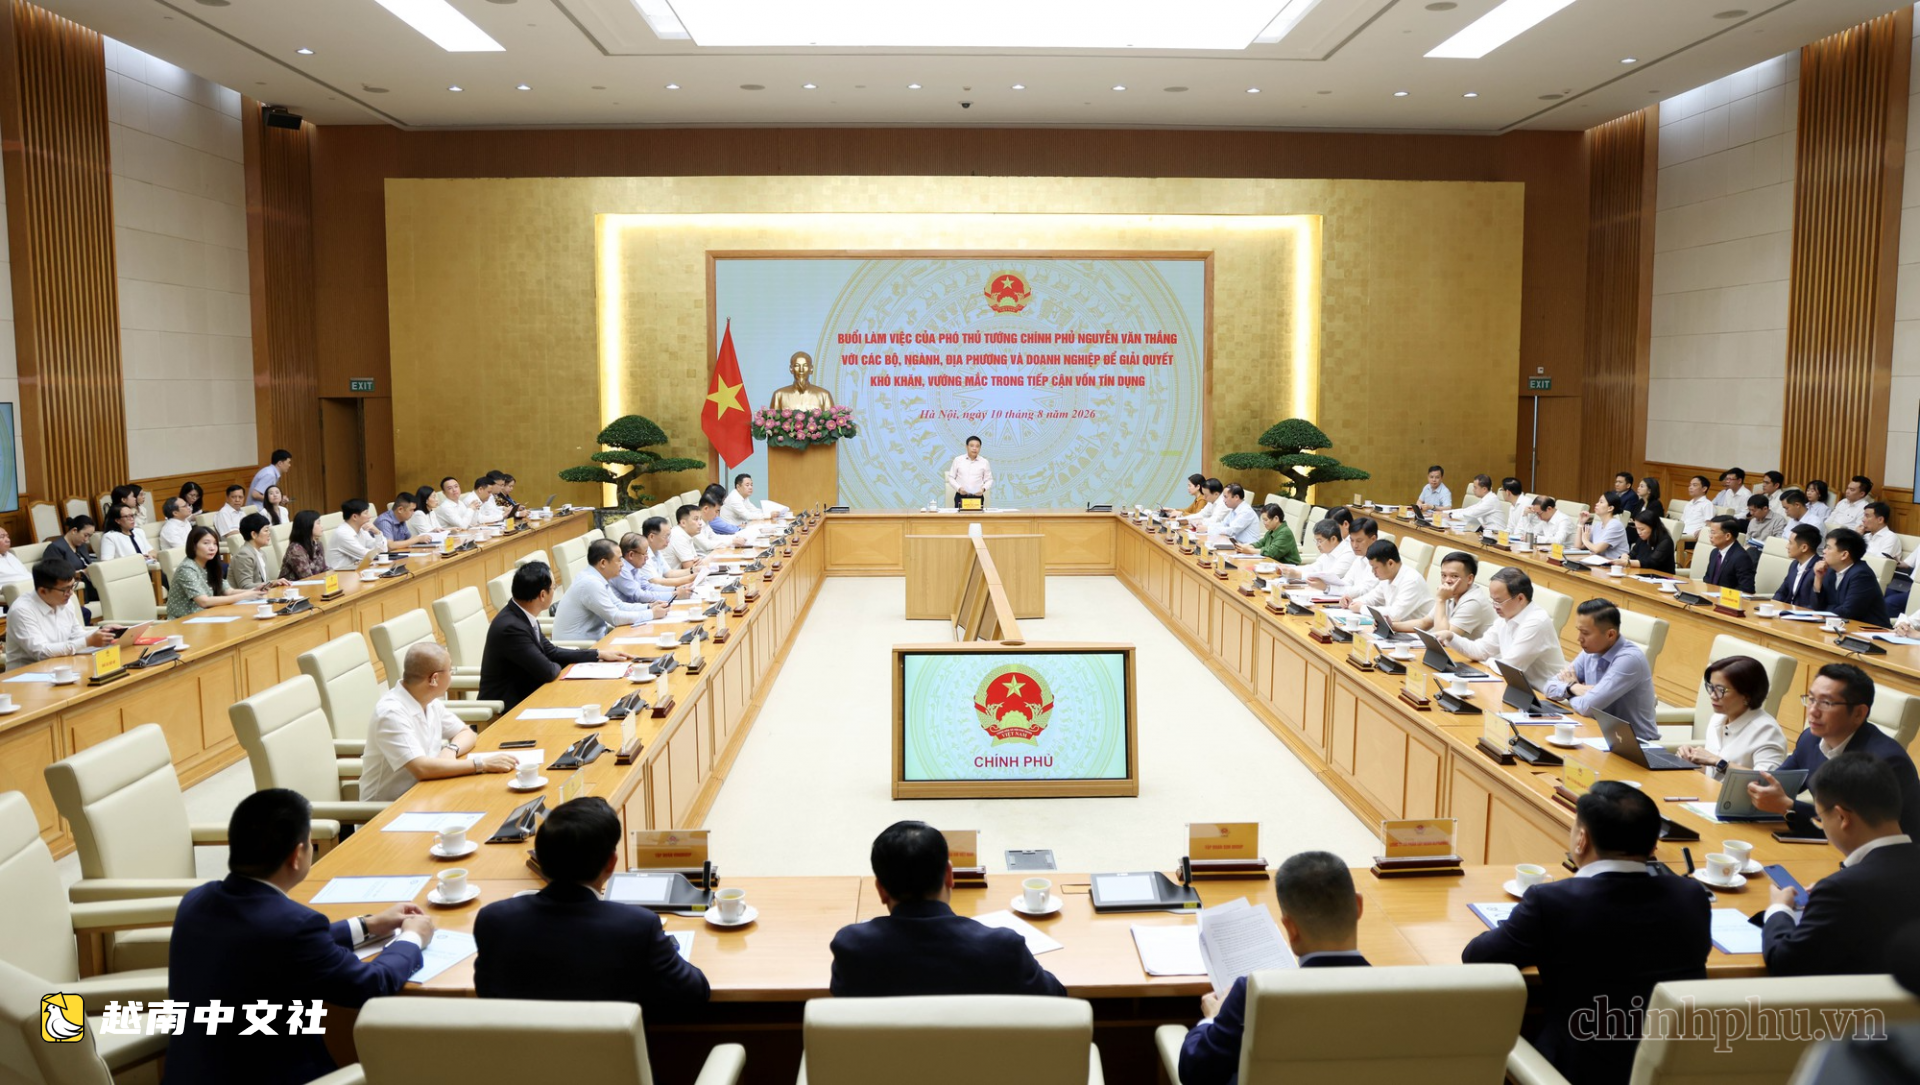
在會議上,勝副總理表示,儘管資本市場需要時間發展,但銀行信貸仍然是經濟的主要資本來源之一。
“經濟的資本需求正在增長,因越南的目標是實現兩位數的增長。資本必須到達正確的地點、在正確的時間、面向正確的對象、用於正確的目的,並以合理的成本。信貸增長必須創造生產能力、提高生產率併產生新的增長動力。”他說。
政府和總理已指示越南國家銀行實施措施,幫助企業和個人獲得資本,包括靈活的信貸增長管理;針對優先領域和重大項目的信貸計劃;行政改革;數字化轉型;以及加強銀行與企業之間的聯結。
對於面臨暫時困難但擁有市場、訂單和復甦潛力的企業,銀行應與它們合作重組現金流、調整貸款,並考慮提供額外資本,勝副總理說。銀行還應在企業制定生產和業務計劃階段提供更多建議,幫助他們完成貸款申請、提高財務透明度並增強其資本獲取能力。
“銀行不應僅僅只是提供貸款的場所。它們必須成為陪伴企業的金融合作夥伴。”他說。
然而,企業持續報告在獲取信貸方面存在困難。越南國家銀行已整理了來自企業協會和信貸機構的約34條建議,涵蓋信貸獲取、中小企業機制、農業、林業和漁業、綠色信貸、抵押品、外幣貸款、數字銀行、某些銀行產品和服務的許可,以及在實施法規中遇到的問題。
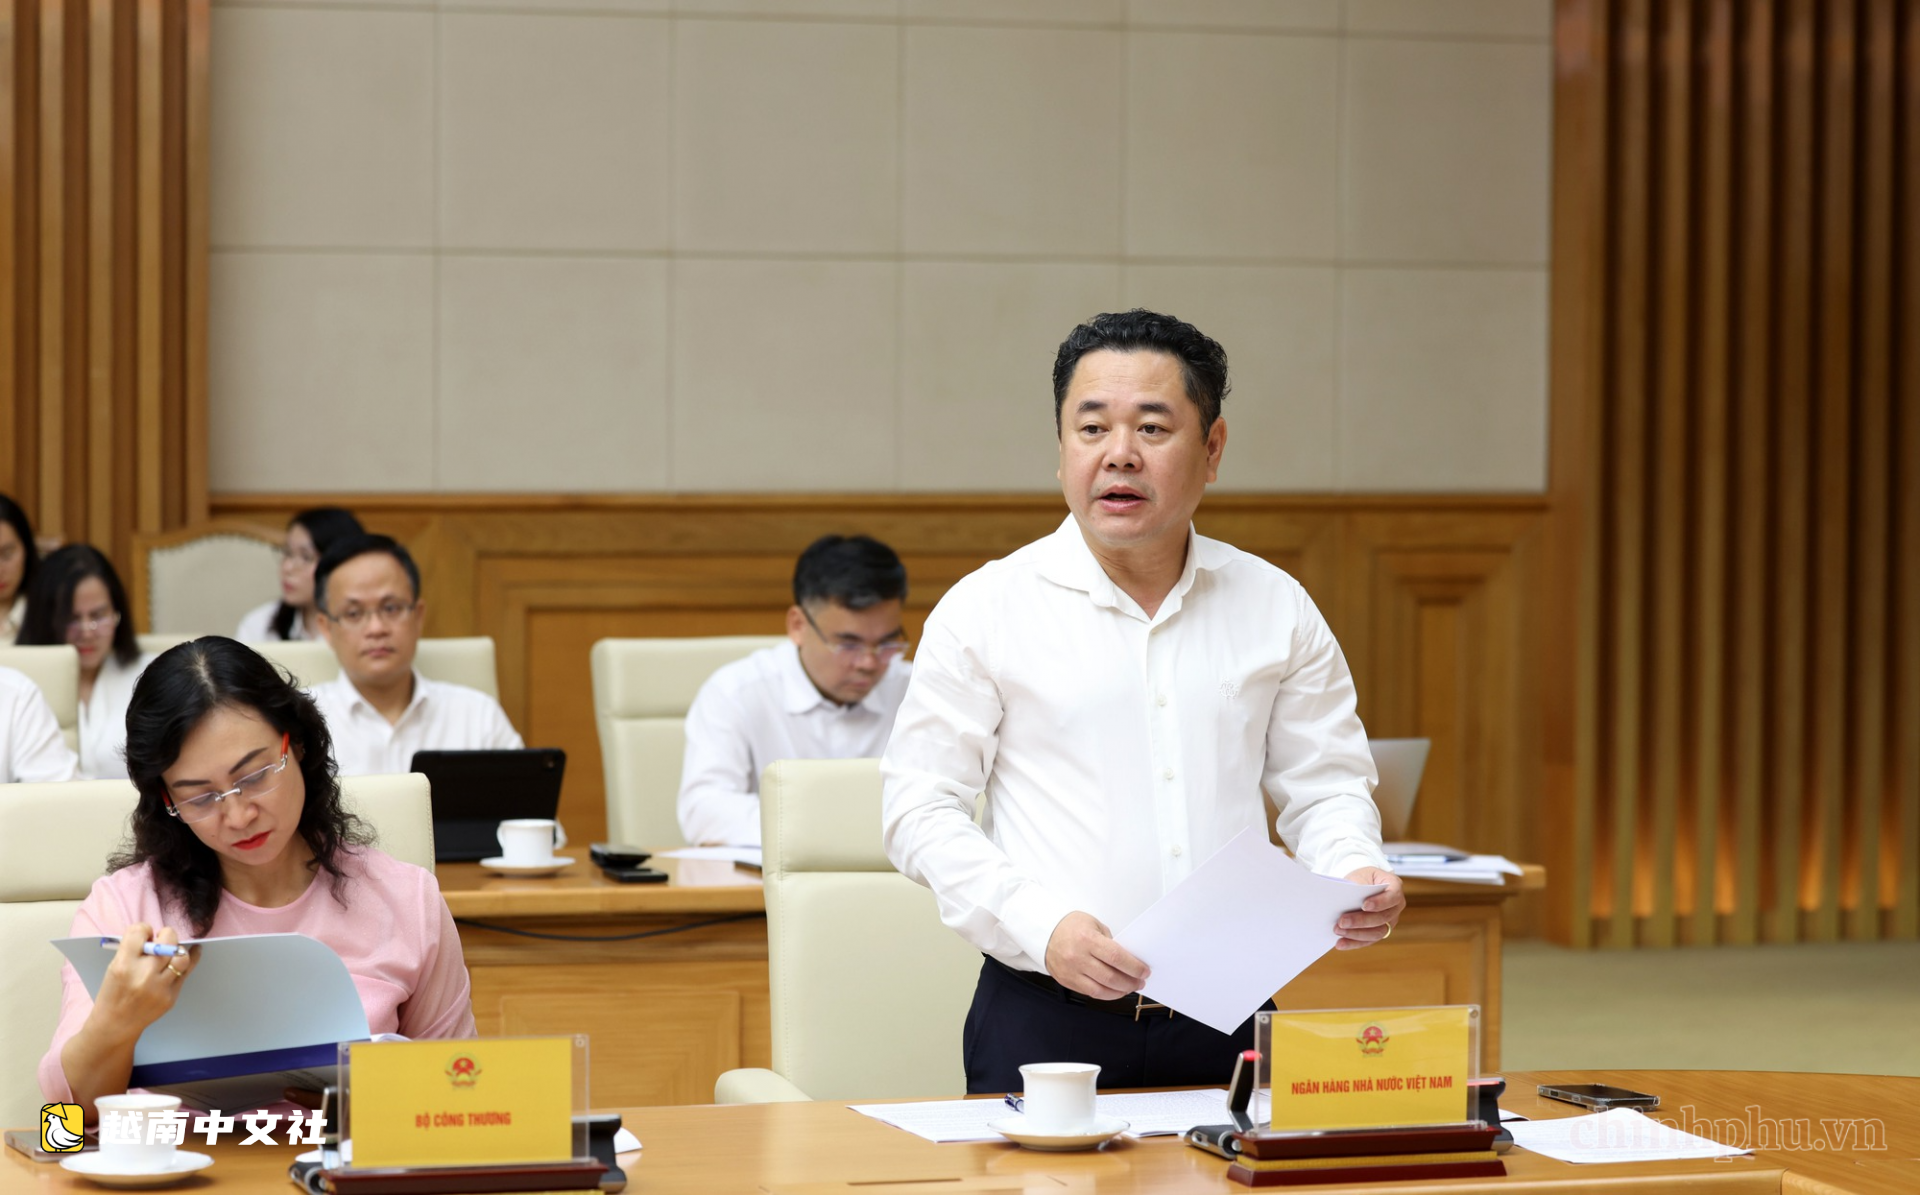
越南國家銀行副行長阮玉景表示,央行2026年系統信貸增長目標約為15%,並將根據經濟形勢進行調整,同時確保通脹控制、宏觀經濟穩定和銀行體系安全。
為了增加資本供應,越南國家銀行已將國家財政存款在貸存比計算中的比例提高到50%,同時將短期資金用於中長期貸款的最高比例提高到40%。預計這些措施將有助於滿足35個重大項目約1700萬億越盾(650億美元)的額外資本需求。
越南國家銀行還要求商業銀行從2026年8月起為中小企業以及被確定為增長動力的行業推出優惠信貸包。截至目前,已有四家商業銀行註冊參與,預計總放貸規模約800億美元,利率低於當前市場水平。
其他幾個優惠信貸計劃也在進行中。農業、林業和漁業部門的累計放款已達近90億美元。一項支持湄公河三角洲優質低排放水稻生產、加工和消費的計劃已撥付1.76億美元,而社會住房信貸計劃已達5.35億美元。
截至7月31日,經濟中的未償貸款接近7960億美元,比2025年底增長8.98%。企業貸款佔近4300億美元,佔未償信貸總額的53.3%。私營企業貸款超過3560億美元,中小企業貸款超過1530億美元。
“然而,資本需求非常大,特別是國家重大項目中長期資金,而信貸機構主要動員短期資金,存款增長目前慢於信貸增長。”景說。“這通過資金需求和通脹壓力給利率帶來壓力。在支持增長與保持宏觀穩定之間保持平衡仍然是一個挑戰。”
因此,越南國家銀行提出了提高資本效率、緩解銀行體系壓力(特別是中長期資金)以及改善某些行業信貸獲取的措施。
越南工商會副秘書長豆英俊表示,商界認可貨幣和信貸政策管理取得的積極成果。然而,儘管整個系統的信貸增長相對強勁,但許多製造商、中小企業以及農業、林業和漁業企業仍然面臨獲取資本的困難,或者不得不以高成本借貸。
“企業需要的不僅僅是更低的利率。他們需要期限足夠長且穩定的資金,以便能夠提前計算生產和業務成本。”他說。
越南青年企業家協會副主席劉功成表示,一個主要障礙是銀行體系持續依賴房地產抵押品。基於現金流、合同、發票和庫存的貸款仍然有限,因為缺乏可驗證的數據和適當的信用評估模型。
“企業並不是要求降低信貸標準,也不期望國家或銀行承擔所有風險。他們想要的是更全面的評估,不僅基於他們擁有的資產,還基於他們的現金流、訂單、管理能力和技術。”他說。
越南銀行業協會副主席兼秘書長陶明秀表示,企業目前最關心的是獲得更大額度的貸款、更低的利率和更長的還款期限。
“目前的困難不僅在於政策,還在於企業和商業銀行的內部能力,以及各方之間的協調與信息共享。銀行體系無法承擔全部中長期資本需求。越南需要進一步發展資本市場、股票市場和企業債券市場。”他說。
針對企業對利率、貸款條件、抵押品和信貸獲取的擔憂,幾家商業銀行的負責人表示,銀行體系正在繼續努力增加資本供應和降低貸款成本。然而,他們說,信貸有效到達企業取決於利率之外的因素,包括體系流動性、企業吸收資本的能力、財務透明度以及影響項目的法律障礙。
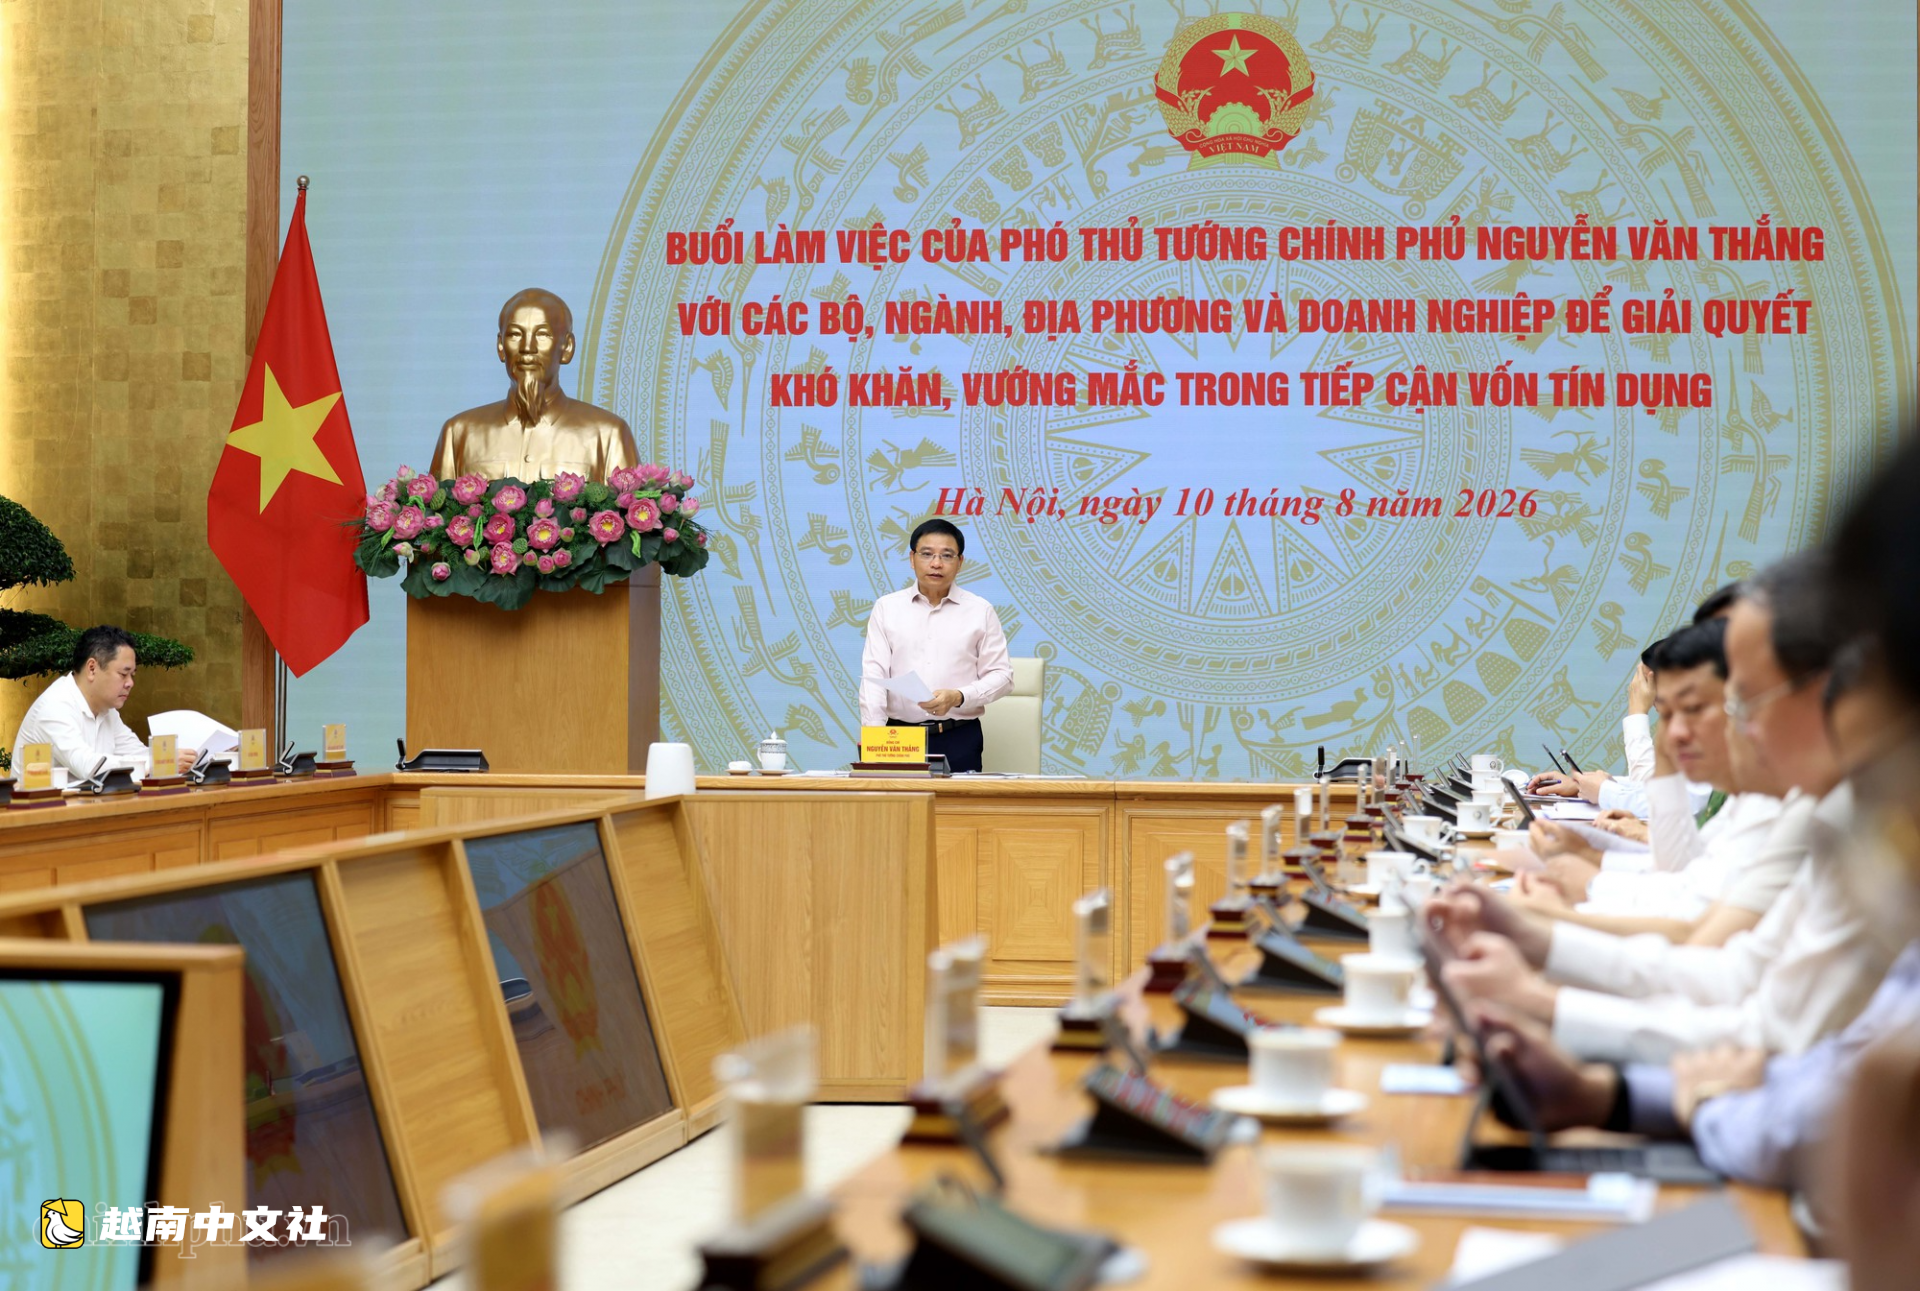
為了增加信貸供應,勝副總理呼籲銀行改變方法,避免對所有企業採用單一的信貸產品或評估方法,因為製造商、貿易商、出口商、建築公司、科技企業和農業企業各有不同特點。
信貸機構應根據行業、價值鏈、現金流和風險水平設計產品。稅務數據、電子發票、支付賬戶和信用記錄應更廣泛地用於信貸評估。抵押品對風險管理仍然必要,但不應成為決定企業能否獲得貸款的唯一因素,勝副總理說。
“越南需要逐步從詢問企業有什麼資產可抵押,轉向評估其業務計劃、現金流和償債能力。”他說。
勝副總理還要求銀行繼續削減運營成本,加快數字化轉型,為降息創造空間。監管機構和銀行應關注企業實際的總資本成本,包括費用和相關收費,而不是隻看宣傳利率。
副總理呼籲果斷解決銀行體系以外的障礙。銀行體系內的問題應由越南國家銀行和信貸機構處理,而各部委和地方主管部門必須解決其管轄範圍內的事項。企業應解決自身內部能力產生的問題。
“絕不能迫使企業跑多個部門、問多個主管機關,卻沒有人承擔責任,”他說,並呼籲每一項建議都要有明確的責任人、任務、期限、責任和結果,並且要跟蹤到底。
在努力改善信貸獲取的同時,勝副總理強調,銀行體系“不能也不應成為經濟唯一的資本來源”。因此,他指派財政部與各機構協調,發展股票市場、企業債券市場、投資基金和國際資本來源。
有長期投資需求的大型企業和公司也應分散融資來源,逐步減少對銀行信貸的依賴,他說。
 越南中文社