
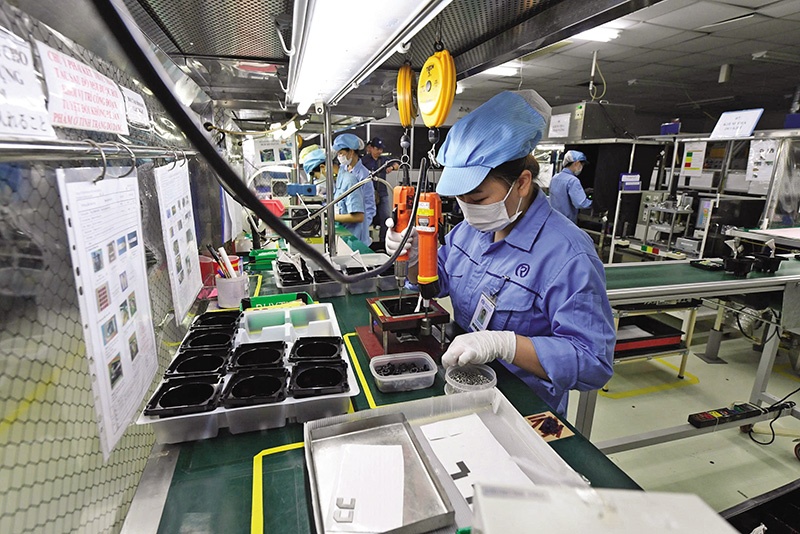
據龍資本稱,7月份提供了一個市場很少如此清晰設置的測試:數年來最強勁的生產數據,與3月以來指數最大月度跌幅形成對比。問題——上半年增長結構能否保持其勢頭——得到了明確回答。產能形成在各個方面加速,通脹連續第二個月環比下降,確認5月為峰值。
製造業提供了最清晰的解讀。7月份工業生產指數同比上升14.5%,今年前七個月上升11.4%,是多年來最強的七個月表現,金屬、汽車和電子產品領域均保持廣泛增長。
採購經理人指數升至五個月高點52.9,印證了官方數據。更具說服力的數字是製造業就業人數,同比增長3.3%。企業正在增加人力和工廠,而不僅僅是讓現有產能更充分利用。
資本投放從兩個方向講述了同樣的故事。7月份公共投資撥付同比增長25.9%,使今年前七個月完成年度計劃的39%,通常的年底加速仍在前面。實際利用外資152億美元,是五年來最強的七個月總額,增長11.8%,其中82.6%投向製造業,而註冊外資增長58%至381億美元。國內和外國資本同時大規模地投入生產基地。
進口是這種建設最先顯現的地方。今年前七個月進口同比增長34.8%,遠高於出口的21.7%,使貿易差額從一年前的104億美元順差轉為205億美元逆差。
這一構成消除了大部分擔憂:94.1%的進口是生產性投入,其中電子產品和電腦零部件領漲,增長65.9%,達到1358億美元。這是投資週期在途的表現,而非消費超過收入,不過進口積累需要轉化為出口,才能使外部賬戶重新平衡。
零售額今年前七個月增長13.1%,實際增長7.5%,仍是穩定的支撐因素,而非波動因素。
通脹是本月最重要的平靜發佈。居民消費價格指數環比下降0.1%,連續第二個月下降,較5月5.6%的同比峰值已回落超過一個百分點,七個月均值4.4%低於政府4.5%至5%的上限。
核心通脹率4.6%和公用事業成本仍值得關注,但方向已經轉變:5月看似受限的政策空間正在重新打開,而投資週期正需要更多的政策空間。
龍資本還指出,7月份該指數主要受全球因素影響而非越南因素。越南指數以美元計算下跌6.3%,收於1,735.8點,跌幅集中在截至7月24日的一週,因中東風險、石油和美國貿易政策頭條消息而下跌5.7%。指數迅速回升,到7月29日收復1,700點,不過外國投資者在胡志明市證券交易所淨賣出約4.3億美元,市場寬度仍不均衡。
因此下半年開局具有建設性但更具選擇性。9月份富時指數納入、數月淨賣出後外資持倉減少以及政策空間重新開放,都預示著未來幾個月該指數前景更加積極。
 越南中文社
