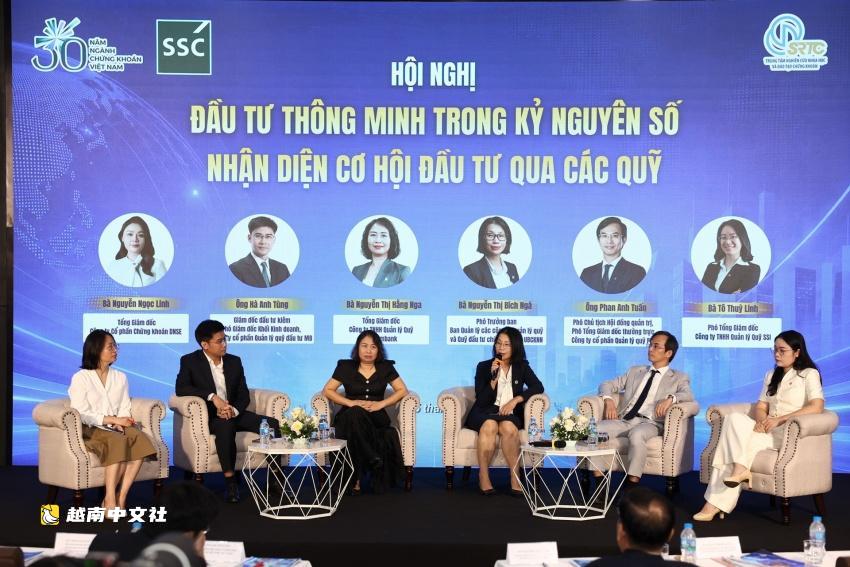
會議介紹了通過基金投資的益處和方法,旨在提高投資者知識和專業性,這是證券委員會根據2025年9月第722/QD-UBCK號決定開展的投資者教育和培訓項目的一部分,也是財政部根據2025年9月第3168/QD-BTC號決定重組投資者基礎和發展證券投資基金業項目的一部分。
此舉正值越南基金業快速擴張,但與該地區其他市場相比規模仍然相對較小。
證券委員會下屬基金管理公司和證券投資基金監管部主任阮功明在會上表示,越南目前有43家基金管理公司和142只證券投資基金,其中包括106只公募基金。
截至2026年6月底,管理資產總額達到約338億美元,較2015年底的50億美元增長近6.8倍,過去十年平均年增長率超過20%。
然而,該行業的規模僅相當於國內生產總值的約6%,遠低於泰國的31%、馬來西亞的56%、中國的57%和韓國的84%。
“這些數字表明基金業有巨大的擴張空間,尤其是在越南尋求發展更加平衡的資本市場並減少對銀行信貸依賴的情況下,”明表示。
明認為,發展基金業與重塑投資者基礎密切相關。可持續的資本市場不能過度依賴散戶投資者和短期資本流動,而投資基金、養老基金、保險公司和其他長期機構投資者可以提供更穩定的資金來源,並有助於改善公司治理和提升市場專業性。
這一方向也體現在總理於7月27日發佈的關於越南金融市場全面改革的第1413/QD-TTg號決定中,該決定強調發展可持續的投資者基礎,並提高機構投資者的角色和市場份額。
隨著越南股市邁向更高程度的國際可及性,這一機遇變得更加重要。
VCBF首席執行官阮氏恆娥認為,越南市場升級不僅是吸引更多外資的機會,更是國際機構對市場發展和質量的認可。
娥援引的估計數字顯示,一旦越南被納入適當指數,可能會吸引約20億美元的投資基金。“外國投資者目前僅佔國內股市的約10%,國際參與的空間相當大,”她說。
“然而,僅靠市場重新分類並不能保證國際資本持續流入,尤其是主動型基金。下一個挑戰是確保越南市場提供足夠廣泛的高質量投資機會。”
娥指出越南股市的結構是吸引更多主動型投資基金面臨的挑戰之一,她注意到銀行、證券和房地產佔據了市值和流動性的很大份額。這種集中限制了尋求具有更強長期增長潛力公司的基金可獲得的投資機會範圍。
“一個美麗的市場只是必要條件。市場還必須提供優質的投資機會,”娥表示,並補充說國際投資者普遍對越南宏觀經濟前景持積極看法,但可能發現識別能夠實現可持續長期增長的個別公司更具挑戰性。
對於被動型基金而言,指數納入和個股權重仍是關鍵考慮因素,而主動型基金則更重視公司質量、管理能力、增長前景、現金生成和估值。因此,擴大上市公司的範圍和質量對於吸引和留住更成熟的機構資本非常重要。
這一機遇也延伸到國內投資者,儘管金融市場日益複雜,但基金產品在家庭財務規劃中的使用仍相對不足。許多個人投資者缺乏時間、專業知識或資源來選股、分析財務報表和管理投資組合,這為專業基金經理將家庭儲蓄引導至多元化、專業化管理的投資提供了空間。
MB Capital業務部副主任何英松表示,國內投資者金融素養的提高正在為基金業創造有利條件。投資者越來越關注財務規劃、資產配置和風險偏好,更加註重回報與安全的平衡,而不是追求短期市場波動。
“數字化可以降低基金投資門檻,加速這一轉變。數字開戶和身份識別、基金憑證分發、投資組合管理、業績監控和風險管理可以使基金產品更容易被更廣泛的投資者群體所接受,”松表示。
他認為,越南基金業可以逐步擴大到佔國內生產總值的15-20%,但達到這一水平不僅需要管理資產規模的增長。
“這將取決於機構投資者基礎的同步發展、更高質量的上市公司、更多樣化的基金產品、更強的基金管理能力、更廣泛的數字分銷以及更高的投資者信心,”他說。“因此,基金業的發展應被視為越南資本市場更廣泛重組的一部分,而不是一個獨立的金融服務目標。”

 越南中文社