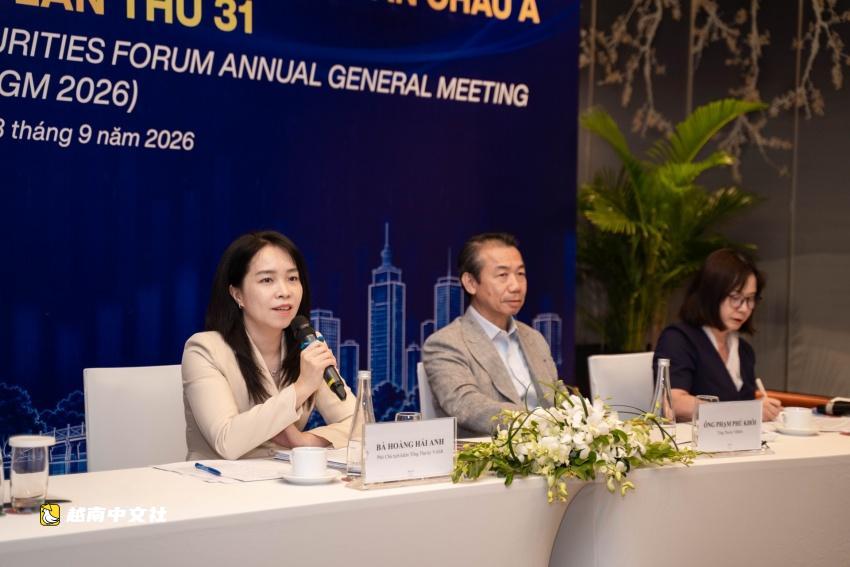
活動將於9月30日至10月3日舉行。亮點是一場題為“投資越南——新時代中前行”的論壇,聚焦投資前景、資本動員策略以及越南吸引長期國際資本所需的條件。
越南首次主辦亞洲證券論壇年會之際,其股市已被富時羅素從前沿市場升級為次級新興市場,這也與根據第1726/QD-TTg號決定製定的到2030年證券市場發展戰略相契合。
該活動將為金融機構、證券協會和國際投資者提供瞭解越南資本市場改革的機會,同時加強聯繫,並分享證券、債券、綠色金融、環境、社會與治理(ESG)標準以及數字化轉型方面的經驗。
越南證券經營協會(VASB)副主席兼秘書長黃海英表示,市場升級將為越南帶來更多獲取國際資本的機會,但僅憑這一點還不足以吸引大規模長期投資。“市場升級是必要的,但並不充分,”黃海英說。
她說,下一個問題是越南將如何在區域資本市場版圖中定位自己,以及能為國際投資者提供哪些優勢。“多個亞洲市場已形成各自鮮明的優勢——新加坡已成為國際資本進入亞洲的門戶,馬來西亞在伊斯蘭資本市場確立了強勢地位,而泰國則在流動性方面形成了優勢。”
對越南而言,除了持續改善市場基礎設施和機制外,企業質量將是一個重要因素。“我們需要增強企業能力,尤其是公司治理,”她說。
黃海英指出,日本和韓國的經驗表明,公司治理的改善既能提升單個公司的質量,也能增強整個市場對投資者的吸引力。
越南債券市場協會(VBMA)副主席兼秘書長範富魁表示,隨著越南在下一發展階段面臨巨大的中長期融資需求,吸引國際資本已變得越來越重要。
VBMA的討論和分析表明,來自政府、信貸和銀行體系的可用資金與經濟總體資本需求之間仍存在顯著缺口。“要填補這一缺口,我們需要明確資金將從何而來,”他說。
然而,外國投資者對越南債券市場的參與仍然有限。與股票市場不同,國際債券投資者在進行資本配置決策時通常高度重視主權信用評級和發行人信用評級。
因此,範富魁預計,股市升級的影響之後,越南主權信用評級和債券發行人評級也將改善。“更好的信用狀況可以擴大越南的國際投資者基礎,同時讓發行人能夠以更有利的條件融資。當信用評級改善時,借貸成本可以下降,期限也可以延長,”他說。
這位VBMA代表表示,鑑於全球債券市場規模要大得多,吸引資本進入債券的潛力可能遠大於股票。
如果信用評級條件改善,他預計流入越南債券市場的外國資本可能達到約100億至200億美元,相當於他估計市場升級後可能流入股票市場資本的10至20倍。
在討論全球資本市場趨勢及其對流入越南資本的影響時,範富魁表示,地緣政治形勢、能源價格和貨幣政策正在為債券市場創造不利環境。中東衝突和俄烏戰爭推高了油價,並加大了通脹壓力。在此背景下,美國和其它主要經濟體的利率前景對債券資本流動變得不那麼有利。
這對計劃在國際市場融資的越南企業尤其重要。範富魁指出,越南企業在海外發行債券時,美國國債收益率通常被用作基準。當國際收益率維持高位時,融資成本也會上升。
“儘管如此,不利的市場條件不應阻止越南企業為進入國際市場做準備。這不應妨礙我們思考如何走向國際市場。現在是做好準備、增強自身能力的時機,”範富魁解釋道。
範富魁認為,政府和越南企業應利用這一時期加強準備,並加快改善信用評級。當國際條件變得更加有利時,更強的信用狀況將使越南發行人在獲取外部融資時處於更有利的位置。
從另一個角度看,VASB的黃海英表示,全球地緣政治、貿易和貨幣政策變化不僅帶來風險,也為進入新增長階段的市場帶來機遇。
她說,在動盪環境中,國際資本往往尋求兼具增長潛力與安全穩定的目的地。越南有機會吸引此類資本,但只有通過積極主動的戰略和提前準備才能實現這一機會。“對於一項戰略任務,所有問題都需要全面考慮並同步實施,”她說。
她說,越南的戰略不應僅限於市場升級後再考慮如何吸引資本。除了升級之外,該國還需要發展金融中介機構,尤其是基金管理行業和機構投資者基礎,它們在國際資本與國內市場之間發揮橋梁作用。
黃海英表示,除了外國資本,越南還應更好地利用國內資源。她提到日本的NISA投資賬戶計劃,該計劃鼓勵部分家庭儲蓄轉向投資,並提出可以開發適合越南的機制,將家庭資源動員到資本市場。
她說,除了市場基本面因素外,ESG、數字化轉型和人工智能將日益影響資本流動方向。尤其是ESG,不再僅僅是可持續發展問題,而正成為尋求吸引國際資本的國家、市場和公司的競爭因素。
 越南中文社