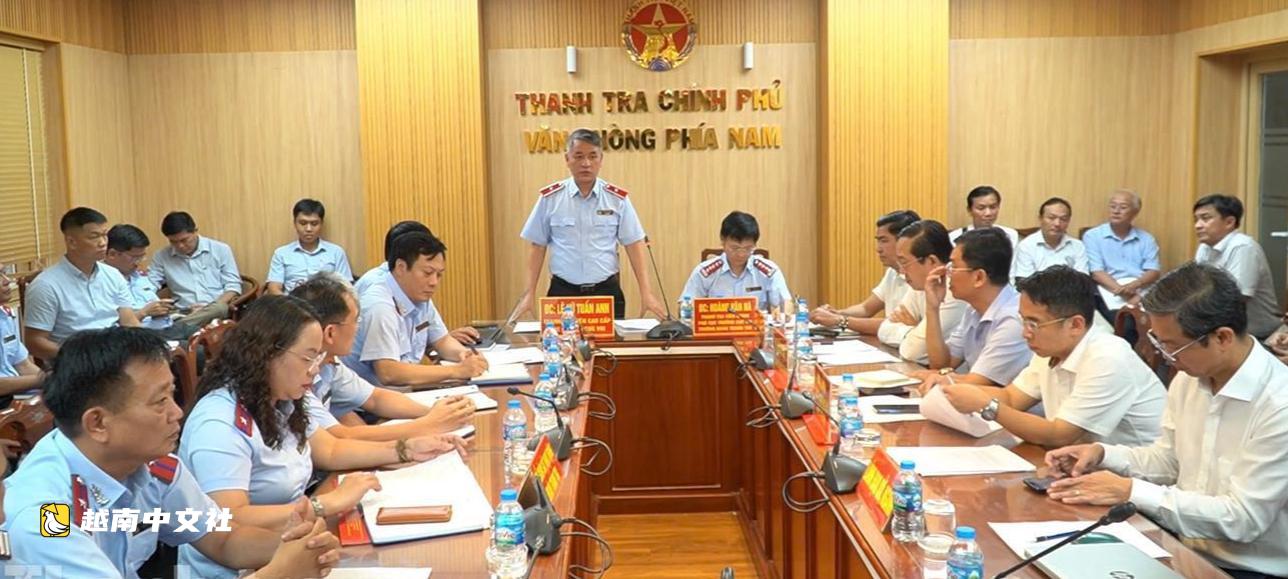
越南政府監察署近日發佈關於胡志明市、西寧省和同塔省建築用礦產管理與開採工作專項監察結論的通知。
在結論中,政府監察署專門用一個章節指出了在平陽建設股份公司所屬常新三號石礦發生的具有違反刑事法律跡象的行為。
監察機關同時表示,已將案件檔案移交有管轄權的調查機關依法審查處理。
明知超產能開採,企業仍“卡”在15%以下以免被吊銷許可證
常新三號石礦由原平陽省人民委員會自2019年9月起向平陽建設股份公司頒發許可證,儲量逾1730萬立方米原塊石料,開採產能為每年170萬立方米。許可證有效期10年。
通過核查檔案、會計憑證及相關資料,政府監察署認定,在連續4年(2022年至2025年)內,該公司超許可產能共開採78.6萬立方米原塊石料,相當於逾110萬立方米原礦石料,總值暫計1200億越盾。
根據公司董事長提交的說明文件及政府監察署引用的工作記錄,企業清楚知道超出許可證所載產能開採,但因市場需求仍然實施。
結論指出,公司同時主動將超產開採量控制在許可產能的15%以下,以避免被處以吊銷礦產開採許可證使用權的附加處罰。
政府監察署表示,該說明內容與通過檔案、資料及鑑定結果確定的開採數據相符。
監察機關認定,超產能開採不符合許可證內容,違反了礦產法律的規定。
據此,政府監察署認定平陽建設股份公司的上述行為具有違反資源研究、勘探、開採規定罪的跡象。
逾20.5萬立方米石料、價值286億越盾未入會計賬簿
政府監察署指出的第二類具有刑事蹟象的行為,涉及將大量已開採的礦產置於會計賬簿之外。
根據鑑定結果,2019年至2026年,常新三號石礦實際開採的礦產總量為逾1900萬立方米原礦石料。
而經比對檔案、會計憑證,政府監察署認定,同期公司申報的礦產量僅為逾1880萬立方米。
結論指出,實際開採量與公司在賬簿上申報數據之間的差額為20.5萬立方米原礦石料,價值暫計約286億越盾。
監察結果顯示,上述全部石料均已開採,但公司未在會計賬簿中予以確認和反映。
政府監察署認定,此舉屬於被嚴禁的將會計核算單位資產或與會計核算單位有關資產置於會計賬簿之外的行為,具有違反國家會計規定造成嚴重後果罪和逃稅罪的跡象。
應向預算繳納但公司尚未申報、實施的稅費暫計約71億越盾,包括資源稅、環境保護費和增值稅。
因此,就常新三號石礦的兩類行為,政府監察署認定存在三項罪名的跡象,包括違反資源研究、勘探、開採規定;違反國家會計規定造成嚴重後果以及逃稅。
連年超產開採卻未被及時發現、處理
除具有刑事蹟象的行為外,政府監察署還指出了對常新三號石礦國家管理工作中存在的問題。
根據結論,平陽建設股份公司多年持續超產能開採,但國家管理機關未能及時發現、處理。
截至監察之時,胡志明市農業與環境廳尚未對該礦遵守礦產開採許可證情況進行檢查、監督。自2015年至監察之時,該公司也未被稅務機關檢查。
值得注意的是,胡志明市監察署已於2026年開展專項監察並發現常新三號石礦的違規行為,但未按規定建議有管轄權的機關處理。
政府監察署要求平陽建設股份公司停止並糾正監察結論中所述的違規行為,同時按規定全額退還政府監察署已支付的鑑定聘請費用。

 越南中文社