越南交通基礎設施瓶頸:私人資本難以流入
缺乏長期資金、貸款利率高、風險分擔機制不明確,是導致交通基礎設施項目難以動員社會資本的瓶頸。
建設部9月29日呼籲以公私合作(PPP)方式投資29個高速公路項目,初步總投資約923萬億越盾。在預算有限的情況下,通過PPP吸引私人資本被視為滿足基礎設施發展需求的重要解決方案。
然而,自2021年《PPP法》生效以來,僅有30個交通基礎設施PPP項目獲批投資主張,其中12個項目選定了投資者並簽署了實施合同。企業和管理機構指出諸多障礙,導致簽約項目比例不足50%,私人資本尚未能大量流入該領域。
貸款資金瓶頸
公路交通工程投資者協會主席陳忠表示,基礎設施項目通常總投資額大,建設和資金回收期超過20年。企業的自有資金通常僅佔15-20%,因此PPP項目的實施資金主要依賴銀行信貸。但銀行主要提供中短期貸款,而基礎設施項目需要長期穩定的資金來源。
資金籌集正是導致2017-2020年階段5個南北高速公路PPP項目未能選定投資者的主要障礙之一。一些已簽約項目在安排貸款資金過程中也遇到困難。“這是PPP投資方式的緊迫問題。我們一開始就知道並提出了這個問題,但至今仍未解決。”陳忠說。
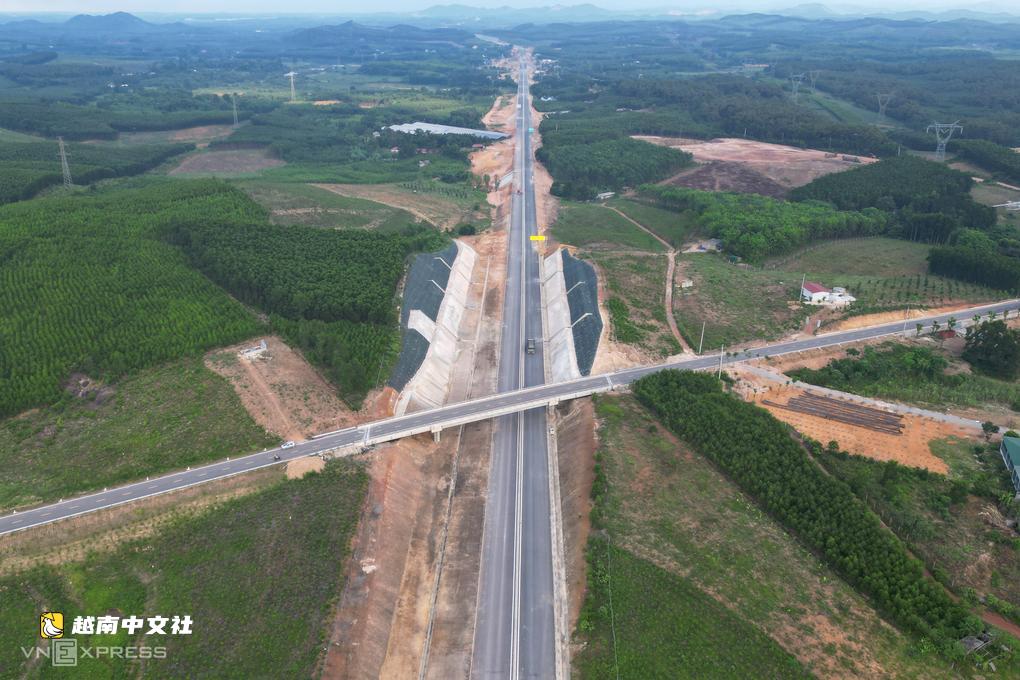
芳城交通投資與建設股份公司董事長範文魁也指出,商業銀行必須控制中長期貸款比例,因此向PPP項目提供信貸變得困難。中長期貸款利率高,顯著增加了項目成本。利率為8-10%時企業才能確保財務方案,但許多銀行的貸款利率超過10%。
從國家管理角度看,財政部招標管理局的阮氏秋河評估稱,目前PPP項目的貸款資金主要來自商業銀行,期限相對較短且利率高,與交通基礎設施項目較長的投資回收期不匹配。與此同時,項目債券市場、基礎設施投資基金和長期金融機構的發展尚未與該領域的資金需求相匹配。
收入風險
除資金外,創造收入的能力是決定交通PPP項目財務可行性的因素。安永(EY)國際諮詢公司副總經理阮越長表示,國際經驗表明,公路PPP項目的重大風險是車流量。如果實際車流量低於預測,收入下降,進而影響償債能力和投資回收期。
近年來,許多高速公路的車流量呈改善趨勢,有助於提高收入預測能力。然而,風險依然存在,因為項目的財務方案通常按數十年的運營期計算。在長期內,許多因素可能發生變化,從交通規劃、競爭路線的形成、收費調整到車輛增長率。這些變化都可能直接影響項目現金流和投資回收能力。
範文魁舉例稱,法雲-梂曳高速公路規劃擴建至10車道,而與高速公路平行、經過河內的1號國道也正在擴建至10車道。這些變化可能影響該高速公路的財務方案。
除車流量外,項目實施過程中的諸多因素,如徵地拆遷緩慢、材料短缺、物資價格上漲或車輛增長率低於預測,也可能改變財務方案。
投資者認為,當這些波動發生時,需要建立機制來調整財務方案以適應實際情況。德卡集團董事長鬍明黃建議,除了高速公路項目的預測“收入圖表”外,還需要在整個項目生命週期中配備一個“風險圖表”。“風險圖表”需要識別可能改變投資效益的變量,從徵地拆遷緩慢、材料、燃料價格波動、體制政策變化到實際車流量和收入低於財務方案的可能性。
“哪些風險可以控制、誰有能力控制以及處理機制如何,需要從投資準備階段就確定。”黃先生說,並指出德卡集團實施項目的實踐表明,材料、燃料價格及其他投入因素的波動對項目成本和進度影響很大。
缺乏風險分擔機制
投資者和信貸機構關心的另一個問題是PPP項目整個生命週期中的風險分擔機制。目前全國仍有8個BOT項目被確定因財務方案被破壞而面臨困難、虧損。提到的原因包括政策、規劃變化等,導致項目自2017年以來持續困難但未徹底解決,影響了投資者和信貸機構對交通PPP領域的信心。
阮文魁認為,《PPP法》中關於收入風險分擔的規定需要進一步具體化。當項目收入下降75%時,國家有風險分擔機制,但尚未明確規定補償項目的資金來源。在地方收入低、無力實施支持部分的情況下,資金將從何而來也需要指明。
“當機制不夠明確時,企業和信貸機構將難以準確計算項目的長期風險。”魁說。
陳忠建議,在PPP模式下,國家和投資者應被確定為共同參與項目的合作伙伴,其中風險應分配給最有能力控制的一方。
目前,據陳忠稱,投資者在項目實施過程中遇到困難時仍處於不利地位,且未得到及時解決。國家主要仍扮演管理機構角色,而不是共同處理項目運營過程中產生的風險。因此,他提議成立交通基礎設施發展投資基金,為私營企業提供貸款支持,同時允許投資者從準備階段就與國家共同研究項目,從而更準確地評估財務方案。
德卡集團董事長鬍明黃認為,不能對所有PPP項目套用同一公式。對於南北高速公路項目,需要根據實際數據對每一段路線進行分類,以制定合適的財務方案。車流量和收入好、有足夠回收能力的路段可以動員私人資源,甚至不需要國家出資。對於財務難以平衡的路段,需要確定合適的國家資金比例,以確保項目的可行性。
“工程建成並不意味著PPP已經成功。”黃先生說。因為如果實際車流量和收入未達到初始方案,項目在接下來20-30年的運營中仍可能面臨困難。因此,風險的分配和分擔需要在項目整個生命週期中計算,而不是僅集中在建設階段。
專家表示,在交通基礎設施投資需求巨大的背景下,動員私人資本不僅取決於所呼籲的項目清單,還取決於能否制定足夠有吸引力的財務方案、合適的長期資金來源以及可預測的風險分配機制。當這些因素明確後,投資者和信貸機構才有依據充分評估項目在數十年生命週期中的效益和風險。
段鸞
 越南中文社