擴大經濟機會
在峴港,許多婦女正在利用政策信貸來啟動或擴大其生產經營活動。越南社會政策銀行峴港分行行長段玉忠表示,2025年,越南社會政策銀行峴港分行通過越南婦女聯合會向26774名客戶發放了貸款,發放總額為7872萬美元。前八個月,相應數字為16369名客戶和5652萬美元。
峴港只是全國範圍內更廣泛的政策信貸部署的一個例子。根據越南社會政策銀行的數據,截至6月30日,與社會政治組織協調管理的政策信貸餘額達到178.8億美元,佔該銀行未償貸款總額的98.39%。
僅通過越南婦女聯合會管理的未償貸款就達到66.9億美元,比2025年底增加了5.5204億美元,佔委託未償貸款總額的37.40%。該聯合會管理著59770個儲蓄和信貸小組,為近250萬名客戶提供服務。
這一規模表明,婦女是政策信貸的主要受益者之一,融資需求不僅來自已經經營生產或商業機構的婦女,也來自那些尋求建立新生計的婦女。
根據具體計劃和資格要求,婦女可以獲得針對貧困戶、近貧戶、剛脫貧戶的融資,以及支持創造就業、保留和擴大就業的計劃,還有其他各種政策信貸計劃。
對於創業婦女來說,貸款可用於購買種畜、投資畜牧設施、購買庫存或補充營運資金。對於已經擁有成熟商業模式的婦女,融資可以幫助擴大規模併產生額外收入。
“資金的有效性首先必須源於借款人自身的能力和家庭的實際情況。一個好的商業計劃不一定非要涉及大規模模式,”段玉忠說。“對許多家庭來說,一個小型生產設施、一家小商店、一群牲畜、一個合適的生產模式,或者一個需求穩定的服務企業,都可以產生可觀的收入。重要的是貸款用於預期目的,符合計劃的商業模式,並有能力產生收入來償還債務。”
不僅僅是貸款
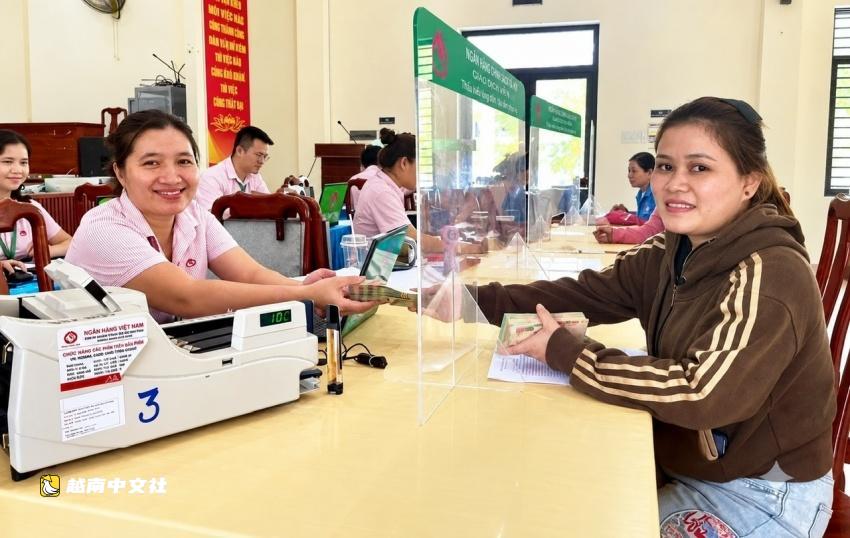
要使生產或商業模式有效運作,借款人需要了解他們將如何使用資金、誰將購買他們的產品,以及現金流將如何產生和循環。這就是為什麼政策信貸要與地方當局和委託的社會政治組織密切協調組織。
在基層,這些組織共同努力宣傳政策信息、提供指導、評估貸款申請、進行監測,並在整個貸款過程中陪伴借款人。
越南婦女聯合會在將融資帶給其成員方面發揮著重要作用。儲蓄和信貸小組網絡提供了一個額外的社區級渠道,借款人可以通過該渠道交流經驗、維持儲蓄並共同監測資金使用情況。截至6月30日,四個委託的社會政治組織管理著165185個儲蓄和信貸小組,其中87.72%被評為良好。
對婦女來說,這種支持尤其有意義,因為許多貸款直接與家庭經濟活動相關。一家小商店、畜牧模式、生產設施或服務企業可以用相對較少的資金建立起來。一旦產生穩定收入,婦女就獲得更大的財務資源和更強的家庭經濟獨立性。
然而,要使這些努力更進一步,需要將資金嵌入更廣泛的支持生態系統中。
“除了獲得資金外,借款人還需要在生產知識、管理、銷售技能、技術採用和市場聯繫方面得到支持。這也是越南婦女聯合會和其他社會政治組織可以發揮非常有效作用的領域,”段玉忠說。
從全國範圍來看,通過越南婦女聯合會管理的近67億美元未償貸款,通過59770個儲蓄和信貸小組為近250萬名客戶提供服務,表明政策信貸正與婦女的經濟活動和生計越來越緊密地聯繫在一起。
因此,這些資金的價值不僅在於到達借款人的金額,還在於其支持可持續經濟活動的能力,將小規模模式轉變為穩定的收入來源,並使為家庭經濟做出貢獻的婦女能夠為他人創造額外的就業機會。
 越南中文社