胡志明市一家規模達數萬億越盾的企業主向《青年報》分享說,他剛敲定了一筆“一生難遇”的交易,決定賣掉自己用20多年構建起來的整個企業生態系統。
儘管“痛心”且“惋惜”,這位企業家認為這一決定是果斷的,因為必須做出關乎生存的選擇,以在市場的巨大變化和日益殘酷的洗牌中保全資產。
令人糾結的心緒:停下來觀察,還是繼續前行
這位企業家在多個省市經營零售、能源和運輸領域,他說,要建立起今天這樣的企業平臺並不容易。
然而,目前企業正面臨前所未有的新課題,即市場、消費需求和各項新政策的日益迅速變化。
對於出售全部產業的決定,這位企業家分享說,他仍會繼續尋找市場機會,但他現在的選擇是暫時停下來“休息”和“觀察”,以便做出新的投資決定。
因為從市場現實來看,這位企業家表示,傳統商業模式正日益承受現代商業模式殘酷的競爭壓力。
例如在零售領域,電子商務、線上銷售渠道和社交媒體平臺的興起,使用戶改變了購物行為,傳統零售商必須改變以適應。
再如在能源領域,向環保產品、環保交通工具和清潔能源消費需求的轉變,使傳統領域萎縮。當市場因素不利,再加上政策機制變化,企業被迫面對關乎生存的選擇題。
這也是企業主們在保護自身資產時,面對“停下還是繼續”的問題而糾結的原因。
從技術解決方案開發者的角度看,Arobid科技股份公司董事長陳文九認為,許多企業尚不能擴大規模或實現突破的最大障礙,來自傳統運營思維的束縛。
經歷30多年互聯網時代並邁入人工智能(AI)時代,不少單位仍誤以為只要在網上出現就夠了。然而,在AI時代,如果不主動標準化數據並改變市場接觸模式,企業將很難優化生產成本和提高競爭力。
當前的核心瓶頸在於,企業的數字能力檔案仍然貧乏且缺乏更新。陳文九強調,如果數據未能滿足“漂亮—準確—充足—乾淨—鮮活”五項標準,AI工具就無法分析,也無法將企業與國際投資者或合適的投入供應鏈對接。
與此同時還有放任不管的問題,許多企業把檔案放到電商平臺,卻沒有安排專人跟蹤,導致錯失對接機會,然後反過來懷疑技術的效果。
數字化轉型只有企業一方面主動“清理”並標準化數據,另一方面系統培訓運營人員,才能真正成功。
企業家為獲取資金、擴大資源而頭疼
從科技企業角度看,Saolatek(胡志明市,從事無人機/UAV研發領域的企業)創始人陳英俊指出,使科技企業尚不能加速或實現規模突破的最核心、最痛的點,仍圍繞“錢從哪裡來是第一道題”。
多年來,許多政策或風險扶持基金被提及,但實際獲取資金並不簡單。
陳英俊認為,當前最大的悖論在於抵押資產估值機制。房地產、倉庫或汽車等實物資產很容易被銀行估值並按價值的50%—85%放貸,而知識產權資產——決定科技企業生死存亡的因素——卻被許多地方估值為零。
現實中,有些單位擁有估值數千萬美元甚至上億美元的品牌或股份,或已自行投入數百萬美元用於研發(R&D),但當它們拿這些知識產權資產或企業去一些銀行貸款時,卻連一筆小額貸款都無法獲得。
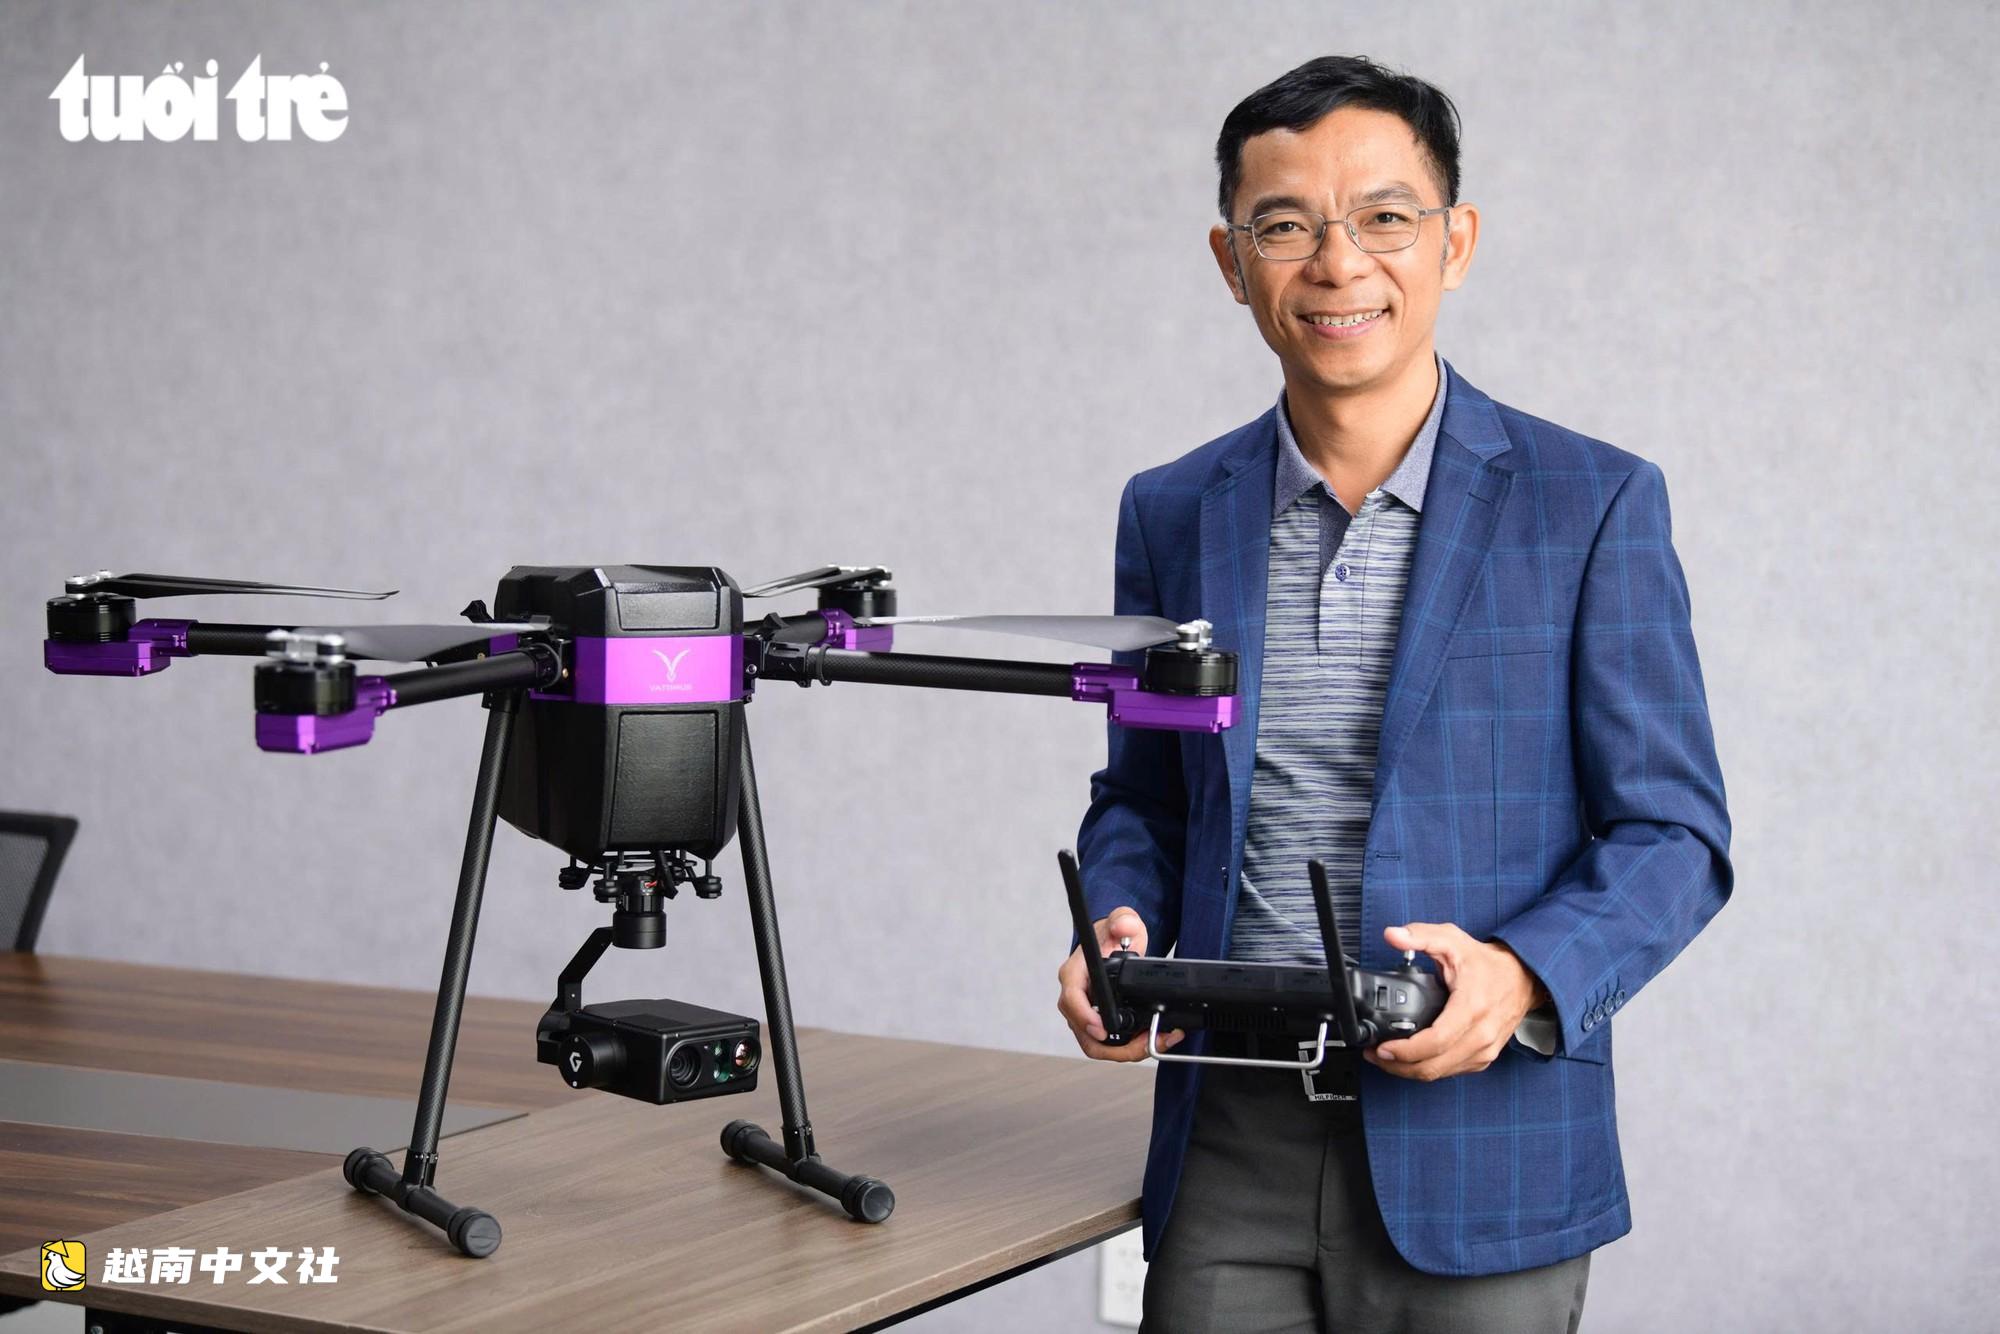
正是財務困難收緊了研發——這一最昂貴、風險最高,卻是創造核心技術最具決定性的環節。
沒有資金,企業無法維持研發,沒有經費寄送樣品進行測試,更不可能拿出數十億越盾參加大型國際展會,以將產品融入全球供應鏈從而擴大規模。
為破解這一瓶頸,陳英俊建議科技廳、財政廳和銀行系統等管理機構應正視事實,並給出更透明、更詳細的統計數據:在所有這些機制之後,真正“投放”到企業手中的錢有多少,獲取手續是否便利?社會真正重視什麼,資源和人才就會流向那裡。
“現在是國家把科學技術和研發投資視為再造未來經濟的強制性投資的時候了,應接受科學風險,並頒佈實質性金融機制,以釋放企業的創造力。”陳英俊強調。
在接受《青年報》採訪時,越南工商聯合會(VCCI)副總秘書長兼法制委員會主任竇英俊表示,VCCI連續多年的企業調查顯示,融資始終是企業面臨的首要困難之一。企業要貸款就必須有抵押資產,而許多企業,尤其是初創企業並不具備。
“也不能怪商業銀行,因為它們必須保全資本,找到可靠、有信譽的借款客戶。小企業尚無這種優勢。因此,儘管小企業和微型企業佔企業數量的98%,但它們在當前信貸餘額中的貸款資金比重很低,僅約20%。”竇英俊說。
在分析原因時,他認為銀行信貸目前是經濟的主要、主導性資金供給渠道,而證券市場、債券等其他渠道發展得太有限。面向中小企業的扶持基金、投資基金雖然存在,但運作效率不高。
因此,這一內容被視為當前修訂《中小企業發展法》過程中的首要優先事項,因為基於現金流的貸款仍取決於數據、信息,尤其是中小企業管理的專業性、規範性和透明度……
從實踐出發,竇英俊認為需要更多同步解決方案,尤其是在落實政治局關於發展私營經濟的第68號決議方面。那就是成立並推動中小企業扶持基金髮展,使其更市場化、更有效率地運作。
推動基於現金流、知識產權資產……而非僅依賴房地產抵押的貸款。數字化、向商業銀行共享信息……並更有效地執行。

 越南中文社