越南建設部在2026年前9個月住房政策與房地產市場執行情況報告中指出,2026年第三季度房地產交易量較上一季度呈小幅下降趨勢。報告認為,這一變化反映在資金成本仍處高位、融資渠道受限、漲價預期不足以推動買家出手的背景下,購房者態度趨於謹慎。
分板塊看,公寓價格小幅回落,但大城市整體價格水平仍因建設投資和資金成本上升而維持高位。項目內別墅、聯排住宅在部分區域售價也略有下降,流動性仍然偏慢。購房者傾向集中於法律手續清晰、基礎設施完善且具備實際使用價值的項目。二級市場住宅用地價格繼續承壓下調,成交量同步萎縮。
建設部將主要原因歸結為資金成本仍高,以及投資者轉向滿足實際居住需求、法律手續清晰、可穩定運營的產品。旅遊度假類房地產在部分項目也錄得價格小幅下降,該板塊流動性仍處低位,交易主要集中在法律手續齊全、位置便利且由信譽品牌運營的項目。
DXS-FERI的2026年第三季度房地產市場報告顯示,各區域售價普遍呈下調趨勢,環比降幅多為5%至20%。高層公寓在全國範圍錄得降價:與2026年第二季度相比,北部下降15%至20%,中部下降10%至15%,南部和西部均下降5%至10%。目前北部公寓價格約每平方米4500萬至1.6億越南盾,南部約3600萬至1.45億越南盾,中部約3000萬至1億越南盾。
城市區項目低層住宅方面,北部降幅最大,為15%至20%,售價降至約每平方米7000萬至2.8億越南盾;南部下降10%至15%,約5000萬至3.2億越南盾;中部和西部均下降10%至15%,分別約4500萬至2億越南盾和3000萬至1億越南盾。住宅用地走勢類似,北部下降15%至20%至約每平方米4500萬至9000萬越南盾,中部、南部和西部均下降10%至15%。
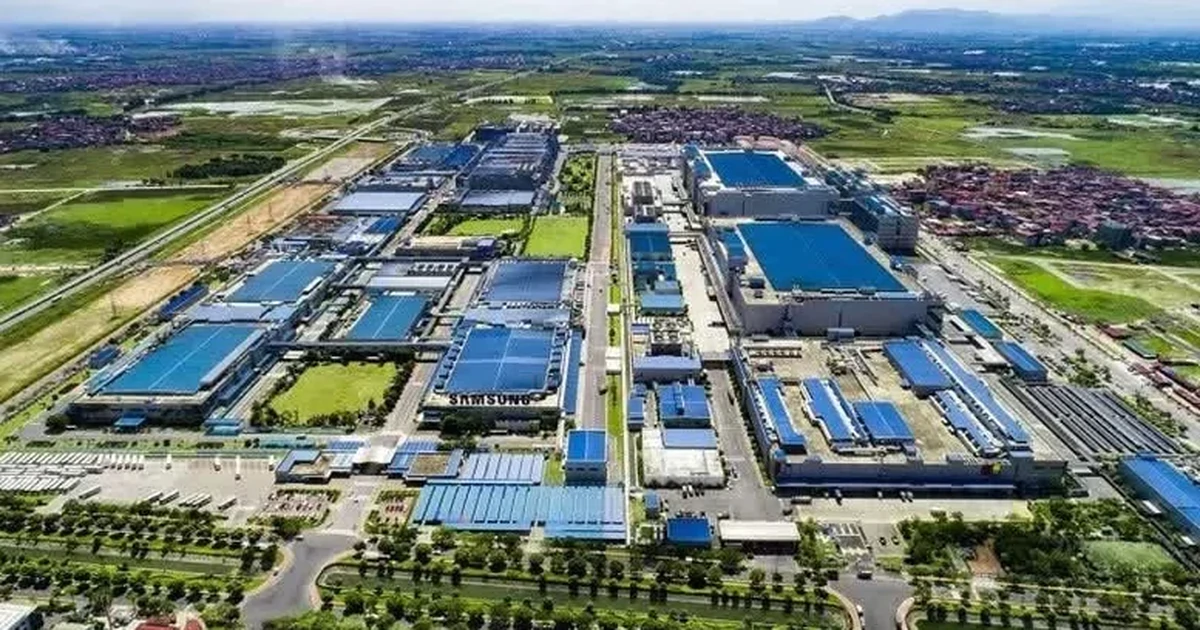
與整體趨勢相反,工業房地產繼續表現積極。建設部表示,2026年第三季度工業園區土地租金和現成廠房租金總體小幅上漲,這與租賃需求持續增加、重點工業園區入駐率維持高位有關,工業房地產市場因而延續多年來的亮點地位。數據顯示,第三季度工業生產指數(IIP)同比預計增長14.8%,前9個月預計增長12.3%。入駐率方面,北部河內和海防工業園區超過86%,興安省超過92%;南部重點經濟區平均入駐率約92%,租賃需求集中於物流基礎設施便利的區域。
 越南中文社