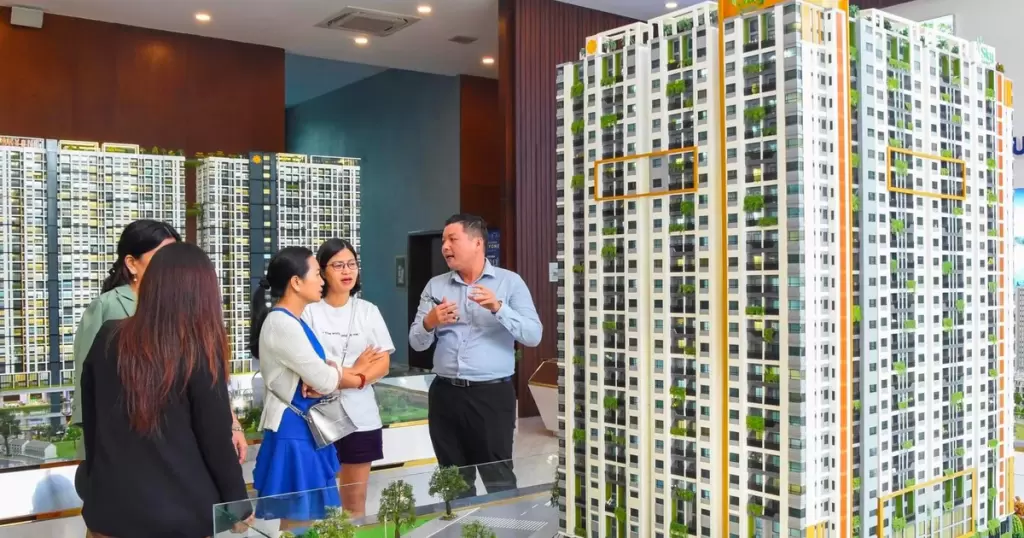
越南房地產市場近期交易放緩、庫存上升,房貸利率仍處高位。據越南房地產協會(HoREA)統計,全國前9個月錄得331,876筆成功交易,其中第三季度較第二季度下降8%。建設部報告顯示,在已上報的34個地方中有27個存在庫存,第三季度約51,950套住房和地塊待售,包括15,319套公寓、17,089套獨棟住宅和19,542塊宅基地;與上一季度相比,宅基地庫存增加75.3%,公寓增加19.5%,獨棟住宅增加11.6%。
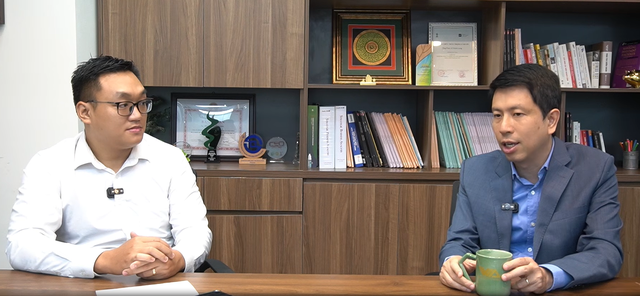
在CafeF財經舉辦的一場以房地產週期與投資策略為主題的座談中,AFA集團主席、越南金融顧問社區(VWA)創始主席潘黎成龍(Phan Lê Thành Long)表示,回顧市場歷史,民眾往往在市場過熱、價格高企、情緒亢奮時買房最多,害怕錯過機會推動交易;相反,當市場進入更有利於買家的“買方市場”時,人們反而不願出手。他稱,當前投資或購房決策已不像過去那樣簡單,“只要買房地產就能贏”的時代已經過去。
潘黎成龍提到,許多人尤其是購買缺乏使用價值宅基地的投資者,從2020至2021年至今仍被套牢,甚至去年還有人被建議買入宅基地,至今無法脫手。他認為,不少購房者尚未具備足夠知識和準備,而房地產是難度大、潛在風險多的市場。
REFI首席執行官、VWA專家蘇英雄(Tô Anh Hùng)表示,過去約20年市場經歷多個週期,以往一個週期通常持續7至8年,但2022年至2026年的情況顯示,在各類事件和影響因素變化下,一個週期可能在約3至4年內結束。他認為,這更說明投資者需要理解市場週期並準備相應策略,而不是假定房地產會一直漲價。
蘇英雄指出,當前產品供應量大而利率高,使每次購房決策的成本更高,投資者須更謹慎,並具備基於合適方法的估值能力。他介紹,越南長期流行的估值方法包括比較法,即把待估房產與區域內類似產品對照,這種方法較易應用但存在侷限,銀行通常也需在3至6個月後重新估值;另一種重要方法是現金流折現,其中長期租金漲幅受基礎設施影響較大。他強調,基礎設施改善帶動人口流入、進而推高長期租金只是預期中的可能性,並非必然發生。
在融資方面,蘇英雄稱,有投資者反映去年以6.5%的固定利率借款一年,如今轉為浮動利率後,部分銀行包括大型銀行的優惠利率已升至約10%,利差帶來明顯壓力,令不少首次購房者甚至害怕使用財務槓桿。他認為,槓桿如同廚師用刀,關鍵在於如何使用,需要具備知識以優化槓桿。潘黎成龍則強調,無論使用貸款還是自有資金都須確保財務安全,首先要計算利息成本;若為浮動利率,應預估利率可能上升的幅度,例如初始固定為6%後升至17%至18%時如何應對。他稱,並非人人有能力在一年內支付接近本金五分之一的利息,因此還需確定合適的借款比例,即最優資本結構,而這一問題沒有適用於所有人的統一答案,需視每個家庭的具體情況和風險承受能力而定。

 越南中文社