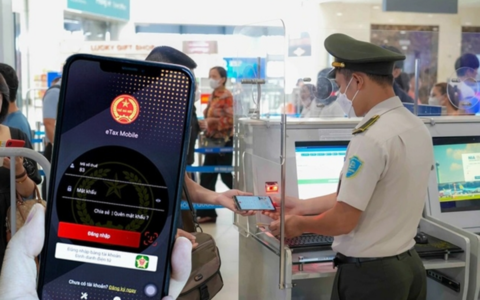
河內一名法律諮詢人員近日在稅務應用eTax上發現,自己的個人資料和稅號早在2015年就被用於註冊一家餐飲服務企業,該企業成立一年後便離開註冊地址,拖欠數十萬越南盾營業執照稅,稅務部門已通報企業逃離註冊地。她表示,為保護自身權益已向公安報案,並向財政廳發送信息以追溯企業註冊相關資料,職能部門還在核實她是否從該企業獲得利益,目前她仍在等待結論。
類似情況並非個例。一名在社交平臺講述經歷的當事人稱,自己因工作需經常出境,卻在沒有欠稅、沒有違法、也沒有成立企業的情況下被暫緩出境,原因是有人利用其個人信息註冊了一家企業。該當事人說,兩個多月前收到eTax系統通知,稱其名下企業不在註冊地址經營,本人被暫緩出境;此後已向公安、企業登記機關和稅務機關提交多份建議書和報案材料,但問題至今未解決。
根據現行規定,涉及稅務義務的部分情形下,企業法定代表人可能被採取暫緩出境措施,其中包括稅號處於03或06狀態的企業,尤其是被認定已不在註冊地址經營的企業。有被冒名者表示理解清理“幽靈企業”、防止稅收流失的必要性,但提出被冒名者與故意違法者應屬兩類不同對象,希望明確由誰保護被冒名者的權益。
稅務部門已就納稅人需注意的事項作出說明。對於不在註冊地址經營(狀態06)的納稅人,有兩條處理方向:恢復稅號,或辦理終止稅號效力手續。若申請恢復稅號,需按規定完善材料和手續,同時將欠稅降至規定門檻以下——從事經營的個人和經營戶主低於5000萬越南盾,企業、合作社及合作社聯合社低於5億越南盾,並須在稅務部門通知之日起30天內完成;逾期未辦可能被列入暫緩出境範圍。若不再繼續經營,可辦理終止稅號效力手續並完成相關材料,由直接管理的稅務部門按具體情況指導必要程序。
對於正在經營、暫停經營、等待解散等不屬於狀態06的納稅人,處理方式是完成納稅義務,將欠稅總額降至規定門檻以下。稅務部門表示,納稅人可通過eTax Mobile應用或稅務部門公共服務門戶繳款,當繳款被記錄且欠稅降至門檻以下後,暫緩出境措施的取消時間約為3至5分鐘。
在社交平臺的討論群組中,被冒名者互相分享解除暫緩出境通知的經驗。一名自稱已是第二次被冒名的當事人稱,從去年至今提交了許多報案材料、多次前往職能部門,但檔案仍停滯無人處理,今年因稅號清理行動各方才開始更密集介入。他建議被冒名者不要被動等待,應持續向有關部門遞交材料,並儘早直接聯繫負責稅務幹部登記被冒名情況,因為一旦暫緩出境令生效,只能通過完成納稅義務才能解除。

 越南中文社