越南-美國雙邊貿易協定(BTA)於2000年7月簽署,是越南貿易史上的一個重要里程碑。
BTA也為越南於2007年加入世界貿易組織(WTO)鋪平了道路。從2002年到2008年,越南製造業出口額年均增長24%,並在2001年至2008年期間增長了5倍,從68億美元增至341億美元。
到2009年,世界遭遇金融危機,越南製造業出口增長因此停滯。然而,這一數字從2010年開始迅速恢復,年均增長20%,直至2019年。
在第二個基於出口的增長階段,越南迅速融入東亞供應鏈,涉及電子產品,包括手機、計算機組件和許多其他產品。
得益於低勞動力成本和日益改善的基礎設施,越南的這一增長過程受到大量外國投資流入的推動。
我認為,越南充分利用了自由貿易時期,該時期始於1994年關稅與貿易總協定(GATT)烏拉圭回合談判之後,這一事件導致了WTO的成立。
在如此長的時間內維持製造業出口增長是一個重大成就,使越南接近高收入門檻,創造了數百萬就業機會,並帶來了數千億美元的外匯。
在美國單方面對幾乎所有國家徵收關稅的背景下,WTO時代似乎正在結束。WTO時代的結束是否意味著越南基於出口的增長模式將終結?對我來說,答案是否定的。
因此,仍有許多國家,包括越南,將從全球化中受益,以確保全球貿易量不會下降。

幾個世紀以來,我們瞭解到競爭是推動效率的關鍵因素。在競爭環境中運營的企業被迫做得更好以生存。
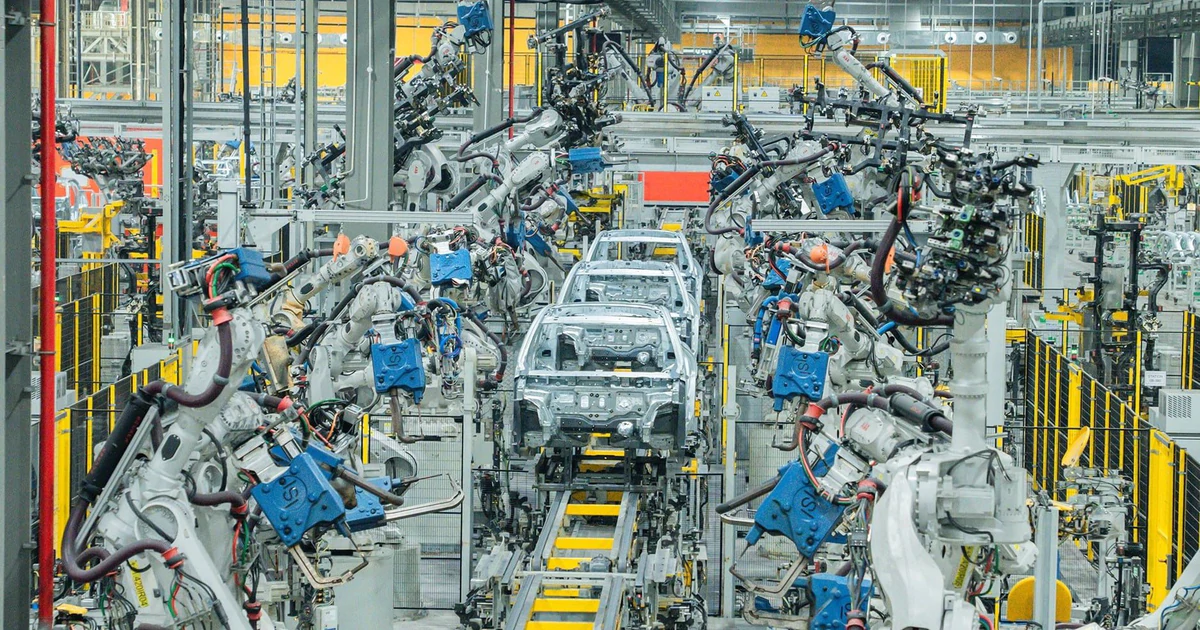
越南的出口現在具有競爭力。這既適用於國內種植者收穫的農產品,也適用於主要來自外國投資企業(FDI)的製造業產品。
這些FDI企業必須與全球公司競爭,因此被迫優化成本並確保質量達到國際標準。然而,國內市場的一些領域競爭受限,這正在抑制生產力增長。
在基於出口的增長模式的早期階段,許多經濟學家期望FDI企業向國內企業產生技術溢出效應,當國內企業被整合到出口供應鏈中時。
這裡的想法是國內公司將學會以比進口部件更低的成本生產部件,利用本土優勢,如本地知識和低勞動力成本。這已在某些行業發生,但不如預期那麼多。
目前,越南的製造業出口仍然嚴重依賴進口原材料和部件。越南出口的本地化率低於許多其他東盟國家。
現實表明,與中國供應商競爭相當困難,因為他們利用規模優勢和更先進的技術。面對挑戰,越南企業大多避開這些行業,轉而專注於國內服務領域和房地產、金融等行業。
越南完全可以借鑑那些有效利用FDI浪潮發展國內能力的國家。愛爾蘭、波蘭、捷克和愛沙尼亞是典型例子,這些國家成功地在FDI主導的行業中提升了出口活動的國內附加值。
這些國家建立了國家創新系統,從而支持國內企業準備好與外國供應商競爭。

 越南中文社