這相當於比2025年底增長近29%。
經濟資本高度依賴銀行系統
越南設定了到2026年底股票市場市值至少達到國內生產總值100%的目標,從2025年底實現的9.98萬億越南盾(相當於2024年估計國內生產總值的86.7%)開始。
這被視為實現2026-2030年期間國內生產總值增長10%及以上目標的重要資源。
為了實現中期高速經濟增長,國內投資部分——包括公共投資和私人投資,將發揮引領作用。這意味著未來五年經濟的資本需求將大幅增加。
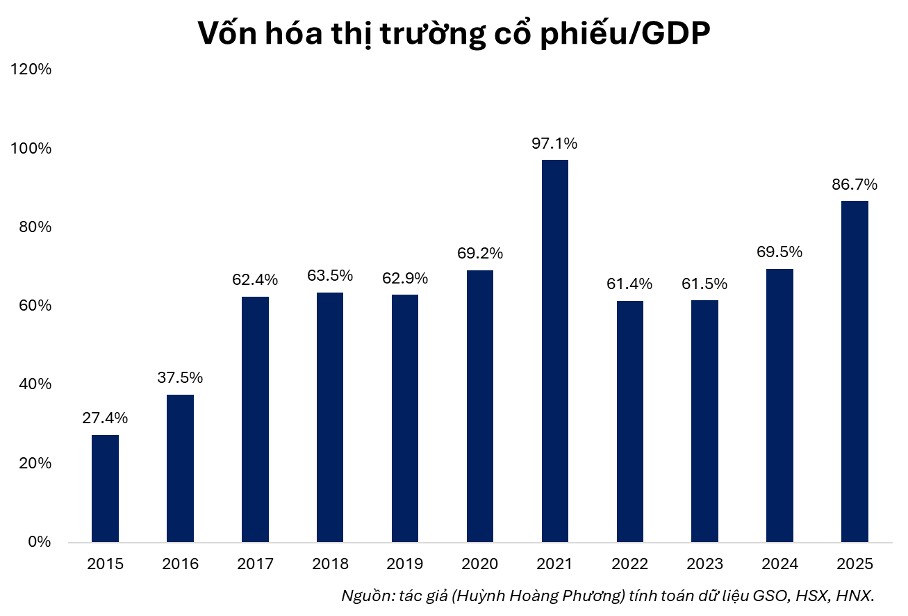
與此同時,銀行系統的信貸規模在2025年底已達到國內生產總值的約146%,高於許多新興經濟體。這反映了越南的金融結構仍具有“銀行主導”的特點,即高度依賴銀行系統。
在更高的發展階段,許多國家已逐漸轉向銀行信貸與資本市場之間更平衡的模式。
為了使股票市場市值達到國內生產總值的100%,總市值需要增加超過2.86萬億越南盾,相當於今年約1080億美元。這相當於比2025年底增長近29%。
然而,這一增長並不意味著股票指數必須相應增長29%。實際上,市場市值可以通過多種不同途徑增加。
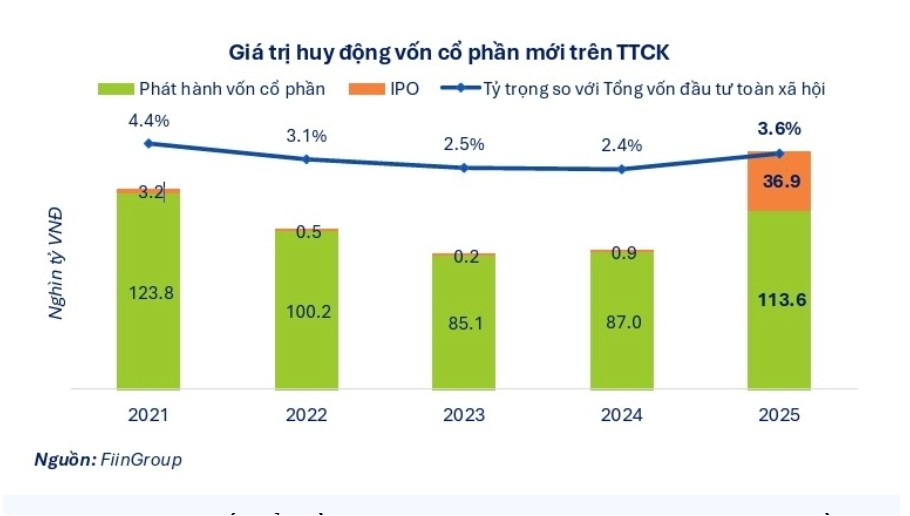
部分來自已上市企業增發股票以籌集資金。另一部分來自私營企業通過首次公開募股和上市或在證券交易所註冊交易等方式實現公眾化,從而向資本市場“生態系統”補充新企業。
2025年下半年,市場見證了一些大規模的增資和首次公開募股。預計這一趨勢將在2026年繼續,因為環境持續有利,且許多企業計劃在今年進行首次公開募股。
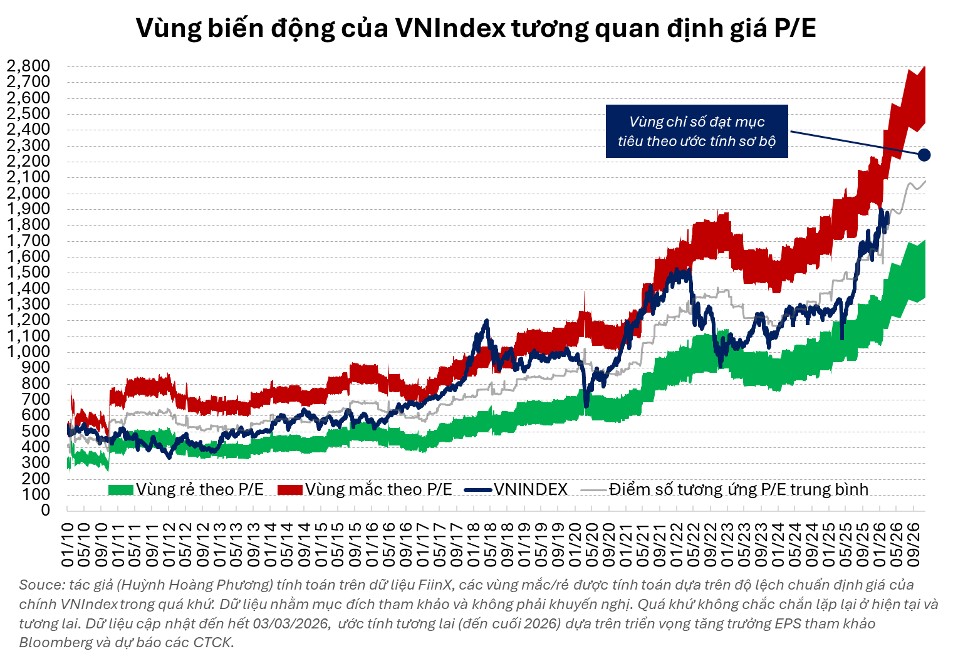
根據一些初步估計,在排除新資金籌集和首次公開募股的影響後,市場指數需要增長約24.6%至26.2%才能實現設定的市值目標。
如果假設指數增長相對均勻,VN指數可能在2026年底達到約2223至2252點區間。
儘管這些系統性風險的發生概率比前幾年更高,但並非過高,且對利潤增長和估值的預測仍具有較高的可靠性。換句話說,國內生產總值100%的市值目標今年仍被評估為可行。
這一點數區間可以通過市場的基本因素來解釋。證券公司目前預測2026年上市企業的每股收益增長約為17%。
如果市場的市盈率維持在約15.4至15.6倍區間,市場指數完全可能達到上述點數區間。
歷史上,當越南證券處於增長階段時,VN指數的市盈率如上所述是完全可行的,甚至在上升趨勢的後期階段曾顯著更高。因此,在宏觀經濟因素和企業利潤持續保持積極的條件下,這一情景完全可能發生。
當然,這一前景仍取決於許多外部因素。如全球通脹上升、國際經濟衰退等風險可能影響企業利潤前景以及市場估值水平。
資本市場的發展潛力仍然巨大
從長遠來看,越南資本市場的發展目標不僅止於國內生產總值100%的里程碑。
根據到2030年的證券市場發展戰略,政府設定了股票市場市值達到國內生產總值120%的目標。為了實現這一目標的可持續性,市場需要在規模和質量上發展,從市場供給方的上市企業到需求方的投資者結構。
從供給角度看,市場不僅需要增加上市企業數量,還需要提高交易所企業的質量。
目前,市值結構在很大程度上依賴於銀行和房地產兩大行業。與此同時,經濟的許多重要領域,如技術、物流、能源或工業生產,在證券市場上仍缺乏許多大型代表企業。
吸引更多屬於新經濟領域的大型企業將有助於市場變得更加多樣化,並更全面地反映經濟結構。
此外,上市企業的透明度在提高市場質量方面發揮著特別重要的作用。許多市場的經驗表明,投資者的信心不僅建立在增長速度上,還建立在企業治理質量和信息透明度上。
因此,採用國際會計準則如國際財務報告準則、改善信息披露質量以及提高企業治理標準正在由監管機構實施。
增加機構投資者的作用
從需求角度看,除了發展數量外,投資者結構需要朝著可持續方向發展。目前,越南證券市場仍具有由國內個人投資者主導的市場特徵,該群體通常佔每日交易價值的約80-90%。
通過增強機構投資者,特別是基金的作用來重組投資者,對於在中長期內可持續地將國內資金吸引到市場中至關重要。
在許多更發達的市場中,機構投資者如投資基金、保險公司,特別是退休基金通常扮演核心角色。幫助證券市場強勁發展的重要因素之一正是大規模退休基金的存在,這些基金擁有長期投資資金。

 越南中文社