在《青年在線》刊登文章《追債:禁止威脅、誹謗、電話“恐怖”客戶》後,許多讀者留下評論,表示贊同並建議補充舉報渠道,以便職能部門處理。
以精神恐怖方式向借款方追債非常過分
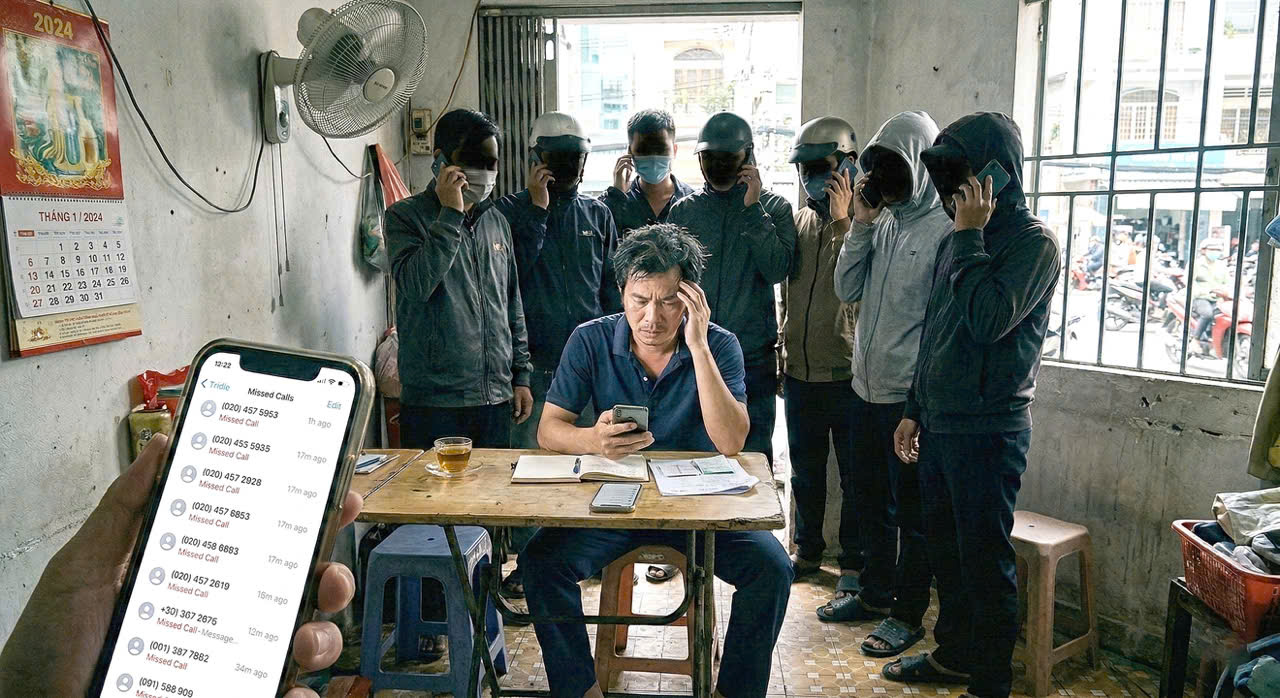
讀者瓊如支持禁止追債人員威脅、噴漆、誹謗借款客戶的行為。“過去一段時間以‘恐怖’方式向借款方進行精神追債確實非常過分。我和親屬沒有借款,卻每天被連續撥打數十通電話追債。現在一看到陌生電話就害怕,甚至產生心理陰影。”讀者瓊如分享道。
讀者玲玲也憤慨地表示:“值得注意的是,許多情況下即使沒有借款,只是熟人也會被追債。這太不合理了。禁止侮辱、辱罵的規定非常正確。不能用不文明的言辭給他人施加精神壓力。”
據讀者康分析,可能是員工因銷售業績壓力,導致他們“鋌而走險”以獲取獎金。但他們忘記了,當使用暴力或誹謗時,他們就從追討權益者變成了違法者。
讀者忠陳認為,過去一段時間以恐怖方式向借款人追債已引發社會不安。解決這一狀況的辦法是要求追債人員必須持有銀行的介紹信,或者員工必須明確說明是為哪家銀行追債。
這樣借款人才有依據在遭受恐怖、威脅、侮辱等情況時進行投訴。
與此同時,讀者康安提議只允許追債人員與借款客戶或合法擔保人直接聯繫。
“禁止追債人員騷擾客戶親屬、朋友、同事。因為他們沒有義務代償債務(除非他們是擔保人)。”讀者忠陳提出觀點。
需要建立接收“恐怖”追債舉報的機制
不僅對追債提出意見,許多讀者認為應從貸款環節就開始收緊。
讀者英書阮建議更明確規定債務買賣活動。因為借款人只與貸款方達成借款協議,而非與其他中介單位或個人借款。同時,擔保人必須親自簽署承諾書,才需承擔相關借款責任。
提及消費貸款,讀者英書阮反映目前存在一些貸款應用程序過於寬鬆的情況。
借款客戶只需提供身份證、電話號碼及一兩個親屬電話號碼即可借款。
甚至有不少情況因業績壓力,貸款員工提供不準確諮詢,故意放貸。
“許多年輕人、學生不瞭解信貸,很容易被一些諮詢不全面的員工‘欺騙’。”該讀者指出。
基於此現實,許多意見提議需要建立接收借款人遭受侮辱、威脅舉報的機制,尤其是那些被“冤枉”追債的人。
讀者清海強調:“即使是父母、兄弟姐妹也沒有義務代償債務,更何況是熟人。”
與此同時,讀者芳英提出需要建立更有效的舉報渠道,以處理威脅客戶的追債行為。為了讓職能部門及時處理違規行為,民眾是否可以通過VNeID進行舉報?
讀者玉河認為許多人認為訴訟耗時,但這是合法化資產扣押的唯一途徑。而讀者黃花認為,追債是基於法律的談判藝術。當你保持冷靜和專業時,不僅能保護組織聲譽,還能保護自己免受法律制裁。
從另一角度看,讀者清海強調在真正困難的情況下,借款人應主動與貸款方對話,提議推遲還款時間。逃避還款只會讓情況更糟,將各方推向對抗而非合作。
 越南中文社