4月23日上午,國會在會場討論了《個人所得稅法修正補充若干條款法》、《增值稅法》、《企業所得稅法》和《特別消費稅法》的草案。
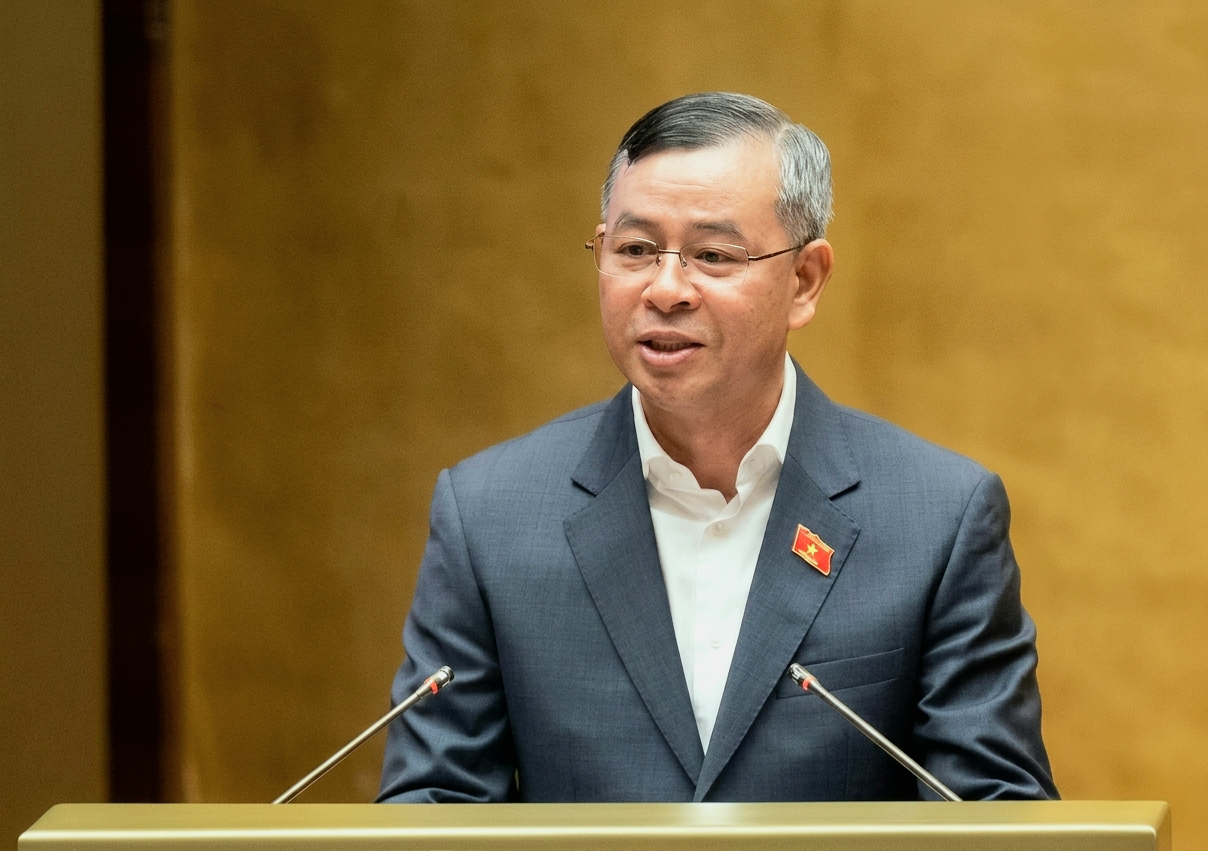
在討論會結束時的解釋發言中,財政部長吳文俊明確表示將認真研究,以最大限度地採納並詳細解釋各位代表的意見,從而完善這四部法律的修訂。
部長表示,通過小組和會場的討論可以看出,各位代表非常關心免繳稅收的收入門檻。
他表示已就此進行了報告,總理對此事進行了密切指導。財政部也已起草好法令草案,並送交司法部審查。
此舉旨在確保法律草案通過後,政府能夠立即頒佈指導文件,使法律儘快落到實處。
“關於國會代表們關心的免繳或無需繳稅的收入門檻,我們已經從多個方面進行了慎重考慮,仔細計算了對財政收入和納稅人的影響。
我們認為10億越南盾的門檻符合當前時機,並且在法律中也採納了將具體門檻交由政府根據經濟社會發展情況,本著協調、風險共擔的原則來規定的方向”,吳部長表示。
據吳部長稱,將門檻提高到每年10億越南盾,已經是現行標準的兩倍,對財政的影響大約為7萬億越南盾。
其中,對於個體工商戶和個人經營者,每年10億越南盾的免稅額度將使財政收入減少4.8萬億越南盾。
目前約有25.6萬家小型企業受益,金額約為2.1萬億越南盾。
部長強調,這一水平符合當前條件,並將非常慎重地考慮和進一步計算。
關於稅收管理工作,吳部長表示,稅收法律的設計旨在確保中立性和效率。
“即確保成本最低,納稅人的合規成本也最低。在綜合考慮多方面因素後,我們提出了每年10億越南盾的收入門檻”,部長說。
此前,代表石福平(永隆省)認為,不在法律中硬性規定具體的收入水平,而是交由政府決定,這是制度上的重要進步。
補充規定對收入低於規定門檻的企業免徵企業所得稅也是一個積極的信號。
關於解決方案,他認為在確定應稅收入門檻時,需要補充更具體的量化標準,如消費者價格指數、人均收入或基本工資水平。
明確規定這些依據將有助於提高透明度,同時為民眾和企業在制定生產經營計劃過程中提供預測能力。
在應用企業所得稅免稅收入門檻時,實踐中可能會出現企業將業務拆分為多個法人實體以保持收入低於免稅門檻的情況。
因此,他建議補充規定,對具有相同所有者或存在控制關係的企業的收入進行合併計算,以確保公平性並防止財政收入流失。
他還建議研究對同一經營規模的個人所得稅、增值稅和企業所得稅採用統一的收入門檻。
這種統一將有助於民眾輕鬆確定納稅義務,同時降低稅務機關的管理成本。
代表阮氏越娥(海防市)基本贊同將收入門檻交由政府規定,以確保及時應對經濟社會波動,但也提出了關於控制機制的重大警示。問題不僅在於“由誰規定”,還在於規定頒佈後“如何控制”。
因此,她建議政府需要在詳細規定文件中設計防止虛假拆分收入的原則。
同時,需要建立定期報告機制,以確保收入門檻的調整真正符合支持民眾的目標,不會被利用來造成國家財政收入流失。
 越南中文社