在第十六屆國會第一次會議結果新聞發佈會上,《青年報》就國會通過《個人所得稅法》、《增值稅法》、《企業所得稅法》和《特別消費稅法》若干條款修訂補充法提出詢問。
其中,取消個體經營戶免稅營業額門檻500萬越南盾/年並交由政府規定的相關內容引起了輿論和選民的廣泛關注。
政府提議將個體經營戶免稅營業額門檻提高至10億越南盾
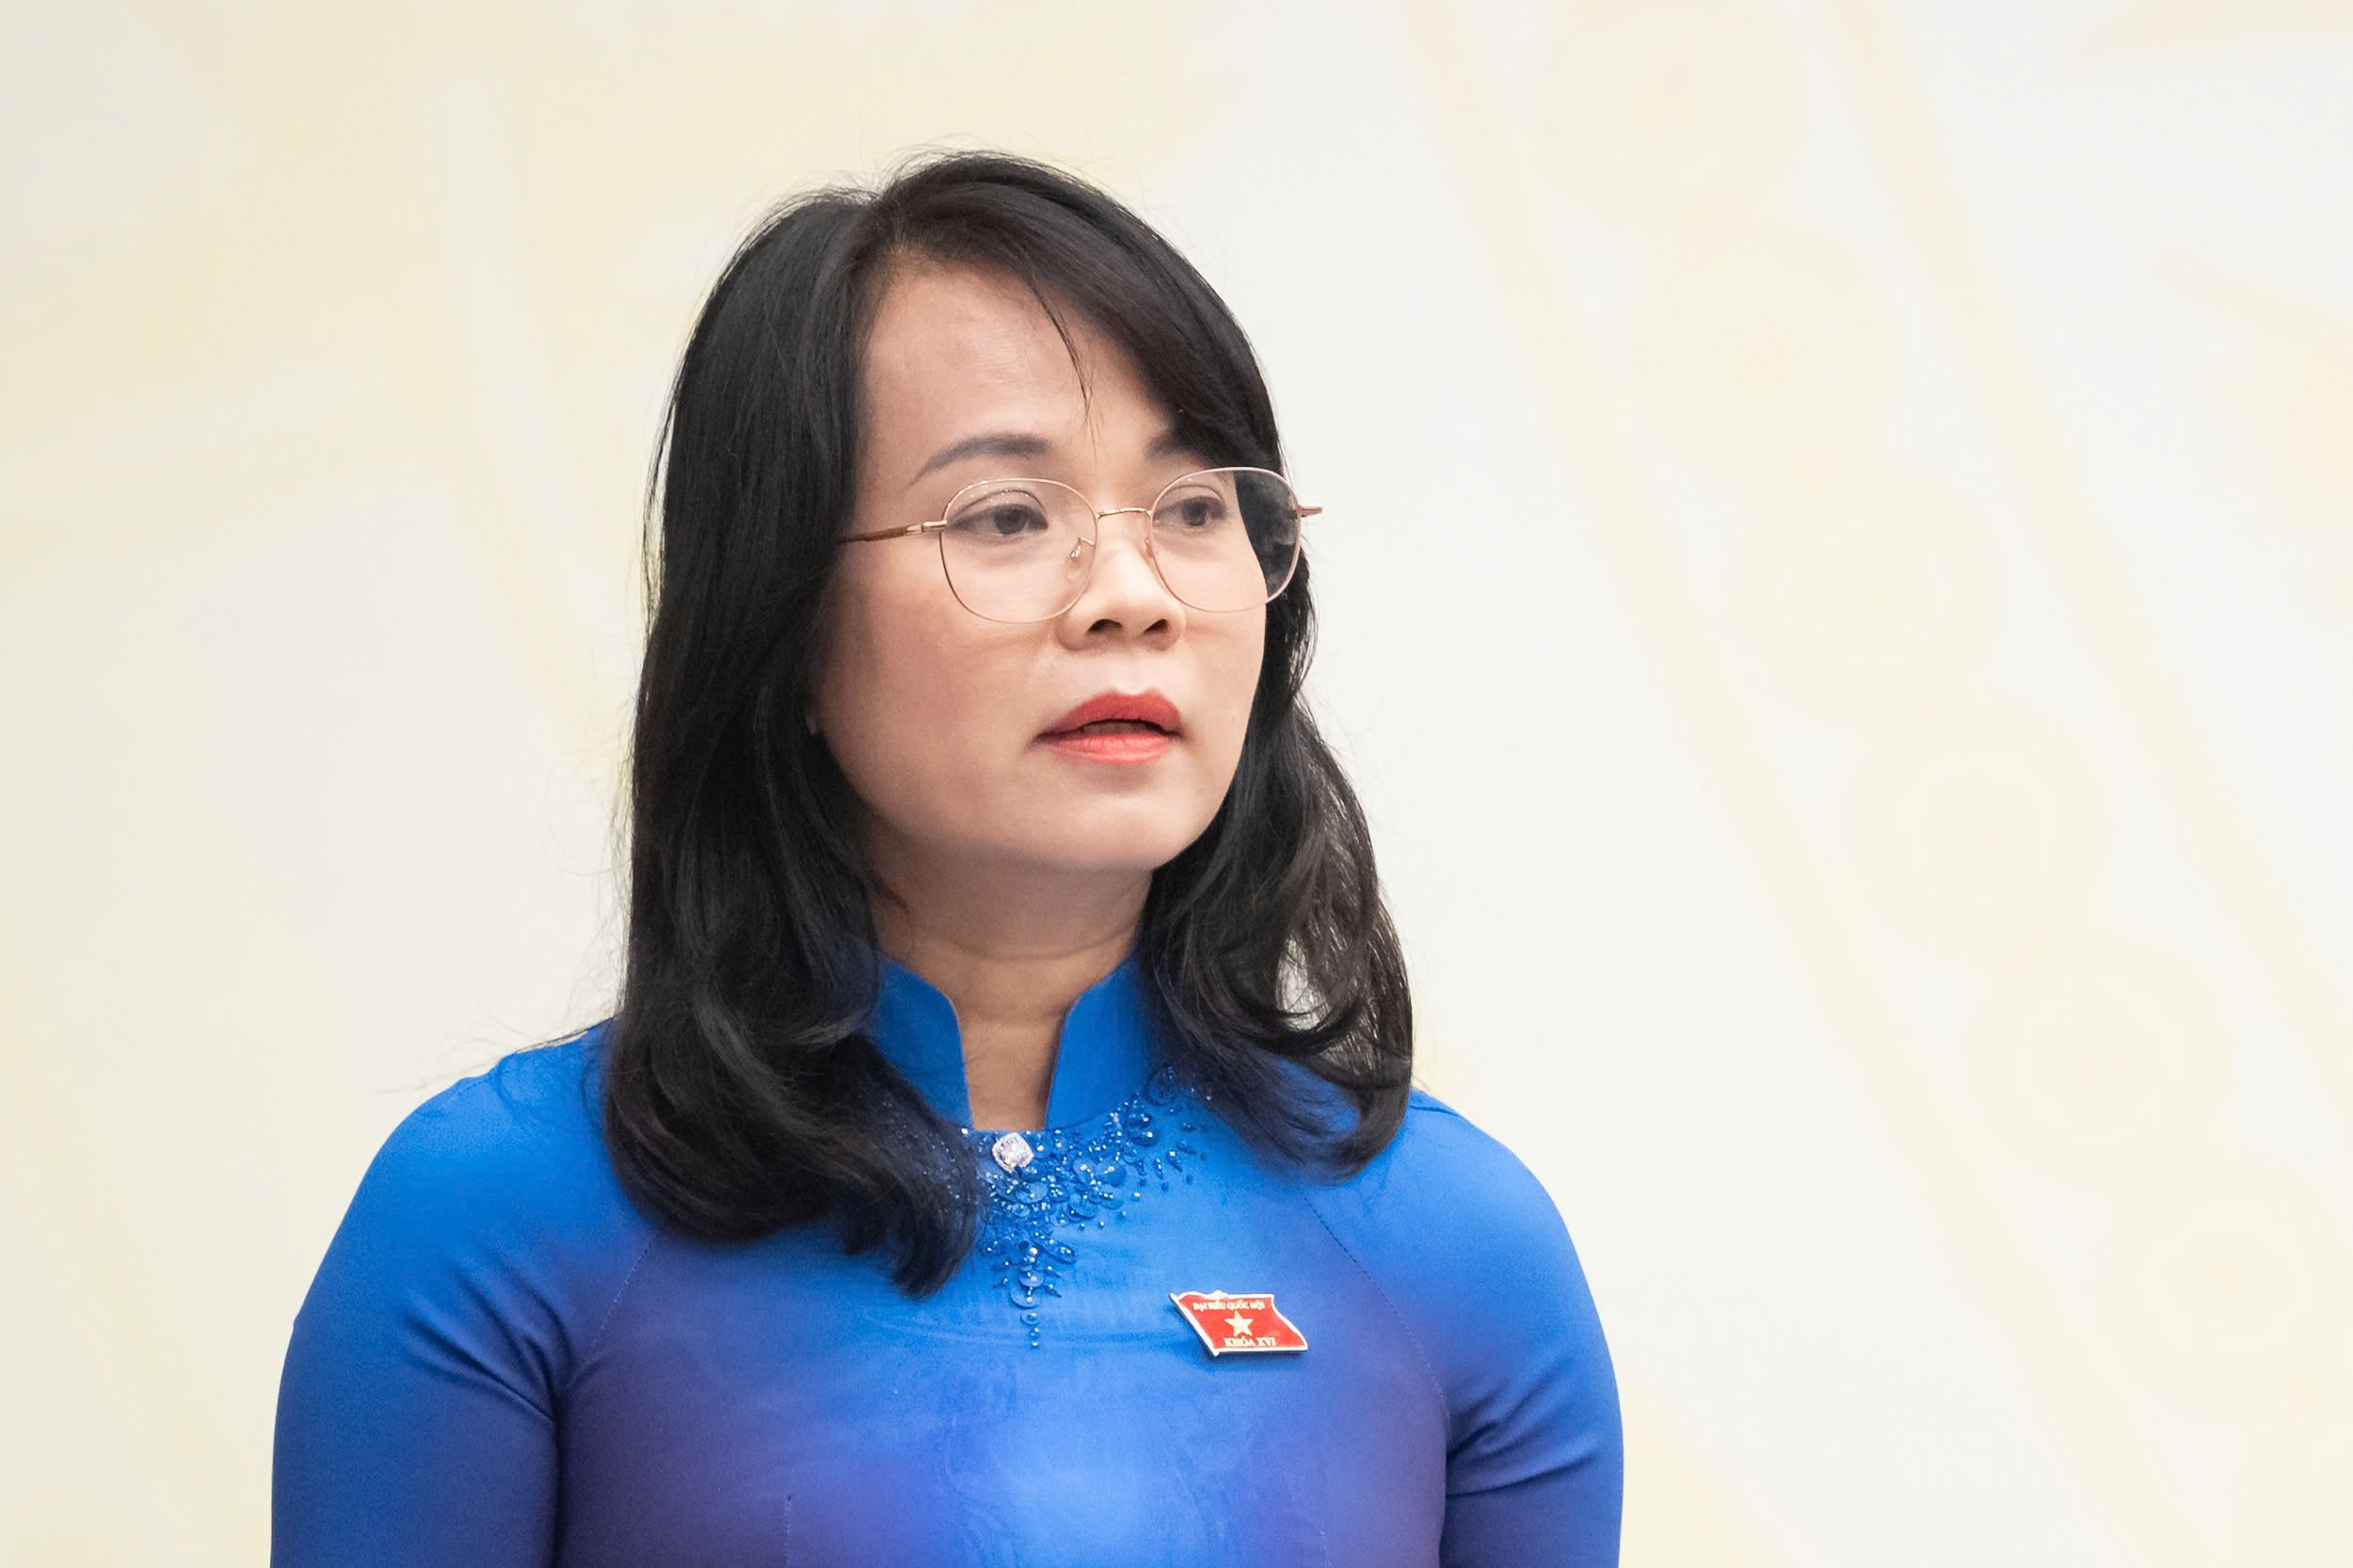
國會經濟財政委員會專職國會代表范氏紅豔回答稱,國會已討論並表決通過了修改四項稅法的法律。
其中,規定基於宏觀經濟指標、預算平衡並適應各時期,政府有權規定三項內容。
包括:《個人所得稅法》中規定的個人、個體經營戶免繳個人所得稅的營業額水平;《增值稅法》中規定的戶、個人經營免徵增值稅的營業額水平;《企業所得稅法》中規定的企業、合作社成立時免徵企業所得稅的營業額水平。
她明確指出,法律如此規定是為了確保政府在執行政策時的靈活性和主動性,尤其是在面臨諸多變動因素的背景下,有助於加強對個體經營戶、小規模企業的支持措施。
這正是政策制定中的創新之處,強調靈活性和及時應對實際情況的能力。
她舉例說明,現行《個人所得稅法》、《增值稅法》規定個人、個體經營戶免繳稅款的營業額為5億越南盾/年。同時,規定個人、個體經營戶不徵增值稅的營業額也為5億越南盾/年。
然而,近年來,受世界經濟波動影響,國內經濟面臨諸多挑戰,個體經營戶的生產經營活動遇到許多困難。
這就要求繼續研究,及時調整政策,特別是稅收優惠政策,以支持個人、個體經營戶、企業、小型合作社等。
因此,政府的提議已獲國會通過,同時修改了三部法律,確保了政策執行的統一性。
據范氏紅豔女士介紹,政府在審查、報告、整理和吸納法律草案的過程中,已擬定將個人、個體經營戶的個人所得稅免徵營業額門檻提高至10億越南盾/年。
這一營業額水平將與個人、個體經營戶必須使用電子發票的營業額水平一致,有助於有效支持個人和個體經營戶。
同時,與個人、個體經營戶免徵增值稅的營業額水平保持一致。這一營業額水平也是企業、合作社免徵企業所得稅的水平。
“由此可見,該法律有助於經濟中的各主體,近500萬個體經營戶以及企業、合作社減輕稅收負擔,創造條件積累資金、擴大生產經營。
這是一項保障民生的政策,確保社會安生,政策適用公正,併為納稅人選擇合適經營模式增添動力。
鼓勵個人、個體經營戶正式轉型升級為企業、合作社。從而提高經營規模與效益。這是為國家經濟社會發展增長做出積極貢獻的有效措施。”范氏紅豔補充道。
目前正統一各項免稅營業額水平
針對《青年報》關於是否應詳細規定各行業、領域稅收門檻的提問,范氏紅豔表示,生產經營戶在所有領域的活動極其多樣化。
但如果戶和個人經營轉型為企業或合作社模式,則必將享受《企業法》和《合作社法》的諸多優惠政策。
這也是體現在各類稅率中的優惠稅率之一,例如初期可免徵企業所得稅,對特定領域可降低企業所得稅稅率,以及涉及金融准入、市場準入和培訓等政策。
“這是新點之一,目前正停留在統一三類稅種的免稅額水平上。”范氏紅豔說。

 越南中文社