
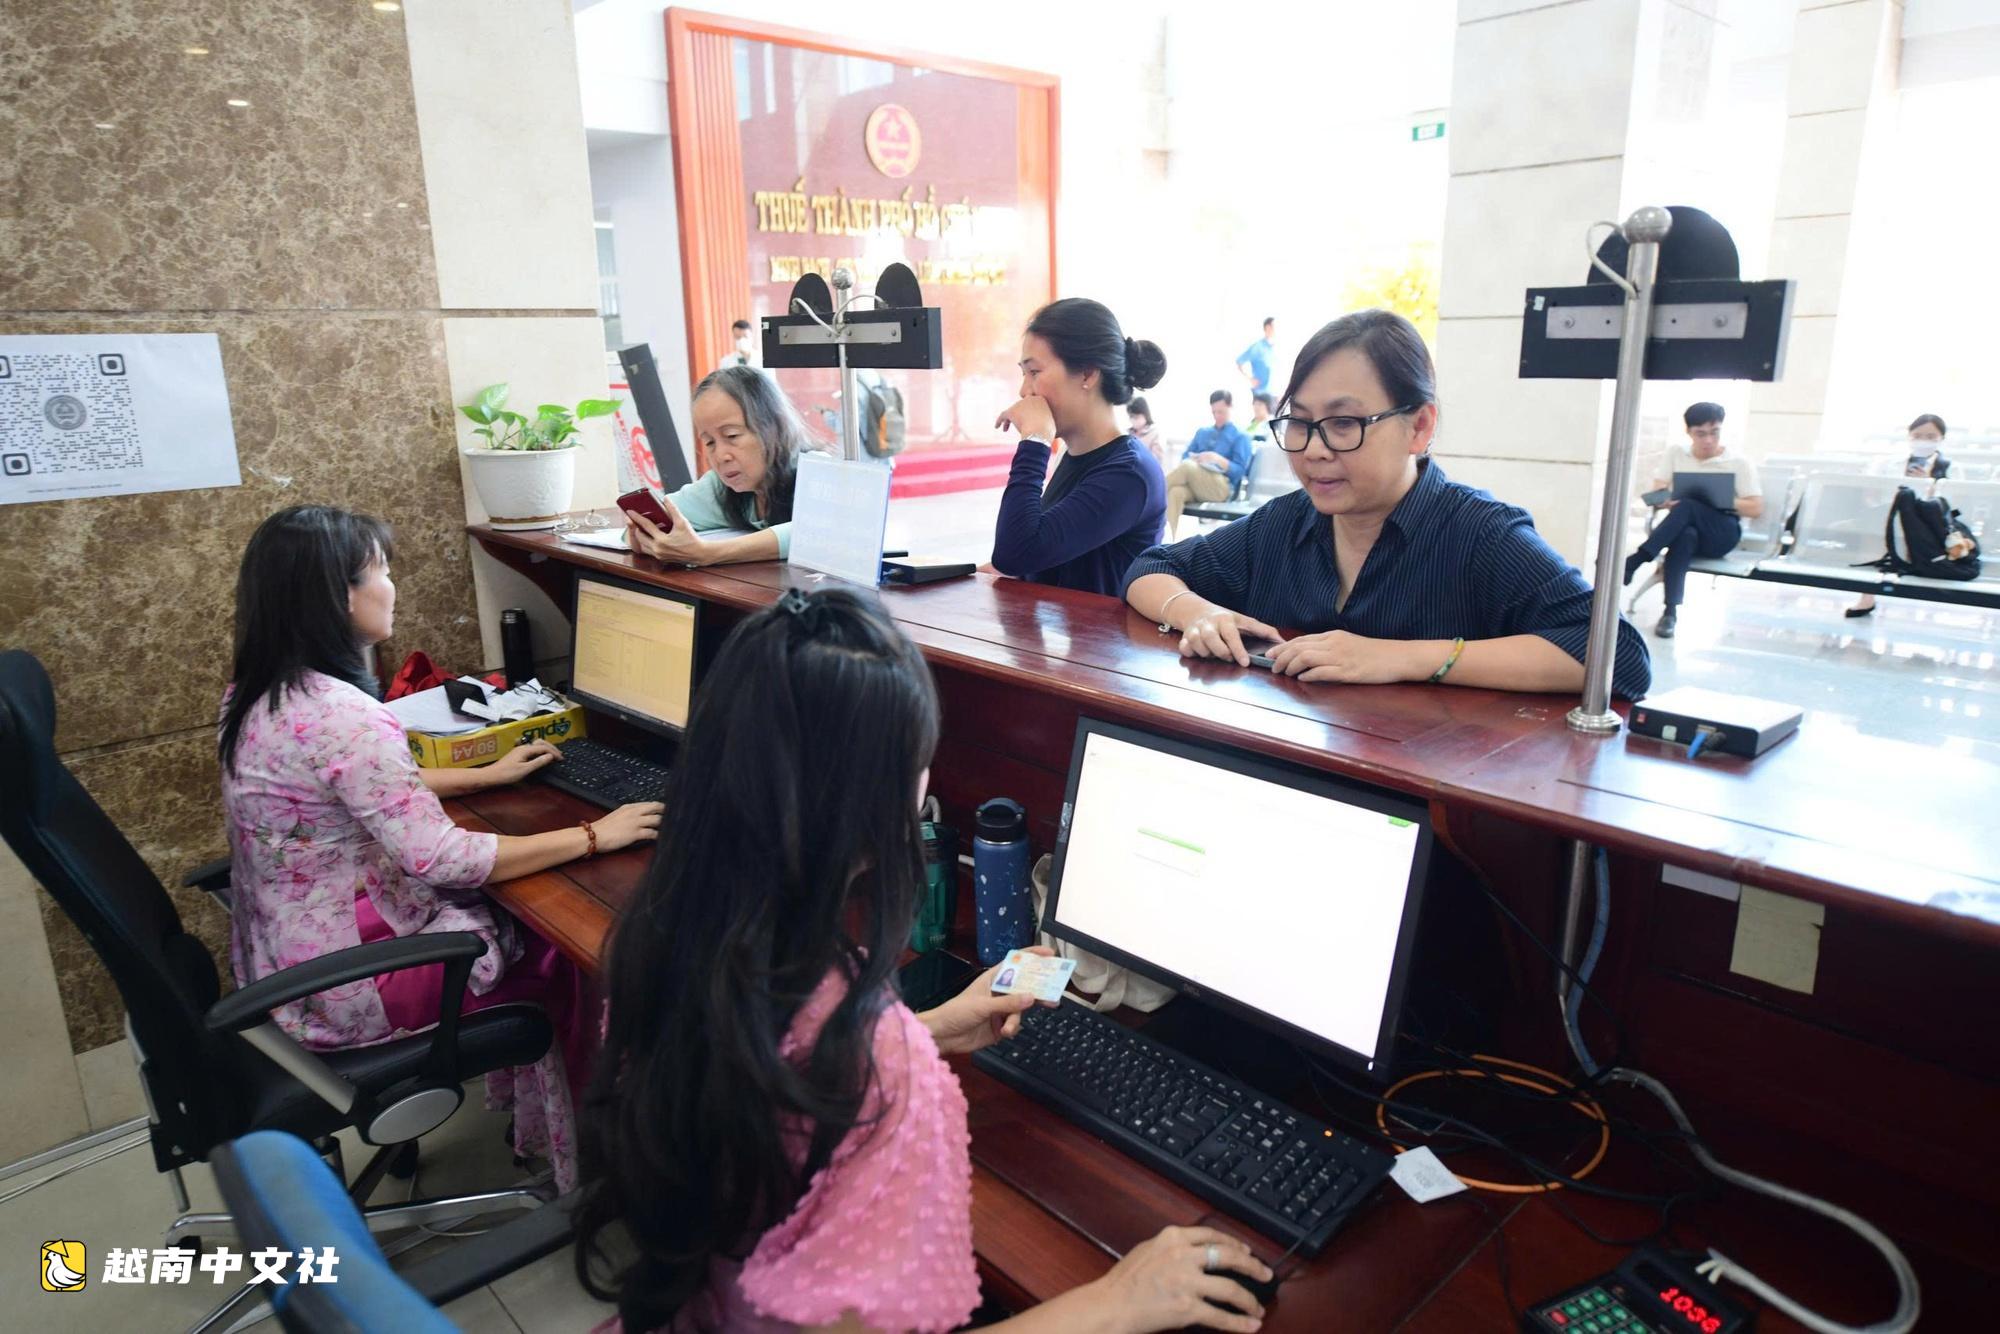
這是第108號《稅務管理法》的新規定,將於7月1日起生效。
申請破產成為稅務強制措施之一
根據財政部提交、司法部正在審核的2025年《稅務管理法》實施細則政令草案,稅務機關將對屬於以下兩種情況之一的企業、合作社實施“終止”措施:
情況一:企業未在所註冊地址經營超過3年,自稅務機關發出納稅人未在所註冊地址經營的通知之日起算。同時,企業也未提交恢復稅號或終止稅號效力的申請。
情況二:企業屬於稅務強制對象,且稅務機關已適用其他強制措施超過3年,但仍無法追回欠稅。
因此,不僅限於從賬戶扣款、扣減部分工資或收入、暫停進出口貨物海關手續、停止使用發票等措施,稅務機關現在有權並有義務向法院提交申請,要求對長期欠稅企業啟動破產程序。
據Minh Dang Quang律師事務所主任陳華律師稱,提交申請適用破產程序是稅務管理行政決定強制執行的新措施,旨在解決長期欠稅、拖延不繳或經營地址空置的情況。
“當納稅人被法院宣告破產時,所欠國家預算的金額也將相應減少。近100萬未在所註冊地址經營的納稅人將是首批被適用此項強制措施的對象,此外還有長期欠稅的納稅人。”陳華表示。
許多專家也建議稅務部門集中力量開展這一企業“清理”行動,並選擇部分納稅人納入首批破產名單。
同時,該政策應廣泛宣傳,以提醒其他納稅人知曉並儘快履行對國家預算的義務。否則,他們也將面臨與被法院宣告破產的納稅人同樣的命運。
堵住“關掉一家企業再開另一家”的漏洞
值得注意的是,新規定還將堵住許多企業主長期利用的漏洞,即成立企業、欠稅、空置經營地址,然後再成立另一家企業。
具體而言,第142/2025號《恢復與破產法》第84條(自2026年3月1日起生效)規定:在國有獨資企業中被宣告破產的擔任董事長、總經理、經理、董事會成員的人員,或國家出資企業中國家資本代表,若該企業被宣告破產,則自法院作出破產宣告決定之日起3年內,不得在任何國有企業中擔任上述職務。
對於被宣告破產的企業、合作社的管理職務擔任者,若故意違反某些規定,法官將審議並決定其自法院作出破產宣告決定之日起3年內不得設立企業、合作社或擔任企業、合作社的管理職務。
因此,若企業欠稅嚴重以致被法院宣告破產,企業管理職務擔任者不得在規定時間內另設企業進行經營。
此前,稅務總局已發起“清理稅號”運動,旨在標準化並減少已停止經營但尚未完成稅號終止手續或空置所註冊經營地址的納稅人數量。
據統計,處於未在所註冊地址經營狀態且有欠稅的納稅人總數約為96.35萬例,其中包括32.55萬家企業及63.8萬個經營戶。
 越南中文社

