據海關總局數據顯示,2026年5月越南紡織品服裝出口額約為31.9億美元,同比增長3.5%。
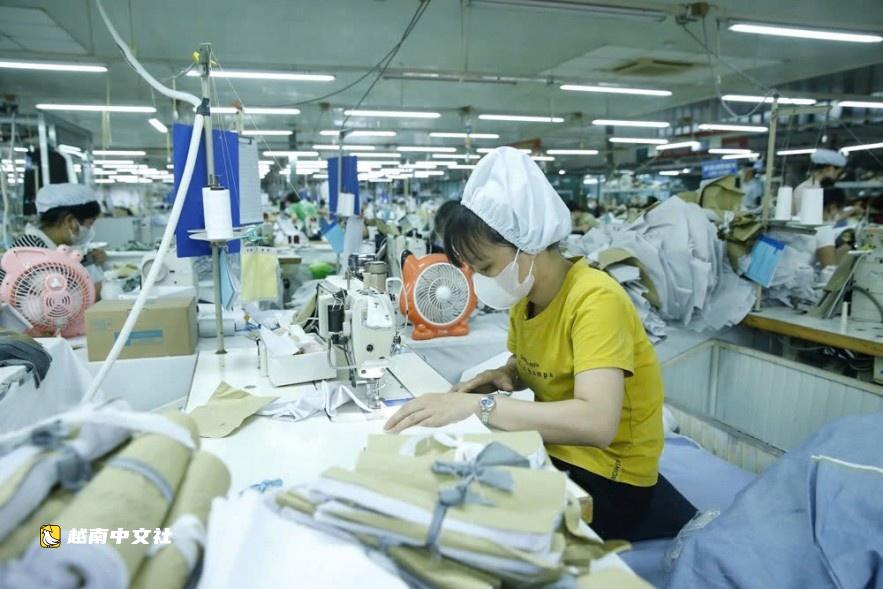
前五個月累計出口額超過151.3億美元,較去年同期小幅增長0.4%。與此同時,纖維和紗線出口成為該行業的亮點之一,期間出口額達到近18.9億美元,同比增長8.7%。
據Mirae Asset越南證券高級研究分析師裴玉洲表示,支撐該行業增長的主要動力之一是全球採購訂單的持續轉移。
“中美貿易緊張局勢正鼓勵全球買家分散供應鏈,為其他出口國創造機會。儘管美國進口總量在下降,但越南市場份額的上升應能使其紡織服裝業維持增長。”他說。
然而,增長仍較為溫和,且行業內部日益分化。
越南國有紡織服裝集團報告稱,2026年第一季度營收約1.796億美元,同比增長5%。毛利率改善幫助集團該期間利潤增長超過12%。
與此同時,TNG投資貿易股份公司第一季度營收近7810萬美元,同比增長29.2%。但毛利率從15.2%降至12.1%,成本壓力上升。
該公司銷售費用因運費居高不下而增長46.4%,導致營業利潤小幅下降。儘管如此,TNG淨利潤增長39.3%至241萬美元,主要得益於當季收益。
憑藉紗線和家紡兩大核心產品線,豐裕公司取得了較好業績。第一季度營收增長5.1%至2500萬美元。毛利率提升至20.5%,幫助淨利潤增長16.8%至529萬美元。
與此同時,世紀合成纖維公司在第一季度營收和盈利均大幅下滑。
該公司營收同比下降近29%。加上毛利率惡化,公司報告淨虧損超過136萬美元。
據公司董事長鄧昭華稱,紗線需求依然疲軟,而營收下降和機器停機成本急劇上升直接侵蝕了利潤空間。
紡織服裝業的復甦凸顯了企業間的分化。
儘管訂單前景比此前低迷期更為樂觀,但越南紡織服裝協會認為,該行業最大的挑戰並非訂單數量,而是質量和盈利能力。
據越南紡織服裝協會稱,大多數企業已獲得第三季度末的訂單。一些客戶群穩定、管理能力強勁的大型企業甚至已接到更長期的訂單。
越南被視為在全球供應鏈中處於有利地位,這得益於製造訂單持續轉移、孟加拉國的政治不穩定和能源短缺,以及多項自由貿易協定的優勢。
同時,許多製造商正從傳統的來料加工模式向船上交貨和原始設計製造模式轉變。這一轉變使企業在原材料採購、產品設計和訂單管理方面承擔更大角色,有助於提高利潤率。
然而,挑戰依然嚴峻。原材料、物流、勞動力以及環境、社會和治理合規成本持續上升,而出口價格未能同步上漲。
因此,該行業利潤率面臨日益增長的壓力,許多出口企業面臨低價訂單、緊張的交貨期以及更嚴格的技術和社會責任要求。
即便如此,KB越南證券分析師阮氏妝認為,對該行業的負面影響可能不會過於嚴重。
在該行業的一種機制下,一定數量的紡織品服裝出口可能根據從美國進口的棉花和紗線比例獲得優惠關稅率。
“越南是2024-2025銷售年度美國棉花的最大進口國,約佔行業棉花總進口量的45%至50%。這為越南在該機制獲批後獲得優惠關稅配額提供了重要基礎。”阮氏妝說。
然而,隨著美國政府繼續推行貿易保護主義措施,且美國貿易逆差仍處於高位,關稅相關風險在未來一段時間內仍將是越南出口企業難以預測的因素。
 越南中文社