越南稅務局表示,根據2026年第141號法令,年租金總收入不超過10億越南盾的個人房屋及土地租賃活動,無需繳納增值稅和個人所得稅。
但出租人仍需向稅務機關申報年度租金收入及用於經營的銀行賬戶或電子錢包信息。
具體而言,納稅人可靈活選擇申報一次或兩次租金收入。若一次申報,截止日期為納稅年度次年公曆1月31日。例如,2026年度的租金收入申報截止日期為2027年1月31日。
若分兩次申報,第一次最遲為納稅年度7月31日,第二次截止日期為次年公曆1月31日。
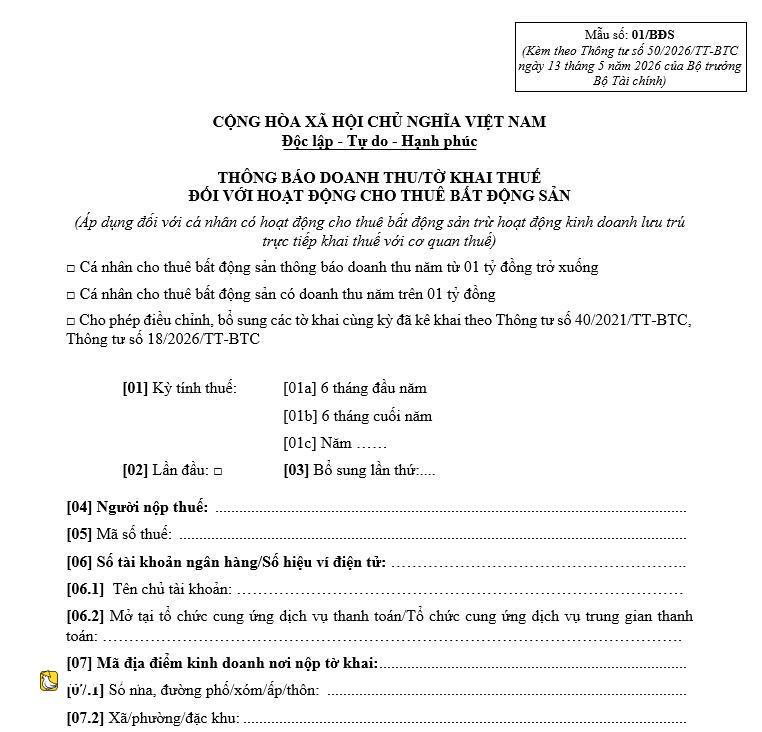
辦理申報時,個人需使用財政部2026年第50號通知所附的01/BĐS表格。若有兩處及以上出租房產,納稅人需另附按01/BK-BĐS表格編制的房產明細清單。
租金收入申報完全通過eTax Mobile應用程序或稅務部門公共服務門戶進行。
對於高齡納稅人、殘疾人、享受社會救助人員、居住在經濟條件特別困難地區的人員或因不可抗力無法進行電子交易的人員,可提交紙質材料或通過郵寄至鄉級行政服務中心。
若有多處出租房產在同一地區或不同省份,納稅人可選擇任一房產所在地的稅務機關進行申報。
稅務局還提醒,出租人需在同一01/BĐS表格中申報銀行賬戶或電子錢包信息。若此前未向稅務機關提供或未在租賃合同中體現,僅需申報一次。銀行賬戶或電子錢包信息的申報時限與租金收入申報相同。
 越南中文社