儘管過去十年越南資本市場大幅擴張,但在越南投資評論(VIR)於7月15日在河內主辦的資本渠道重組研討會上,發言人一致認為,下一階段的發展將更多取決於改善資本配置而非額外資本動員。
他們認為,越南不能僅依賴信貸增長,而必須建立更加多元化和有韌性的金融生態系統,以支持長期投資和可持續經濟增長。
越南國家證券委員會(SSC)副主席裴黃海表示,拓寬投資渠道將是這一轉型的核心。配合財政部調整投資者基礎和發展基金管理行業的計劃,監管機構正在努力引入新的市場和金融產品,以吸引不同風險偏好的資本。
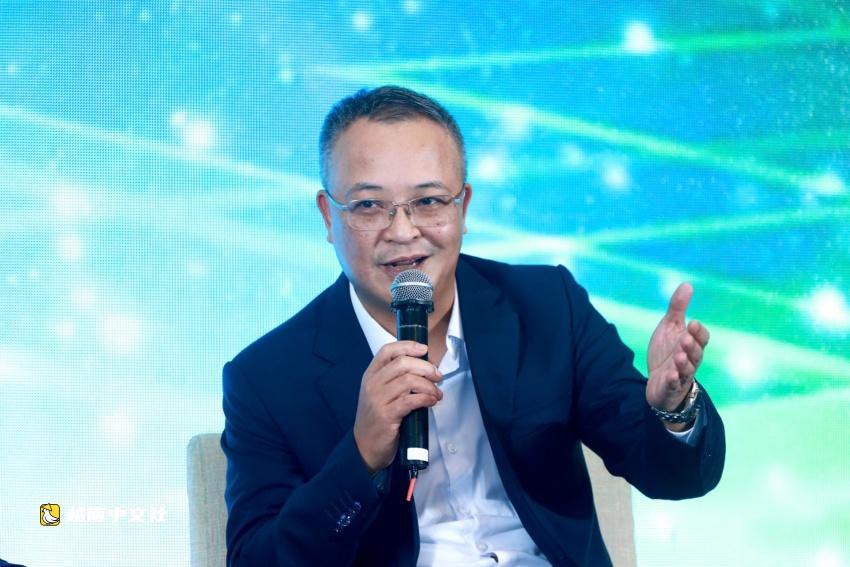
“正在考慮的舉措之一是建立一個專門針對創新初創企業的市場,允許尚未滿足上市要求的公司通過適當的監管框架獲得股權融資。同時,SSC正在研究開發黃金衍生品市場,以釋放目前鎖定在實物黃金中的閒置資本。”裴黃海說,“目前,投資者必須全額購買實物黃金。黃金衍生品市場將允許投資者僅需少量保證金即可獲得敞口,從而將剩餘資本釋放回經濟中的生產性投資領域。”
然而,越南證券存管與清算公司(VSDC)董事長阮山認為,政策改革必須伴隨著更強大的市場基礎設施。他透露,VSDC正與世界銀行、SSC及國際合作夥伴密切合作,基於KRX交易平臺為現貨股票市場引入中央對手方清算模式。
“如果按計劃實施,CCP框架預計將於2027年初投入運營,消除結算瓶頸,提高資本效率,並使越南證券市場對國內外投資者更具吸引力。”他補充道。
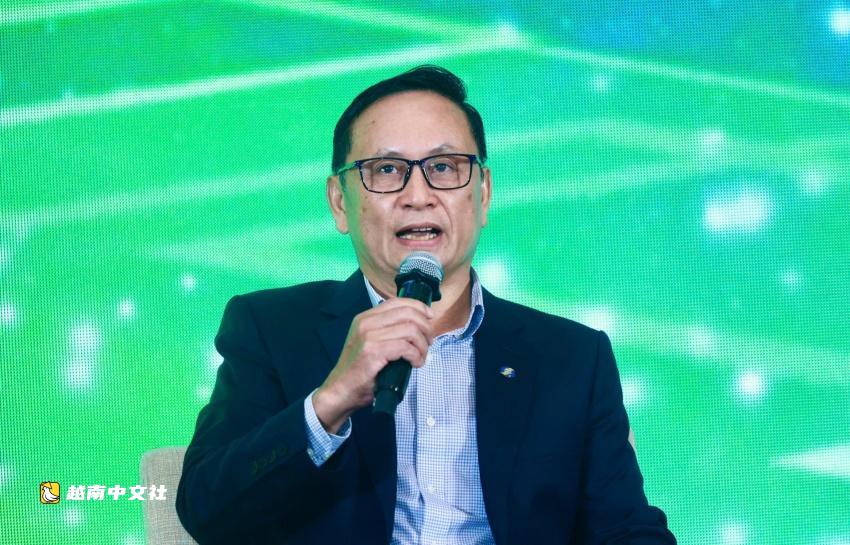
除CCP項目外,VSDC正在擴大自願補充養老金計劃,同時支持越南基金管理行業的發展。儘管如此,阮山警告稱,吸引長期外國資本需要的不僅僅是技術升級。“VSDC目前正與多家信用評級機構合作,建立一個基於國際標準獨立、客觀評估和認可表現最佳者的平臺,以提供市場信號。”阮山說。
在監管機構專注於加強市場基礎的同時,PVI資產管理公司總經理鄭瓊嬌認為,越南最大的挑戰並非資本短缺。“儘管越南是全球最大的黃金持有和加密貨幣參與市場之一,但尚未將足夠的儲蓄引導至長期投資工具。調整投資者基礎本質上意味著將資本從散戶投資者轉向專業機構,銀行、保險公司和投資基金構成更健康金融體系的三大支柱。”鄭瓊嬌說,“銀行業在通過贏得儲戶信任來動員儲蓄方面表現出色。然而,保險業仍有巨大的未開發潛力。保險資產僅佔GDP的約7.5%,遠低於中國的約30%和新加坡的50-70%。恢復市場紀律對於該行業成為更強大的長期機構投資者至關重要。”
儘管銀行和保險公司在動員長期儲蓄方面發揮著關鍵作用,但鄭瓊嬌認為,由於投資者信心有限,投資基金仍然是最薄弱的支柱。胡志明市證券公司首席執行官鄭淮江認為,改善市場流動性應被視為同等重要的優先事項。根據他二十年前幫助改革越南政府債券市場的經驗,鄭淮江回憶說,在當局採用基於收益率曲線而非名義票面利率的基準規模債券發行之前,分散的發行嚴重限制了交易活動。“那項改革顯著改善了流動性和市場吸收資本的能力。”他說,“越南的資本市場現在需要在產品開發方面採取類似的方法。”
儘管交易所交易基金和其他新產品已推出,鄭淮江認為創新仍然不足以實質性深化市場流動性。越南市場升級後,國際投資者越來越關注衍生品,正如他所說,“流量吸引流量”。“一個發展良好的衍生品市場能增強流動性,並在波動時期增強基礎現貨市場的韌性。”他說。與其同時推出太多產品,政策制定者應專注於圍繞少數旗艦產品構建流動性,包括黃金、美元和商品期貨。
然而,對於西貢-河內證券首席執行官阮維玲來說,流動性最終是結果而非起點。“當信心恢復時,資本自然會隨之而來,流動性也會恢復。”他說,“我將流動性視為市場的溫度計,反映投資者信心和更廣泛的市場週期。”
阮維玲指出,儘管國際投資者對越南的長期增長故事仍持樂觀態度,但他們的投資重點正在迅速轉變。“全球機構不再侷限於房地產和金融服務等傳統行業,而是越來越多地尋找綠色能源、創新以及符合越南下一輪增長動力的行業機會。然而,越南上市市場並未以同樣的速度發展。”他補充道。他還強調了擴大機構投資者基礎的重要性,建議設定可衡量的目標,將機構交易活動從目前的約5-10%逐步提高到15-20%。
京北城市發展控股公司董事長鄧成心認為,資本市場改革的最終成功將取決於企業質量,而非單純的金融工程。“資本市場的資產質量最終決定了其吸引長期資本的能力。”他說,“上市公司必須加強公司治理,提高運營效率,創造真正的經濟價值。投資者信心是通過穩健的政策以及透明、高質量的企業建立的。”他補充說,越南正進入一個外國直接投資的新階段,其中技術轉讓、創新、綠色增長和國內供應鏈發展遠比投資量本身重要。“提高本地化率,加強支持性產業,建設更強大的國內供應鏈,將使越南從未來的外國直接投資中獲取更大價值。”鄧成心說。

 越南中文社