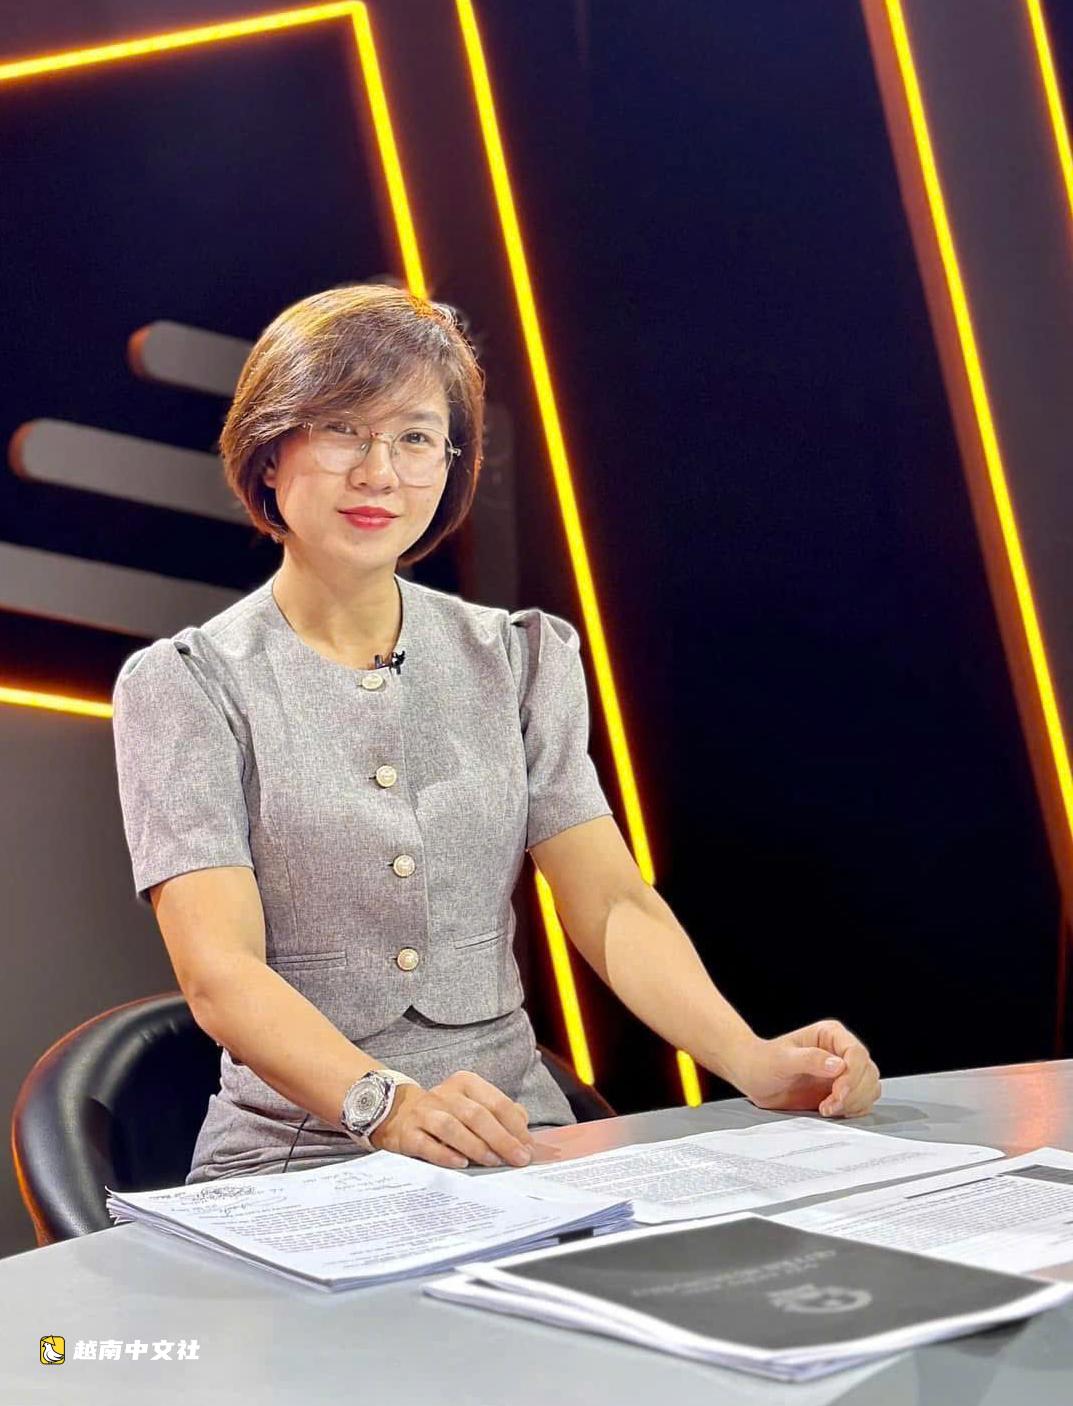
因為在事故發生前,俊先生夫婦已收取定金,準備出售正在抵押給銀行的房子。在《青年報》的採訪中,MZI律師事務所的律師陳維——峴港市律師團,解答了圍繞此案的疑問。
據陳維律師稱,俊先生夫婦因觸電身亡實屬罕見且令人痛心。
如果職能部門認定這是由技術風險或自然災害引發的意外事故,原則上不會對其他個人產生刑事責任或合同外的損害賠償責任。
原因是兩名受害者既是設備的所有者,又直接管理和使用發生事故的設備。
賣房者去世,定金合同是否失效?
許多讀者也擔心,賣方突然去世是否會導致定金合同被取消。
陳維律師表示,定金合同是為保障未來簽訂或履行轉讓合同而設立的。
因此,一方死亡並不意味著定金合同自動終止,除非雙方事先已就該情況作出約定。
由於雙方僅停留在定金階段,土地使用權和房屋所有權仍屬於賣方。賣方去世後,房產成為遺產。
根據2015年《民法典》第615條,死者因定金合同產生的義務將轉化為遺留的財產義務,並由繼承人在遺產範圍內履行。
因此,在這種情況下,必須依據定金合同中已確立的約定來執行。
買方與賣方的繼承人可以協商制定終止方案、處理定金,或繼續辦理相關手續,將土地使用權轉讓給買方。
正在抵押給銀行的房子如何處理?
在此案中,房子正在銀行抵押。據陳維律師稱,如果雙方繼續交易,繼承人必須完成償還銀行貸款義務,辦理註銷抵押登記手續,並在簽訂轉讓合同前完成遺產申報或分割。
反之,如果繼承人不願賣房,則需依據已簽署的定金合同來解決。
據此,他們負責退還定金,並可能需要承擔相應的定金罰款,但僅限於死者遺留的遺產價值範圍內。
需要補充哪些條款以避免風險?
陳維律師表示,賣方在簽署定金合同後立即去世的情況非常罕見,因此許多人在簽訂合同時並未想到。
然而,為減少爭議,雙方應補充條款,明確規定發生不可抗力事件或一方死亡時的處理方式,如退還押金的機制、解除合同或將權利義務轉移給繼承人。
對於已抵押的財產,合同還應明確規定賣方在償還債務、解除抵押和註銷抵押登記方面的期限和責任,以保障買方權益。
“這是一場無人願意發生的悲痛變故。因此,買方和繼承人應以理解和分享的態度來處理問題。
提出一個和諧的解決方案,不僅確保符合法律規定,還體現人文關懷,既保護買方的合法權益,又為死者家庭減輕經濟負擔,尤其是在困難處境下,家中只剩下老人和小孩。”陳維律師分享道。

 越南中文社