公務員社保繳費平均工資在各類勞動群體中最高,達到930萬越南盾,最低的是非國有企業領域,超過630萬越南盾。
據越南社會保險統計,截至6月底,幹部、公務員、職員社保繳費平均工資為每月930萬越南盾。其次是國有企業勞動者近850萬越南盾;FDI領域勞動者近800萬越南盾;其他非國有企業勞動者近640萬越南盾。
現行法律規定,公共部門勞動者繳納社保的基數是根據職務、職位、級別、軍銜級別以及職務津貼、超額工齡津貼、職業津貼、保留工資差額係數(如有)計算的月工資。繳費水平領先是因為工資表體現了每月固定金額。
對於企業領域,繳費基數是月工資,包括按工作或職位確定的工資、工資津貼以及雙方約定定期穩定支付的其他補充款項。其中,按工作或職位的月工資根據工資表中的工作或職位確定,並在合同中約定。
工資津貼用於補償勞動條件、工作複雜性、生活條件、吸引力等工資尚未考慮或未充分考慮的因素,並在勞動合同中約定。工資津貼不包括隨勞動者生產率、工作過程和完成工作質量而變化或波動的款項。
其他補充款項確定具體金額,連同工資在勞動合同中約定,並在每個工資支付週期內定期穩定支付。該款項不包括隨勞動生產率、工作過程和完成工作質量而變化或波動的款項。
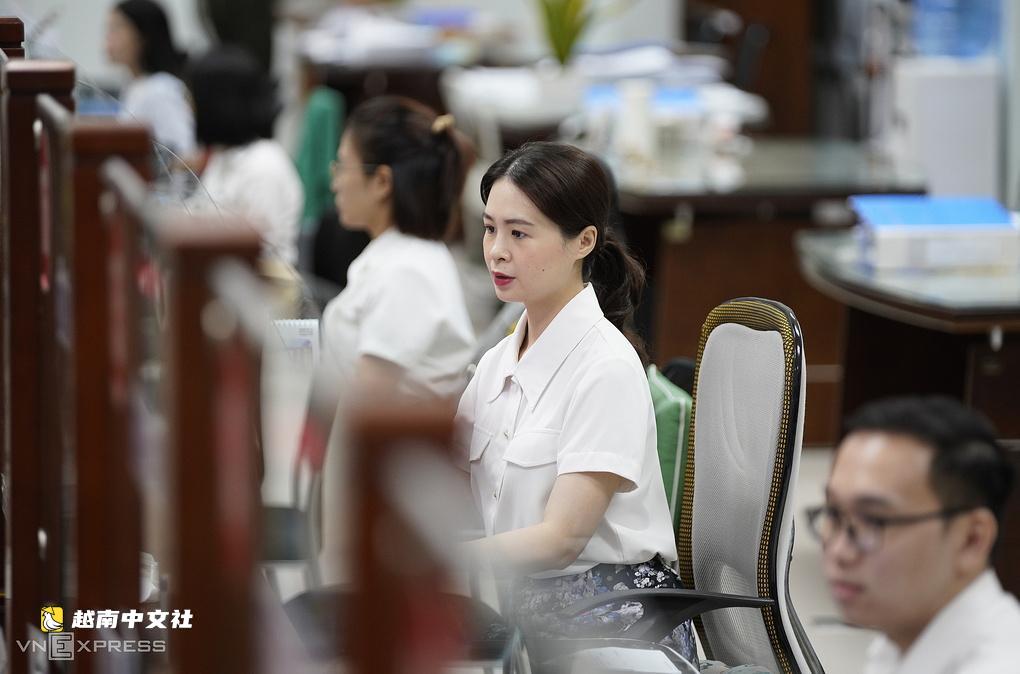
據越南社會保險,企業依據此規定在勞動合同中記錄工資、工資津貼和其他補充款項,並以此作為為勞動者繳納社保的基數。不在應繳清單內的款項通常不在合同中約定。
該機構引用對一些企業的檢查結果,顯示許多職員和管理人員(如各部門、科室或班組負責人)享受的與提薪、晉級、創新獎勵、午餐補貼、汽油費、電話費、交通費、住房補貼、托兒費、撫養幼兒補貼等相關的款項均不在社保應繳清單內。
企業按照法律規定記載於合同中的繳費基數工資與勞動者的實際收入不同。因為實際收入除了工資、工資津貼、補充款項三部分外,還包括不在社保應繳清單內的款項,如獎金、午餐費、汽油補貼、電話費、住房補貼、加班費。
越南社會保險表示,企業為勞動者繳納社保低於其實際收入仍符合規定,但繳費金額和參保時間直接影響所享受的待遇和養老金。該機構建議勞動者和企業應充分了解並逐漸提高參保繳費工資基數,以便今後獲得更高的養老金。
全國有超過340萬人領取養老金和補貼,金額各不相同:超過1.15萬人每月領取2000萬越南盾以上;近41.85萬人領取1000萬至2000萬越南盾(不含);106.3萬人領取600萬至1000萬越南盾(不含);134.7萬人領取300萬至600萬越南盾(不含);14.485萬人領取234萬至300萬越南盾(不含);近41.94萬人領取低於234萬越南盾——相當於基礎工資水平。
紅昭
 越南中文社