線上銷售不開發票,收入不入賬以逃稅
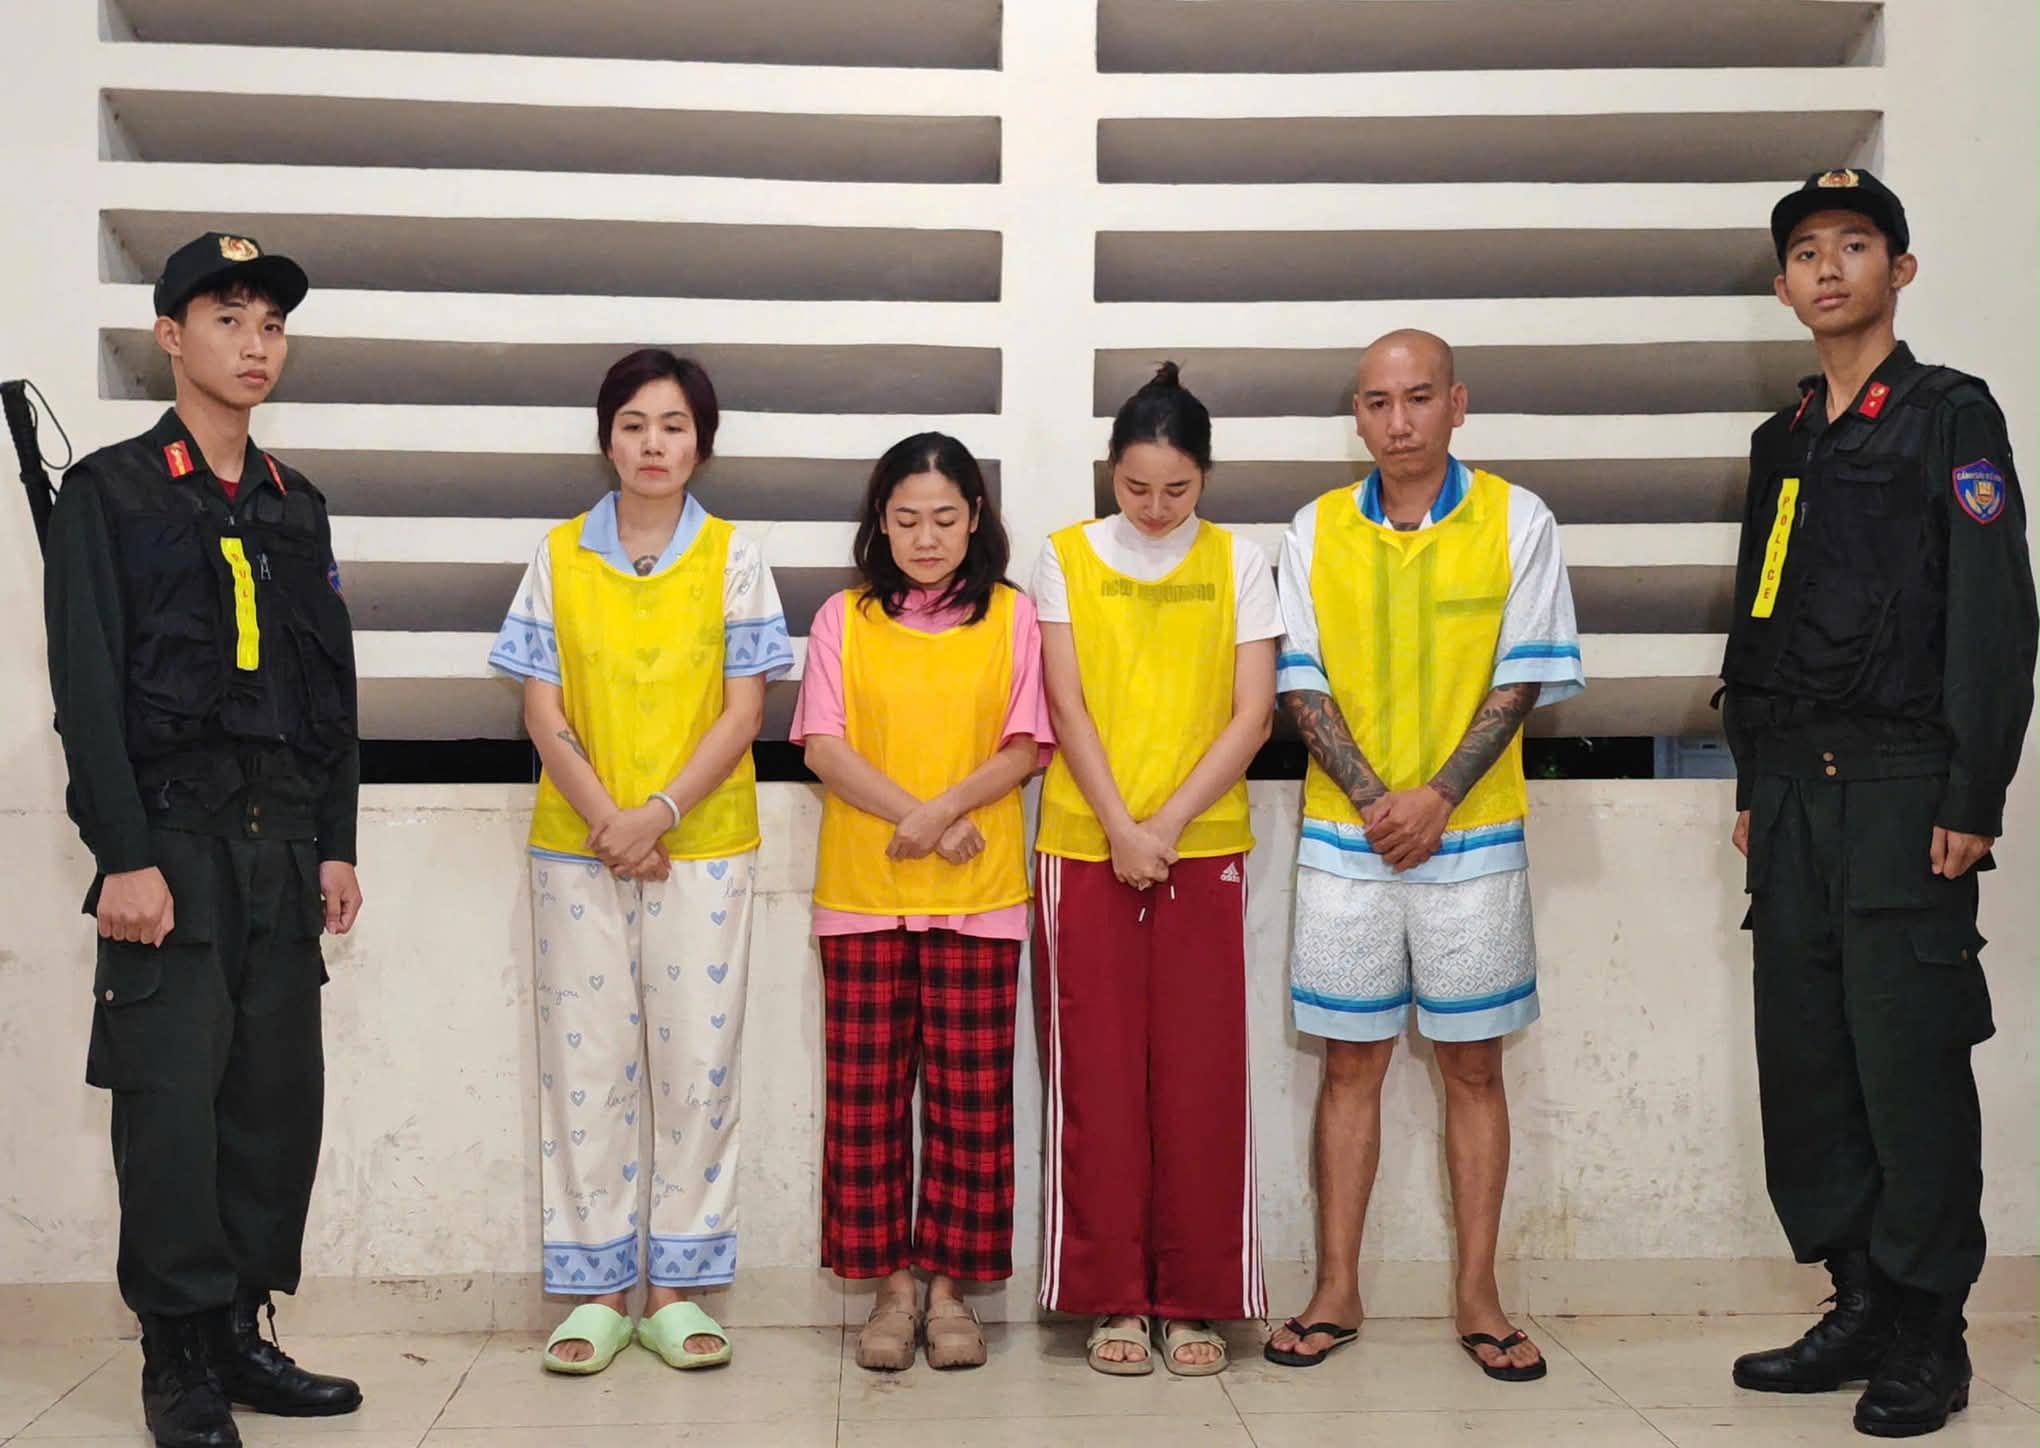
在與《青年報》交流時,稅務專家阮玉秀表示,裴春訓(綽號“訓玫瑰”)、阮氏秋香(黃香)和黎文富(富黎)被起訴的共同點是未足額開具增值稅發票,未按規定將收入全額入賬,以逃稅。
在富黎案中,河內市公安局調查機關認定,2021年至2025年間,富黎夫婦的天富進出口商貿服務有限責任公司進口貨物後銷往市場,但未開具發票、未足額申報納稅。
貨物已售出,但賬面上仍記為庫存,導致實際銷量與賬面收入之間存在差距。
在訓玫瑰案中,公安部調查機關初步認定,訓夫婦經營香水,總收入超過3000億越南盾,但未足額開具增值稅發票,將收入置於賬外。該案剛被立案偵查。
黃香案已經宣判。根據案卷,黃香經營二手奢侈品,如名牌包、手錶、鑽石、服裝和配飾。
司法機關認定,從2020年到2025年6月被查獲時,黃香完全通過Facebook銷售商品,但未註冊經營、未登記稅務,也未申報收入。
認定收入近8350億越南盾,逃稅金額為125億越南盾。
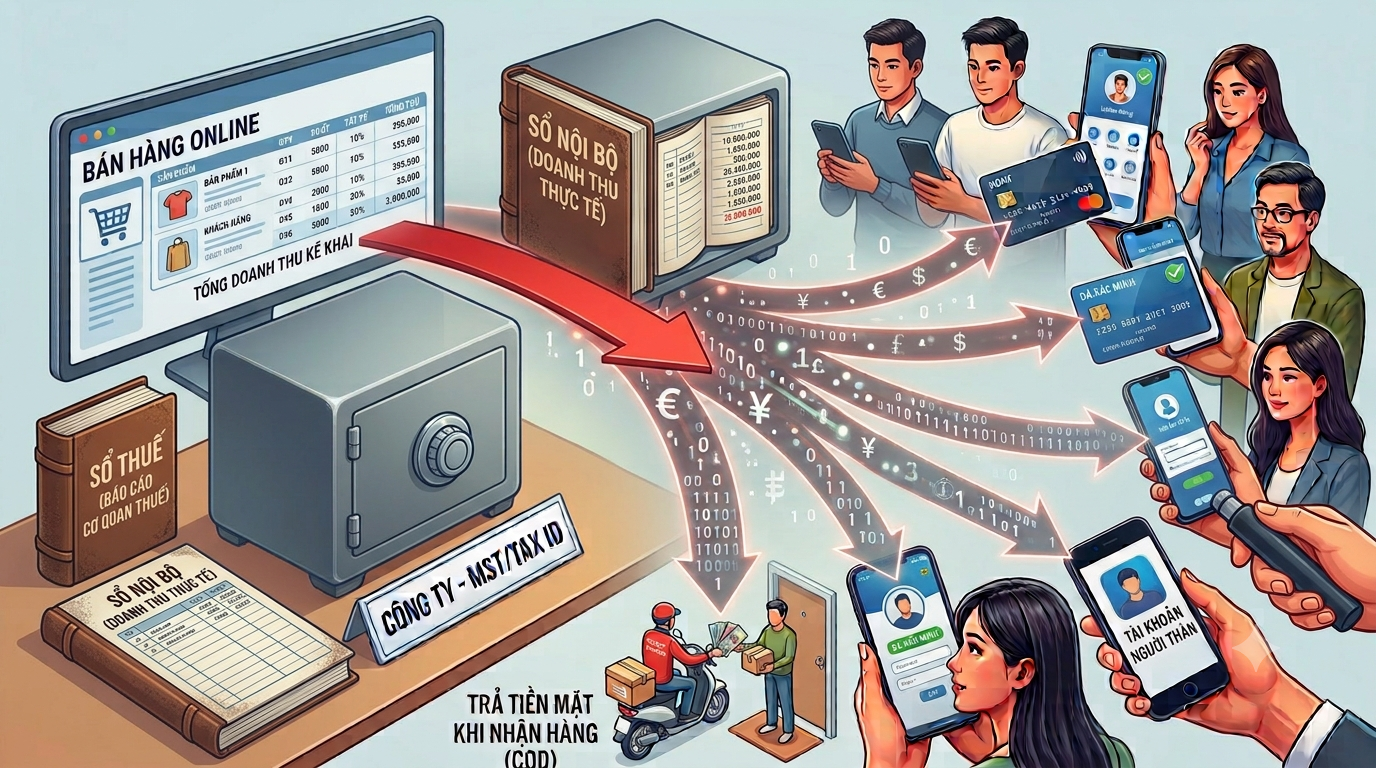
據基塔斯稅務會計有限責任公司經理黎文俊介紹,一些企業隱匿收入的手法之一就是設置兩套賬。
即一套內部賬簿,用於企業內部留存,完整記錄業務實際發生的收入和費用。
另一套賬簿用於向稅務機關申報,未完整反映經營活動,收入和利潤均低於內部賬簿。
資金流向個人賬戶
據阮玉秀介紹,為隱匿收入,黃香、富黎等人的做法是將銷售貨款轉入個人賬戶而非企業賬戶。他們構建了一個由親屬掛名的多家企業組成的生態,通過個人賬戶和個體工商戶賬戶循環轉賬。
例如在富黎案中,據河內市公安局調查機關,經營活動通過多個法人實體組織,包括天富公司、青光登公司和天富集團。
富黎的妻子呂翠翹多次更換各公司的法定代表人,但經營活動仍由翹和富直接指揮、管理。
在通過個人賬戶收款後,翹還以個體工商戶呂翠翹的名義申報納稅。
除公司賬戶外,富黎夫婦還使用10個個人銀行賬戶接收經營款項,總額超過1070億越南盾,且未足額記入公司賬簿。
對於黃香,根據案卷,黃香通過個人銀行賬戶及其丈夫名下的賬戶轉賬。
黎文俊表示,這種情況常發生在企業向個人消費者銷售商品時,個人消費者通常不需要發票。
賣方不將款項收進企業,而是要求客戶轉入個人賬戶。如果這筆銷售款未返還企業以確認收入並開具發票,資金就會游離於企業賬務系統之外。
據阮玉秀,當經營活動分散在多個法人、賬戶和個體工商戶中,確定收入需要比對多個數據源,而非僅依賴一家企業的賬簿。
富黎案中調查機關查明的另一個手段是虛開發票。
翹被指控指使會計和員工虛開多張銷售發票,以應對稅務機關的檢查。
阮玉秀認為,從線上銷售、不開發票、收入不入賬、通過個人賬戶分流資金到虛開發票,這些環節可能形成一條鏈條,使實際收入的認定更加複雜,以達到逃稅目的。這些行為不僅造成財政稅收流失,還惡化了營商環境。
網上隱匿收入不再容易
據財政部稅務總局稱,稅務部門正在逐步推行基於資金流分析的稅務管理,加強與銀行、支付中介、運輸單位及相關單位的配合和信息共享。
工貿部電子商務與數字經濟局局長黎黃鶯表示,根據自7月1日起生效的《電子商務法》,電商平臺上的賣家必須經過驗證和實名認證。
實名認證信息與稅號和公民身份證號統一。賣家還必須使用本人、個體工商戶或企業名下的支付賬戶進行交易。
賣家、買家、交易、支付、物流和商品數據須按規定存儲,同時加強與國家管理部門的連接和共享。
“數據是市場監管、發現違規和建設透明電子商務環境的重要基礎”,黎黃鶯強調。
 越南中文社