富時納入帶來的初始外國資金流入將有多大規模?哪些股票可能受益最多?
初始資金流規模可觀,但需保持理性看待。根據當前公告,我們估計四個實施階段累計被動資金流入約為22億美元。由於首階段僅計劃實現約10%的過渡,9月份的流入可能更接近2億至2.2億美元。
這27只股票不會獲得同等收益。被動資金遵循指數權重和可投資市值。最大的受益者通常是兼具規模、流動性、可觀的自由流通量和充足外資持股空間的公司。一家公司絕對規模可能很大,但如果僅有少量股份真正可供國際投資者購買,則獲得的配置可能相對有限。
但我們應該問一個更根本的問題:22億美元本身是否具有變革性?近年來,越南經歷了超過50億美元的外資淨賣出。如果我們將此次升級簡單描述為在超過50億美元流出後迴歸22億美元,那就忽略了更大的故事。
22億美元是頭條,但其背後到來的全球金融生態系統才是真正的故事。
越南正在從以散戶為主的市場轉向機構市場。外國投資者在2021年僅佔交易活動的7.4%,而2026年前七個月這一比例為13.2%。隨著全球經紀商、被動基金、量化投資者和主動型機構佈局越南,如果機構參與度升至20%乃至最終達到30%,我也不會感到意外。
這一轉變還將推動行業整合。全球機構要求達到國際標準的技術、資本、風險管理、KYC、執行質量和結算能力。並非每個市場參與者都能做出這種投資。業務將越來越集中於能夠服務全球機構生態系統的公司和證券公司。
此次升級改變了越南的市場分類。機構化則改變了整個市場的運作方式。
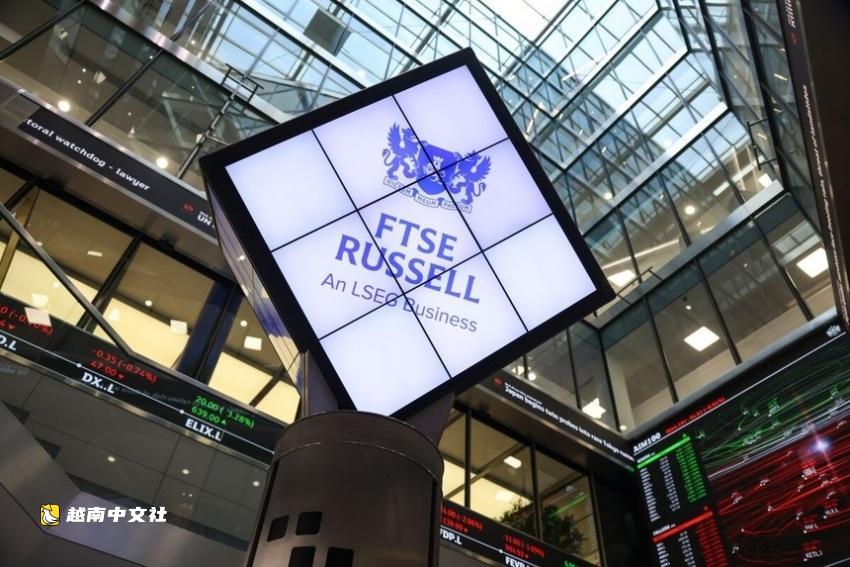
除了被動資金流入之外,富時納入能否帶動全球主動型投資者對越南股票的持續興趣?
越南正從一個全球投資者可選擇研究的市場,變為許多機構現在必須瞭解的市場。討論正從“我們為什麼要關注越南?”轉向“我們應該配置多少資金、何時入場、哪些公司能夠吸納機構資本?”
主動型管理者的靈活性遠高於被動基金。有些人可能會在實施日期之前建立倉位,因為他們預見到被動需求。然而,大多數人仍需要令人信服的經濟和投資理由。這正是越南的優勢所在:高GDP增長、宏觀經濟穩定、企業盈利增長強勁,以及越來越多具有地區和全球雄心的公司。
此次升級也證明了政府在改革承諾方面極其重要的舉措。KRX是市場基礎設施現代化的關鍵要求,其實施已拖延十多年。但一旦現任領導層將升級列為國家優先事項,該系統在不到一年內便投入運行。
同樣的模式也可見於非預融資和全球經紀商模式。全球經紀商模式之所以必要,是因為先鋒集團等機構及其全球經紀商需要更高效的准入和執行。政府聽取了反饋並採取了行動。這不僅展示了決心,也體現了圍繞全球投資者實際需求設計市場的意願。
計劃中的中央對手方將是下一個重要步驟。與KRX基礎設施及配套監管相結合,它可以為日內交易、證券借貸、賣空以及更復雜的市場結構奠定基礎。
此次升級不僅是改革的結果,更已成為推動改革的引擎。
根據當前公告,越南的基準權重約為0.49%,對應估計累計被動資金流入約22億美元。但越南的基準權重肯定有可能進一步擴大,隨著自由流通量增加、外資持股限制放寬、新的大型公司上市以及更多市場準入。
這就是關鍵區別。9月是實施事件,可投資性才是長期投資主題。如果越南繼續將經濟規模轉化為可投資市場容量,那麼這一轉型所吸引的主動資本最終可能遠比初始被動流入更為重要。
富時納入是否會增加越南企業改善治理、披露和投資者關係的壓力?
審查將大大增加,而且已經開始。
納入全球基準使公司接觸到不僅與越南其他企業比較、還與整個亞洲及新興市場公司比較的投資者。在國內看起來可能足夠的報告,在與全球同行相比時可能顯得不完整。
國際知名度是一種特權,但審查是入場券的價格。
最大的差距是從監管披露向真正投資者溝通的轉變。全球投資者期望及時的英文披露、清晰的戰略解釋、透明的關聯交易、可信的資本配置政策、強大的董事會以及能夠與市場保持持續對話的投資者關係團隊。
公司不僅必須解釋發生了什麼,還必須解釋為何發生、管理層下一步打算做什麼以及股東將如何受益。投資者關係不能再被視為僅在發行前或管理層希望籌集資金時才進行的活動。
被動基金將買入一家公司,是因為指數方法論指示它們這樣做。它們無需判斷公司是否便宜,僅靠高估值也不會阻礙與指數掛鉤的配置。因此,基準權重可能對資金流動和估值產生越來越重要的影響。
然而,主動投資者仍決定配置多少信心資本以及投資多久。治理、披露和管理層可信度對該決定至關重要。
被動資本可能因為規則而來,主動資本則因信任而留。
 越南中文社