繳納學費卻拿不到發票
範秋瓊女士(河內市河東區)表示,她的孩子是外交學院的學生。今年3月底,孩子轉賬支付了一學期2075萬越南盾的學費,但學院沒有開具電子發票。
“當時,修訂後的《個人所得稅法》剛剛通過,尚未生效。到了6月30日,政府才頒佈指導性法令。按照規定,要獲得減免,支出必須有發票和憑證。”
最近,當得知這筆學費屬於可計算減免的範圍後,我的孩子已發郵件請求外交學院為該筆學費開具發票。
然而,距提出請求至今已過去3個月,外交學院仍未開具發票,也沒有作出任何回應。與此同時,按照規定,銷售商品、提供服務的單位必須向客戶開具發票。
如果教育機構不開具發票,納稅人又依據什麼來獲得減免?”——瓊女士提出疑問。
據瓊女士稱,她孩子的情況並非個例,而是相當普遍。這是該政策實施的第一年,尤其是在上半年還沒有指導性法令時,許多納稅人並不瞭解相關規定。
因此,為保障納稅人的權益以及體現該政策的人文關懷,關於學費支出證明文件的規定應當更加靈活。
對於因教育機構未開具而納稅人沒有發票的情況,應允許使用其他憑證,如轉賬單、學校證明等,在稅務結算時證明該項支出。
鄭清華女士(河內市紙橋坊)表示,她的孩子正在當地一所公立學校讀12年級。孩子獲免學費,但仍有學校與外部機構合作在校內開設的高級英語課程,以及學校組織的籃球、國際象棋等技能班。
“我每月轉賬100多萬越南盾作為孩子的學費。學校不開具發票,而是由家長把錢交給班主任。如果沒有發票,又怎麼計算減免?”——和女士疑慮道。
同樣,阮明玉女士(河內市永綏坊)表示,她的孩子就讀於一所民辦學校。每月她為孩子繳納學費,學校會開具發票。
每次收到發票,她都必須保存好,以便在次年4月個人所得稅結算時隨檔案一併提交,從而獲得減免。
“結算時,如果要求把這些發票上傳到系統,也非常費時,更別說還要妥善保存。有沒有辦法讓納稅人辦理此事更方便一些?”——玉女士提出。
稅務機關要求教育機構必須開具發票
根據第253/2026號法令,自2026年納稅期起,除本人每月1550萬越南盾、每位受撫養人每月620萬越南盾的減免額外,有工資、薪金所得的納稅人還可額外減免醫療和教育培訓支出。
這些支出的最高減免總額為納稅人及其受撫養人每年4700萬越南盾。
其中,醫療費用每年最多減免2300萬越南盾,教育培訓費用每年最多減免2400萬越南盾。
對於教育培訓費用,減免總額每年不超過2400萬越南盾。可計算減免的支出包括從學前教育、普通教育、職業教育到國內教育培訓機構高等教育的學費,以及其他專業技能的費用。
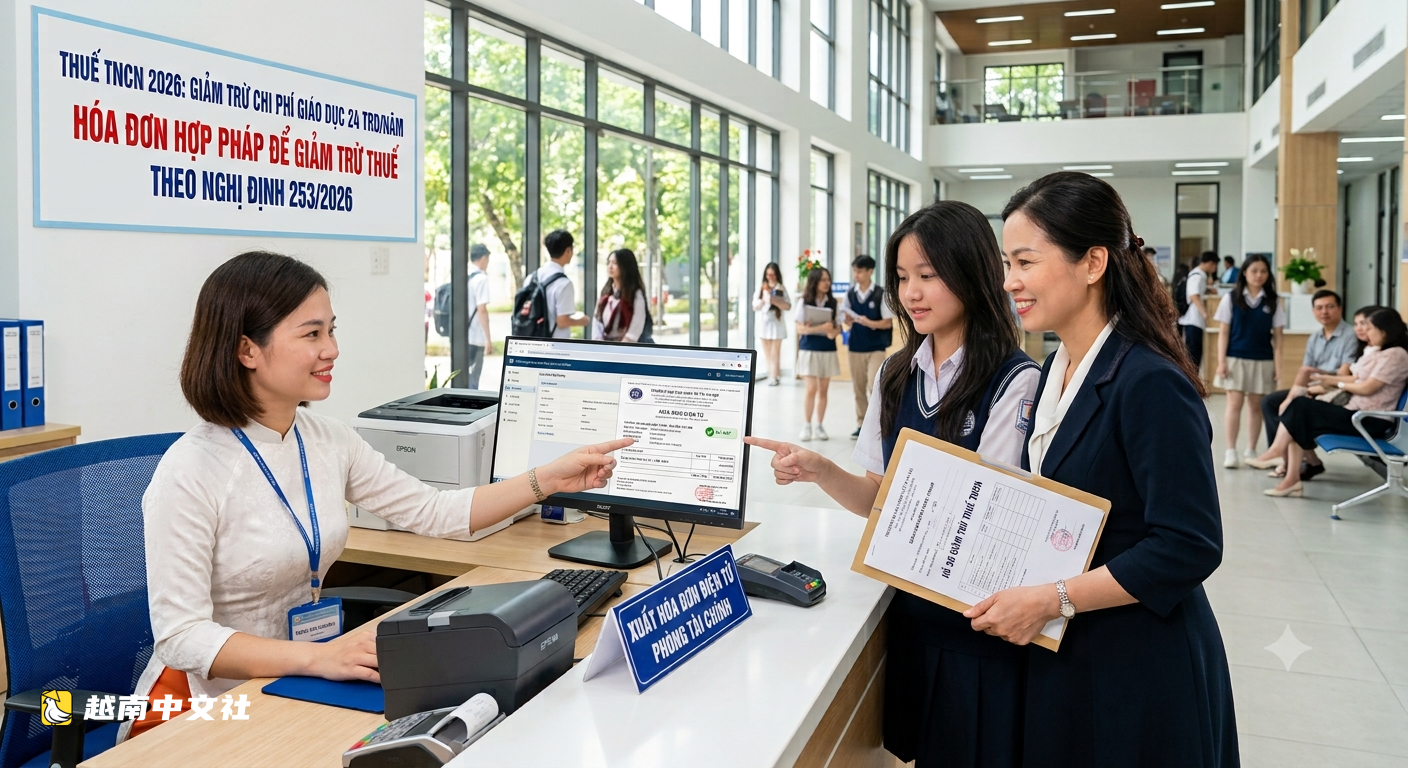
要獲得減免,支出必須有發票、憑證,並須顯示納稅人或其受撫養人的信息。
對於醫療費用,除發票、憑證外,還須按規定格式提供診療費用清單,且不得由其他來源支付。
為確保落實與個人所得稅減免相關的醫療、教育支出稅收政策,河內稅務局近日向河內市衛生廳、教育培訓廳、各坊、鄉人民委員會以及轄區內各企業、組織發文。
據此,河內稅務局要求醫療、教育領域的單位嚴格遵守關於發票開具、使用、開票時點以及按規定編制診療費用清單的規定。
稅務機關表示,納稅人必須持有完整、合法的發票和憑證才能獲得減免。發票須完整顯示納稅人或其受撫養人的信息。
這些支出也不得同時由其他資助來源支付,而非由勞動者直接支付。
若勞動者要求在計稅時減免教育、醫療費用,納稅人不得授權支付機構代為結算,而必須自行結算個人所得稅。

 越南中文社