越南房地產企業在再融資壓力下的靈活舉措
信用評級機構VIS Rating的數據顯示,今年前9個月,市場錄得近30家房地產企業成功發行61批債券,總價值達149.455萬億越南盾,同比增長126%。
胡志明市經濟金融大學經濟與公共政策專家阮維光博士認為,債券市場的運行反映了傳統融資渠道收窄時的必然轉變。
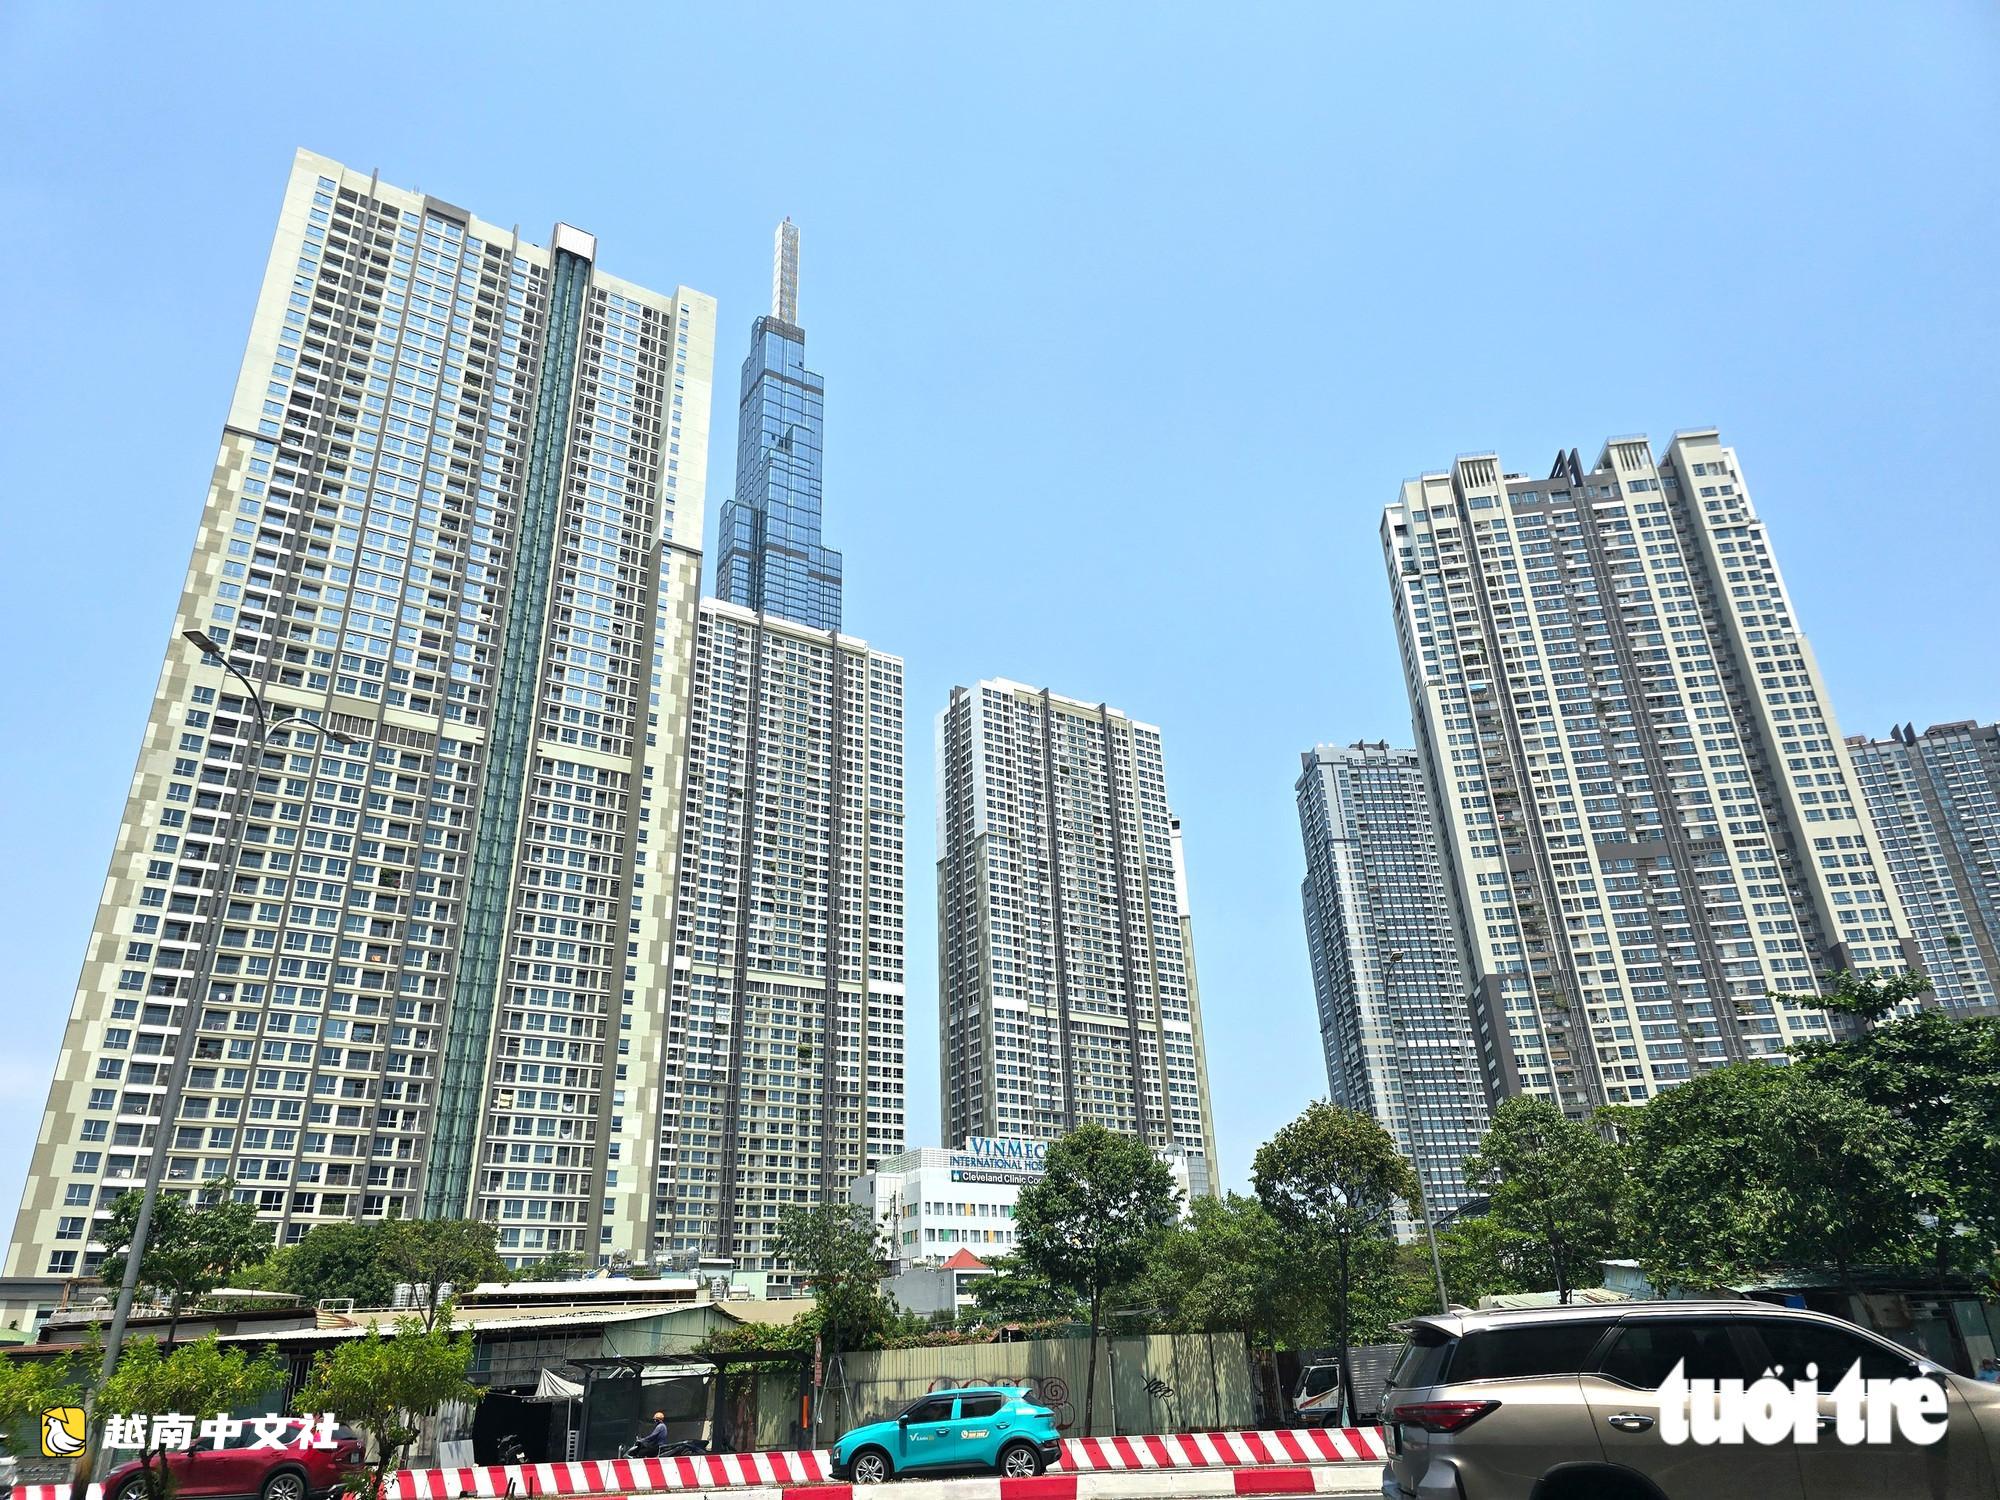
融資規模主要集中在擁有大量土地儲備和大型項目的投資商群體。例如,Vinhomes股份公司融資31萬億越南盾,其中包含一批於9月底完成、期限2年、年利率12%的8萬億越南盾債券。
興隆房地產貿易與投資股份公司融資14萬億越南盾(包括一批期限36個月、金額2萬億越南盾的債券)。
河內興發投資公司達到9.3萬億越南盾。而大光明房地產投資股份公司完成兩批債券,總額1.5萬億越南盾,期限3年,年利率11%。
此外,LGP投資與發展股份公司等一些單位成功發行一批5000億越南盾、期限60個月、年利率12.5%的債券。
今年上半年,房地產領域信貸增長僅達8.6%,明顯低於去年同期的15%,因為監管機構為防範系統性風險而實行嚴格控制導向。
與此同時,新股發行渠道幾乎凍結,融資額下降86%,今年上半年僅達3500億越南盾。
與此同時,房地產企業面臨為2026年第四季度至2027年底到期的約167萬億越南盾債券進行再融資的要求。
因此,阮維光認為,以11%至12.5%的年利率發行債券是可行方案,以維持流動性資源、保障工地持續運營並限制現金流斷裂風險。
成本管理與市場消化的挑戰
專家們也一致認為,債券市場的復甦為經濟帶來了一定價值。資金流入正在實施的項目,將為完善待交付產品、激活材料、建築及輔助服務供應鏈創造條件。
從宏觀層面看,債券渠道有助於減輕銀行體系中長期資金供給壓力,分散期限風險,並有助於構建多支柱金融市場結構。
然而,以高資本成本使用債務槓桿也對企業財務健康提出了需要謹慎應對的問題。
事實上,許多上市投資商今年上半年經營活動現金流仍為負值,並因房地產市場購買力復甦不均衡而趨於承受更大壓力。
專家阮南中提醒,11%至12.5%的年利率造成鉅額財務成本,侵蝕企業利潤空間。如果法律進度或銷售工作未能及時創造對應現金流,當這些債券在2028年至2030年進入到期週期時,企業將面臨集中償債壓力。
“值得關注的是資金使用質量。募集資金需要轉化為完善項目和創造實際資產。如果資金只是用來處理舊債務義務而不創造更多附加值,財務壓力只是被推遲到未來。
此外,這種高昂的資金成本有可能反映到產品價格中,繼續對真實住房購買者造成准入障礙”,阮南中強調。
在與系統安全相關聯的問題上,阮維光博士警告稱,發行需要與企業的執行能力相匹配。
“如果發行活動缺乏選擇性,財務基礎薄弱的單位可能在到期時難以履行義務,從而對信貸體系和投資者心理產生不希望的溢出影響。
信息透明度和資金用途準確性是關鍵因素。如果透明度下降,市場可能面臨撤資潮或信心調整,影響總體宏觀金融穩定”,阮維光博士警告。
提高信息透明度,讓市場可持續發展
為使企業債券市場有效運行並限制風險積累,專家建議通過客觀篩選工具維持市場紀律。
據此,發行需要與獨立信用評級緊密結合,為投資者提供可靠的參考依據。
與此同時,擔保資產需要謹慎估值,募集資金需要由代理信貸機構嚴格按照項目進度進行嚴密撥付監督。當資金真正與工地進度掛鉤並向市場產出完整產品時,企業的財務壓力才能得到可持續緩解。

 越南中文社