
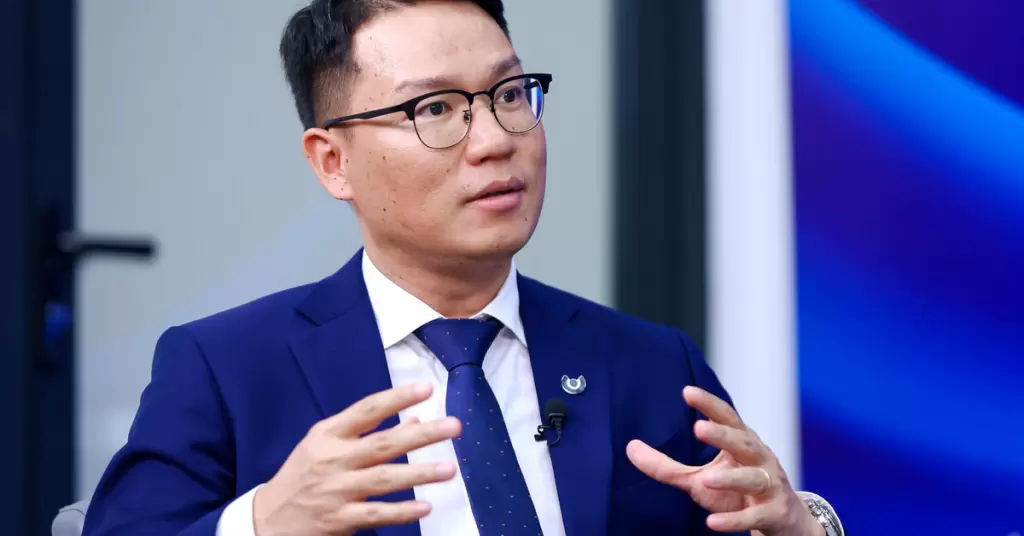
越南亞洲商業銀行(ACB)金融市場業務總監黃維桑(Huỳnh Duy Sang)表示,2026年初以來越南匯率走勢相對積極,甚至好於不少金融機構此前的預期。他將這一結果放在貿易平衡出現較多變化的背景下評價,認為進口原材料需求上升會帶來更大的外匯需求,但若進口商品主要用於生產和出口,未來訂單帶來的外匯迴流有望幫助平衡外匯供求。
黃維桑還提到,外商直接投資(FDI)以及從國際市場籌集的資金繼續支撐市場,反映外國投資者對越南經濟前景的長期信心。不過他認為,年末匯率壓力仍可能出現,原因是經濟進入新的投資週期,帶動進口和用匯需求;與此同時,出口收入還取決於國際市場的購買力,例如美國較高的利率水平可能影響消費者支出,進而影響進口商品需求。
在影響匯率的外部因素中,黃維桑把美國的通脹走勢和美聯儲調整利率的路徑列為需要繼續跟蹤的變量。另一方面,年末僑匯收入被期待對外匯供求起到支撐作用。他據此判斷,若以全年為尺度衡量,匯率可能不會出現過大波動。
但黃維桑強調,長期波動不大並不意味著企業面臨的風險會相應下降。他說,有些階段以全年看匯率幾乎沒明顯變化,短期內仍可能出現異常漲跌;一家進口企業可能在匯率走高時正好需要支付貨款,導致投入成本超出預期,出口企業則可能在匯率不利時收到貨款,影響折算後的收入。
黃維桑指出,企業同時還要面對銷售市場、資金成本、物流等經營變量的波動。當運營壓力加大時,恰好在付款或收款時點出現的匯率波動,也可能對成本、收入和利潤產生明顯影響。他建議企業根據自身需求和經營週期制定匯率風險防範計劃,目標是事先確定成本或收入,以限制不利影響。
在具體做法上,黃維桑認為企業應明確外匯需求、付款期限和可接受的風險程度,而不是完全依賴某一項預測或對市場走勢的期待,並在此基礎上選擇適合的交易方案。他還介紹,對於未來預計發生的外幣收支,企業可考慮遠期外匯交易(FX Forward),事先約定匯率,以便按適用條件安排成本、收入和現金流。
黃維桑表示,這類工具的共同點不是幫助企業準確預測匯率或總能拿到最優價格,而是提高應對可能影響經營效益的匯率波動的能力。他認為,銀行的作用不應止於提供金融產品和服務,還應延伸到與企業經營特點和週期相匹配的諮詢與陪伴;市場波動在每個經營週期中難以避免,但企業仍可通過主動管理風險、靈活適應來尋找增長機會。

 越南中文社

