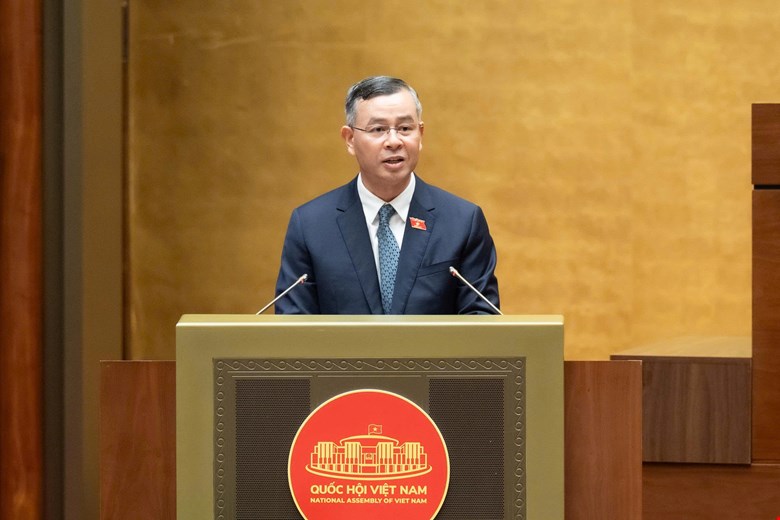
該建議由國會議員黃文強(河內)在11月19日下午關於《稅收管理法(修訂)》和《個人所得稅法(修訂)》的全體會議討論中提出。
黃先生表示同意對出售唯一住房免稅。然而,議員對法案規定即使是繼承的房地產也將免稅表示擔憂。
“對繼承房地產免稅可能與世界不同。大多數國家都對繼承財產徵稅”,黃先生說,並解釋說這是因為這是意外收入,不是由接收者創造的,需要徵稅以確保社會公平。
“徵稅可以避免財產通過代際積累,避免富者愈富、貧者愈貧。需要對繼承財產徵稅以減少分化過程,創造社會公平”,黃先生補充道。
河內代表團也建議:“研究對基於買賣差價轉售的房地產製定稅收政策。
管理買賣差價完全可以實現,目前正在完善所有關於土地和住房的信息。需要對差價部分徵稅”。
同樣談到房地產稅,議員黎氏玉玲(金甌)表示,對個人唯一住房、土地使用權和附著於土地的財產的稅收規定不夠嚴格。
議員分析:“例如,只有唯一住房和土地的對象在出售時困難,不被徵收所得稅。稅務機關不確定該人是否只有一套住房或一塊土地。例如,有同塔的土地,有西貢的土地,出售同塔的土地是否唯一不徵稅”。
因此,玲女士建議明確規定,避免被利用、不徵稅的情況,造成困難和國家收入損失。
關於資本轉讓收入所得稅(第13條)和不動產轉讓收入個人所得稅(第14條),議員認為非常重要。
據玲女士稱,過去有對象買賣住房、房地產時經常申報低於實際價格的稅款。例如,出售價值10億越南盾的房屋,申報3億、5億或6億越南盾。稅務機關沒有申報依據,通常根據該道路、該土地價值的規定來計算稅款。
基於上述現狀,玲女士建議:“在轉讓不動產、轉讓資本的情況下,必須有計算依據。根據實際市場價格計算,根據省級人民委員會規定的土地價格表價值計算。過去一段時間不動產個人所得稅存在一些需要關注的不合理之處”。p>
(編譯:Ivy 越南中文社;審校:Fang;來源:Tuoitre)

 越南中文社