
2022年,湄公河三角洲永隆省新和乡居民阮文国从越南社会政策银行(VBSP)小芹交易办公室借款1600美元,购买了五只山羊,并投资建设圈舍设施。
该模式见效后,他家又借款800美元,并投入配套资金扩大羊群。
迄今为止,该模式的总投资已接近4000美元。羊群目前包括八只种母羊、一只种公羊和四只肉羊。约15个月后,他家售出20多只羊羔,收入约2400美元,利润率约为60%至70%。
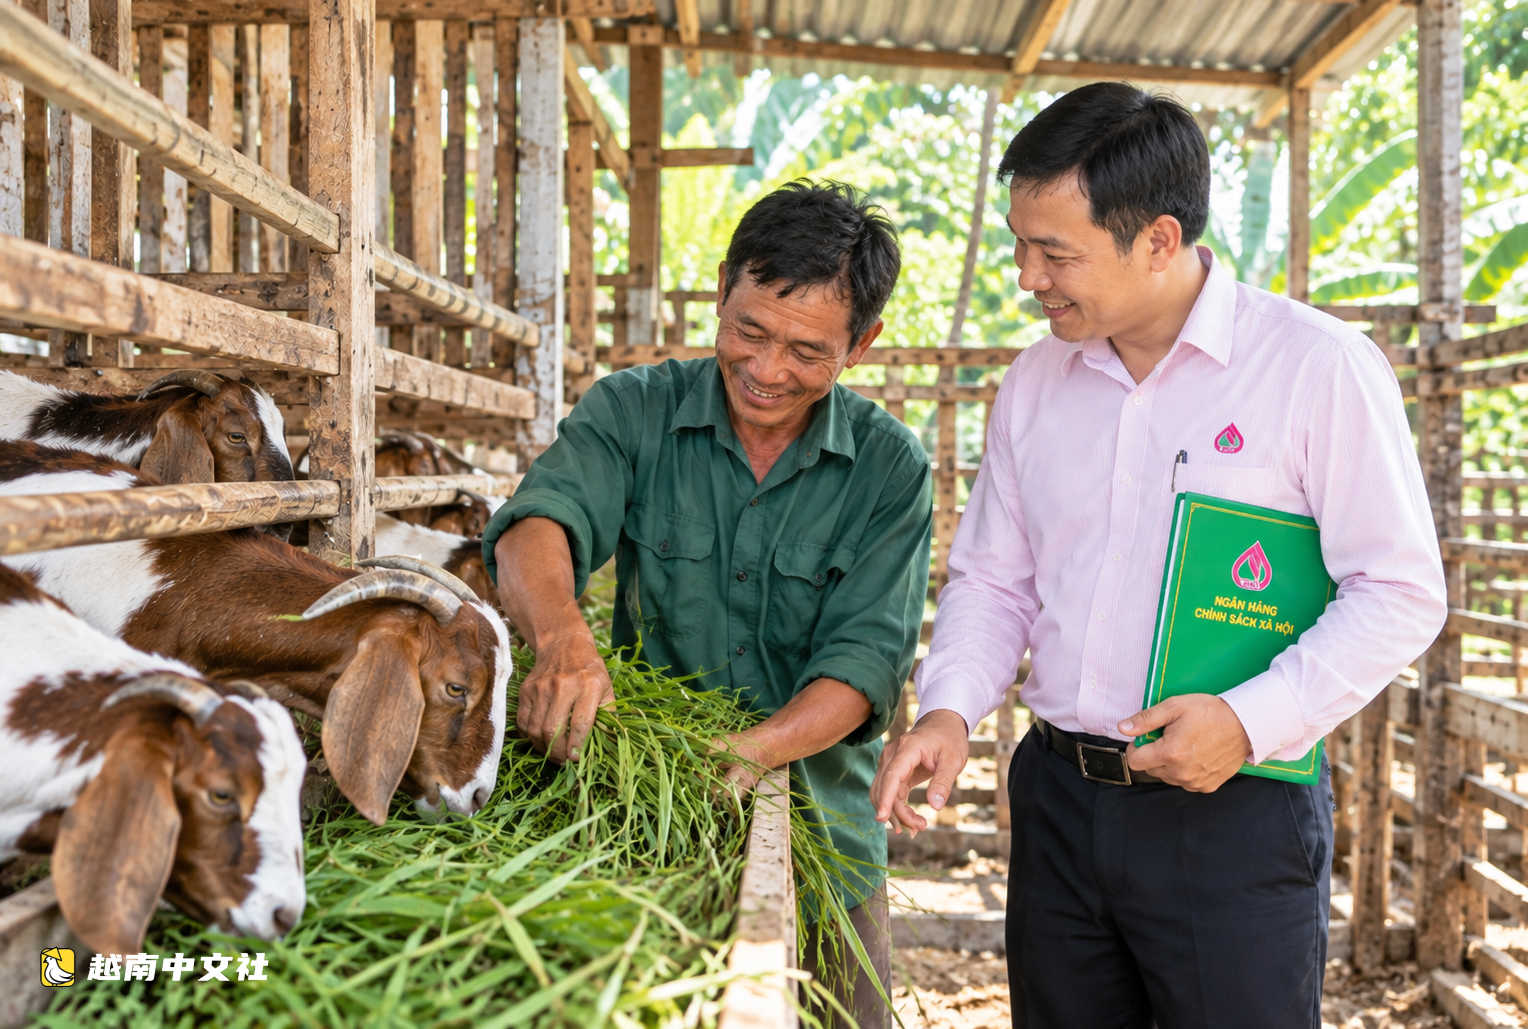

阮文国一家没有采用成本高昂的集约化养殖,而是利用住宅周围土地种草,并用香蕉茎叶、田菁叶、菠萝蜜叶等天然可用枝叶作为饲料,同时补充麸皮、玉米等营养饲料。
羊群根据家庭能力和每个生产周期的表现逐步扩大。
“我家土地有限,所以目前我逐步发展羊群,以种羊作为扩繁基础。鉴于初步结果,我计划再建两三个羊栏,逐步扩大规模。”阮文国说。
在新和乡的另一户人家,当地男子金银起初贷款600美元购买了一头种牛。从第一头牛开始,他家饲养并扩大牛群,如今已发展到10头,同时贷款已全部还清。
这两个故事表明,小额贷款如何成为生产的启动资金。借款人从适合其土地、劳动力和资金能力的模式起步,然后利用生产收益进行积累和再投资。
在整个系统中,创造就业贷款是越南社会政策银行的主要信贷项目之一。截至6月30日,该项目贷款余额为65亿美元,占政策性信贷总额的35.8%。
今年前六个月,政策性资金支持了生产和经营投资,帮助近48.7万名劳动者创造了就业。政策性信贷贷款余额达到181.7亿美元,超过670万客户获得贷款。
从这些庞大数字回看养羊或养牛户,贷款的目的地并不在放款那一刻。只有当资金流入能够产生产品、收入和收益的活动,使借款人能够偿还贷款并维持生计时,资本才真正实现其价值。
资金与借款人同行
为确保资金到达正确的地方并取得成效,越南社会政策银行并不只依赖其银行营业网点的放贷活动。
在新和乡,乡农民协会管理24个储蓄信贷小组,共有1221名成员向越南社会政策银行贷款,贷款余额超过172万美元。
通过这些小组,政策性信贷被送到当地民众手中,同时协会协调检查监督贷款使用情况。
自年初以来,该协会协调举办了四期技术培训班,为200名成员提供作物种植、畜牧养殖、椰子和蔬菜管护培训;维持30个合作小组、426名成员,并建立了四个经济模式。
在越南社会政策银行小芹交易办公室,截至8月31日,总资本接近2490万美元,而前八个月放贷额超过580万美元,完成近3000笔借款交易;贷款余额为2480万美元。
通过社会政治组织委托的政策性信贷余额为2412万美元,占贷款总额的97.3%。
农民协会管理79个储蓄信贷小组,共有3334户家庭有未偿贷款,信贷总额约620万美元。
越南社会政策银行还在基层维持近1万个交易点和超过16.5万个储蓄信贷小组。这一网络使资金更贴近当地民众:贷款被送到基层,而资金使用情况就在借款人生活和生产的地方进行监督。
一笔贷款可能始于600美元买牛,或1600美元建立羊群。当被置于合适的生计模式中时,这些资金可以产生现金流,让人们偿还债务、再投资并继续生产。这时,政策性信贷才真正成为基层创造生计过程的一部分。
(编译:李程;审校:Fang;来源:越南中文社yuenan.com)
原创文章,作者:越南中文社,如若转载,请注明出处:https://yuenan.com/news-129579/
