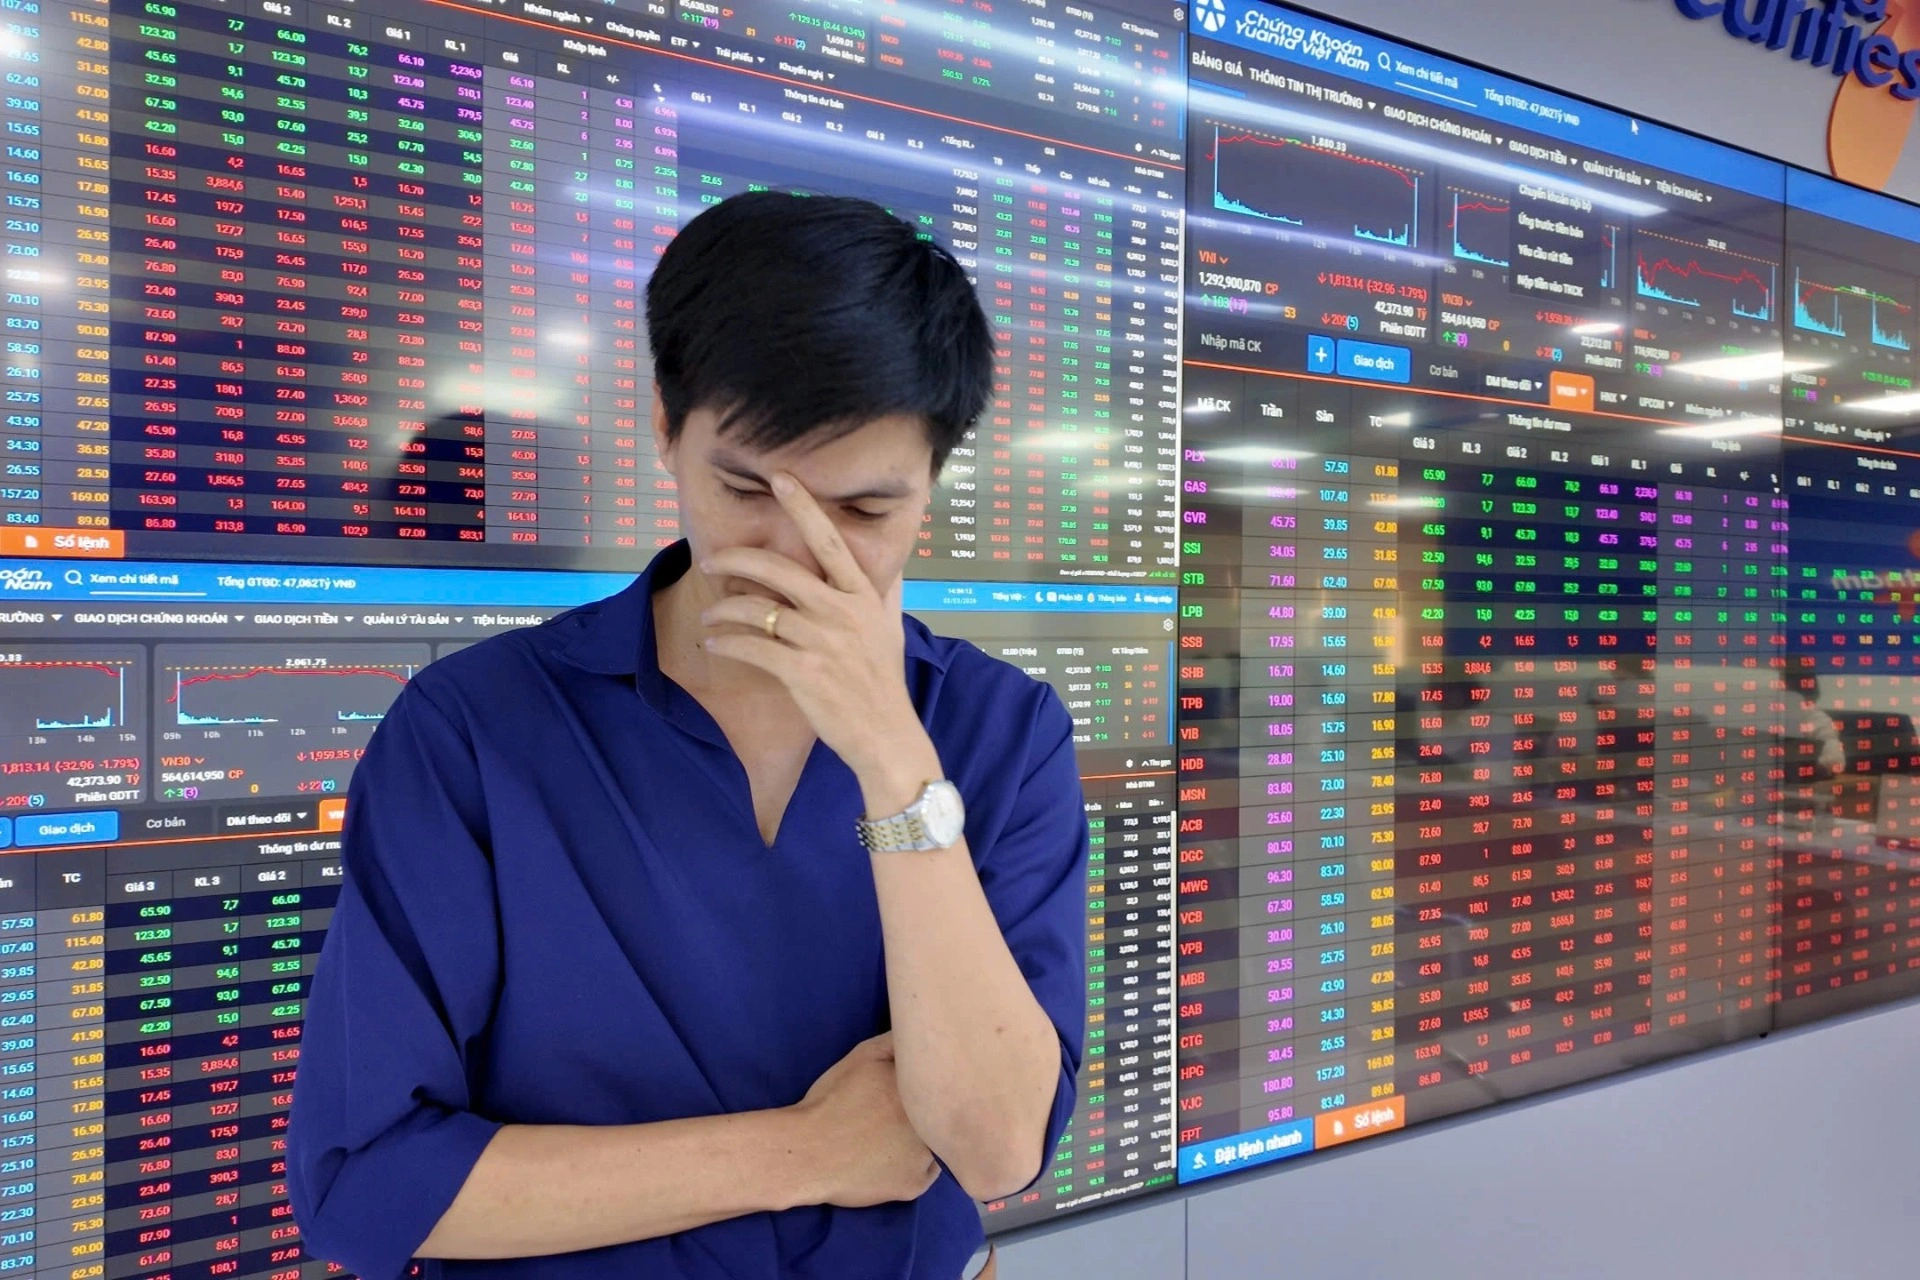
越南股市VN-Index在10月16日(周五)收于1705点,结束了连续四周的下跌,但全周仍录得跌幅。本周交易中,该指数一度跌破1700点,触及7月底以来的低位,随后有所回升。胡志明市证券交易所(HoSE)周五成交额仅约11万亿越南盾,显示投资者情绪谨慎。
外资持续净卖出是近期市场的主要压力来源。据统计,过去10个交易日中,外资连续净卖出,上周在HoSE的净卖出额超过3万亿越南盾。与此同时,Vingroup集团股票不再充当市场领头羊,VIC股票连续三个交易日下跌。Pinetree证券分析师阮晋丰表示,高利率环境以及能源价格上涨推高9个月平均CPI至4.52%,导致资金犹豫不决,尚未进入市场。
国际市场方面,美国9月CPI和PPI涨幅均超出预期,引发市场对美联储年内可能加息两次(而非此前预期的一次)的担忧,对新兴市场资金流构成压力。阮晋丰认为,周五尾盘回升是积极信号,资金开始回流银行、房地产和证券板块,预计VN-Index下周初至少会出现技术性反弹,近期阻力位在1715至1750点区间。但他强调,这仅是反弹,尚不足以确认市场已触底。
Beta证券分析总监武金凤分析称,市场尚未具备确认明确底部的充分条件,但已出现接近短期底部的信号。一个可持续的底部需要满足两个条件:买盘力量一致突破(体现为成交量爆发)以及市场广度积极扩散。目前成交量仍维持低位,大盘股承压,外资净卖出持续,投资者情绪和资金流保持谨慎。她指出,积极因素是市场尚未出现广泛抛售,且资金开始回流部分深度调整的股票。VN-Index可能继续震荡,甚至测试1700点下方的更深支撑位。
对于市场何时能够复苏,武金凤认为利率降温是最关键因素,但这仅是必要条件而非充分条件。目前存贷款基准利率仍维持高位,高资金成本对资金流和估值构成压力。若越南国家银行解决系统流动性问题,且第四季度利率明显下降,为股票投资渠道创造有利货币环境,国内资金才有望自信回归,为更可持续的上涨趋势奠定基础。其他重要因素包括外资减少卖出或重新净买入,以及外部环境(美联储利率、油价、地缘政治)趋于稳定。
越南外贸银行证券(VCBS)建议投资者继续持有第三季度业绩良好的股票,如消费和银行板块。同时可考虑对在震荡中成功测试支撑并吸引买盘回归的股票进行短线操作,值得关注的板块包括银行、钢铁和零售。最大风险仍是国内贷款利率水平。若美联储继续释放货币紧缩信号,越南汇率将面临额外压力,外资难以停止净卖出,而能源价格高企使国家银行的宽松空间日益收窄。
 越南中文社