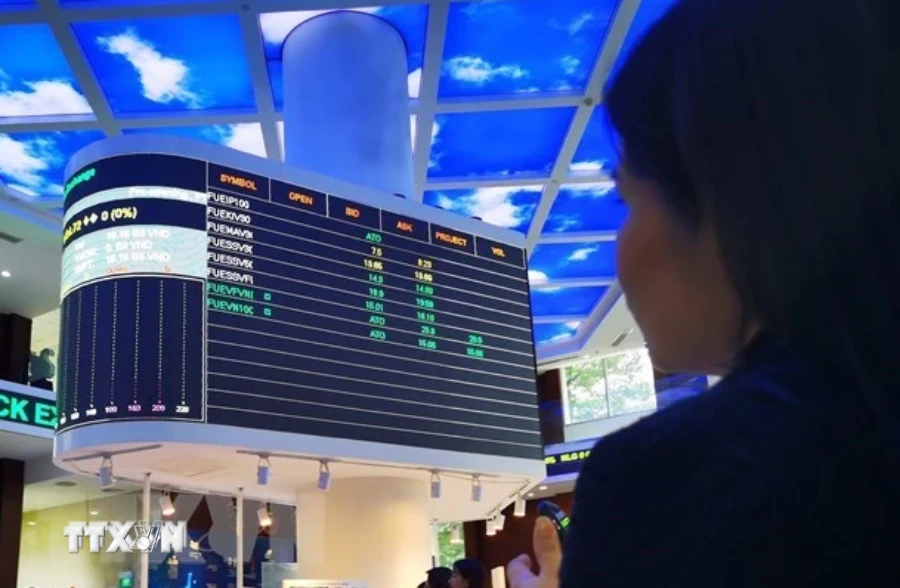
越南股市VN-Index在10月16日(週五)收於1705點,結束了連續四周的下跌,但全周仍錄得跌幅。本週交易中,該指數一度跌破1700點,觸及7月底以來的低位,隨後有所回升。胡志明市證券交易所(HoSE)週五成交額僅約11萬億越南盾,顯示投資者情緒謹慎。
外資持續淨賣出是近期市場的主要壓力來源。據統計,過去10個交易日中,外資連續淨賣出,上週在HoSE的淨賣出額超過3萬億越南盾。與此同時,Vingroup集團股票不再充當市場領頭羊,VIC股票連續三個交易日下跌。Pinetree證券分析師阮晉豐表示,高利率環境以及能源價格上漲推高9個月平均CPI至4.52%,導致資金猶豫不決,尚未進入市場。
國際市場方面,美國9月CPI和PPI漲幅均超出預期,引發市場對美聯儲年內可能加息兩次(而非此前預期的一次)的擔憂,對新興市場資金流構成壓力。阮晉豐認為,週五尾盤迴升是積極信號,資金開始迴流銀行、房地產和證券板塊,預計VN-Index下週初至少會出現技術性反彈,近期阻力位在1715至1750點區間。但他強調,這僅是反彈,尚不足以確認市場已觸底。
Beta證券分析總監武金鳳分析稱,市場尚未具備確認明確底部的充分條件,但已出現接近短期底部的信號。一個可持續的底部需要滿足兩個條件:買盤力量一致突破(體現為成交量爆發)以及市場廣度積極擴散。目前成交量仍維持低位,大盤股承壓,外資淨賣出持續,投資者情緒和資金流保持謹慎。她指出,積極因素是市場尚未出現廣泛拋售,且資金開始迴流部分深度調整的股票。VN-Index可能繼續震盪,甚至測試1700點下方的更深支撐位。
對於市場何時能夠復甦,武金鳳認為利率降溫是最關鍵因素,但這僅是必要條件而非充分條件。目前存貸款基準利率仍維持高位,高資金成本對資金流和估值構成壓力。若越南國家銀行解決系統流動性問題,且第四季度利率明顯下降,為股票投資渠道創造有利貨幣環境,國內資金才有望自信迴歸,為更可持續的上漲趨勢奠定基礎。其他重要因素包括外資減少賣出或重新淨買入,以及外部環境(美聯儲利率、油價、地緣政治)趨於穩定。
越南外貿銀行證券(VCBS)建議投資者繼續持有第三季度業績良好的股票,如消費和銀行板塊。同時可考慮對在震盪中成功測試支撐並吸引買盤迴歸的股票進行短線操作,值得關注的板塊包括銀行、鋼鐵和零售。最大風險仍是國內貸款利率水平。若美聯儲繼續釋放貨幣緊縮信號,越南匯率將面臨額外壓力,外資難以停止淨賣出,而能源價格高企使國家銀行的寬鬆空間日益收窄。

 越南中文社