據越南安平證券(MB Securities)稱,5月底越南盾兌美元銀行間匯率為26,313越南盾兌1美元,僅較年初上漲0.16%。中央銀行匯率基本保持不變,而自由市場匯率同期甚至下跌約1.9%。
整個5月,銀行間匯率在26,309-26,368越南盾兌1美元的狹窄區間內交易,與以往市場壓力時期相比,這一區間非常窄。
越南安平證券研究部負責人陳氏慶賢指出,越南的外部狀況已變得不那麼有利,今年前五個月該國貿易逆差近140億美元。
“對於一個近年來習慣貿易順差的經濟體來說,這是一個顯著的數字。與此同時,在中東緊張局勢持續之際,全球石油價格繼續在每桶90-100美元區間波動,這意味著通脹壓力尚未完全消失。在美國,核心個人消費支出和消費者價格指數近幾個月重新加速,強化了市場對高利率環境將持續更久的預期。”她補充道。
據陳氏慶賢稱,貿易逆差擴大、油價高企和全球利率持續高企的組合通常會對匯率施加巨大壓力。然而這種情況並未發生,原因在於越南國內貨幣市場。
“市場數據顯示,目前銀行系統平均12個月存款利率約為年化8.35%,較年初上升257個基點。”她說。
值得注意的是,儘管越南國家銀行一再呼籲降低貸款利率,但存款利率仍居高不下。銀行間利率也保持高位。5月大部分時間,隔夜銀行間利率在5-6%之間波動,隨後在月底升至約7%。6月初,隔夜利率在某些時刻甚至超過10%。
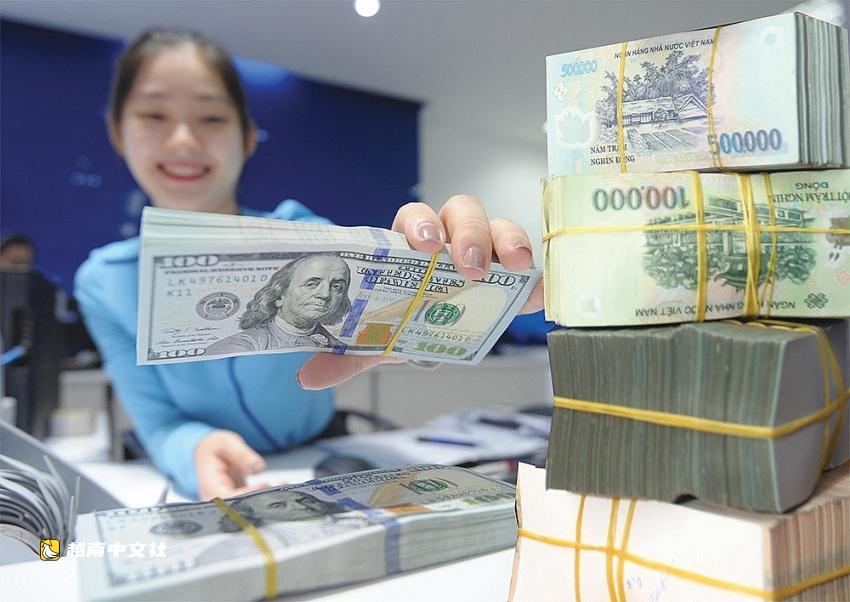
越南西貢-河內證券(SHS)同樣觀察到,5月份即期匯率維持在26,310-26,360越南盾兌1美元的區間,避免了第一季度出現的急劇飆升,對關鍵心理關口幾乎沒有壓力。考慮到多個不利因素的持續存在,這種穩定尤其值得注意。
據SHS稱,越南國家銀行在5月前三週通過公開市場操作持續進行淨流動性回籠,將未償還流動性從約123-127億美元降至112億美元以下,隨後在當月的最後一週重新注入資金。
“僅在5月最後一週,越南國家銀行就淨注入超過11.8億美元以緩解流動性壓力。更值得注意的是,6月1日的異常市場發展導致隔夜銀行間利率飆升至10%以上。儘管國庫在四大國有商業銀行的存款仍然異常龐大,但這種情況還是發生了。”SHS在一份報告中表示。
截至5月22日,SHS估計國庫在國有銀行的存款總額約為289億美元。與此同時,公共投資撥付僅完成年度計劃的約18%。
“這表明當前的流動性故事並非簡單的過剩或不足。大量資本以國庫存款的形式停留在銀行系統內,而資金向實體經濟的傳導慢於預期。”報告稱。
“因此,政策制定者不僅需要注入流動性,還需要在匯率穩定、通脹控制和經濟增長之間保持微妙的平衡。從這個角度看,匯率穩定不再是自然結果,而是多個目標持續政策校準的結果。”SHS補充道。
如果說過去兩年的匯率討論主要集中在美國聯邦儲備委員會何時開始降息,那麼當前局面已變得複雜得多。
據陳氏慶賢稱,市場已基本放棄今年美聯儲降息的預期。
“FedWatch數據顯示,美聯儲維持當前利率的可能性在增加,而一些市場參與者甚至開始考慮如果通脹持續,2027年進一步加息的可能性。”她說。
“這與此前幾個季度的普遍預期相比是一個重大轉變,當時許多投資者認為全球貨幣寬鬆週期即將到來。然而,更重要的壓力不再僅僅來自美國。”
越南龍證券(VDSC)的分析師指出,全球主要金融中心正在同時發生政策轉變。
“在日本,貨幣政策正常化仍在繼續。在經歷多年超低利率後,日本央行正逐步退出非常規支持措施。日本政府債券收益率較此前水平顯著上升,反映了對新利率環境的預期。在歐洲,通脹擔憂同樣迫使歐洲央行在降息方面採取更謹慎的立場。”他們表示。
據VDSC稱,更廣泛的全球敘事正從對廉價貨幣迴歸的預期轉向利率更高更久的局面,這一發展對越南具有重要影響。
“2023-2024年期間,匯率壓力主要由美元走強驅動。然而如今,壓力可能越來越多地源自全球利率環境本身。當美國、日本和歐洲的收益率同時保持高位時,國際投資者有更具吸引力的替代選擇。這迫使新興市場保持其本幣的相對吸引力,以限制匯率和資本流動的壓力。”VDSC分析師表示。
一方面,經濟需要合理低利率以支持企業、刺激投資和維持增長。另一方面,過於激進地降息可能縮小越南盾與美元之間的利差,從而增加外匯市場的壓力。
政策制定者不再像以往那樣在增長和通脹控制之間做選擇。相反,他們必須同時平衡增長、利率和匯率穩定。
 越南中文社