越南政治局剛發佈第04-TB/TW號結論通知,涉及2021-2030年國家土地利用規劃調整方案及2050年願景。
政治局指示政府黨委指導農業與環境部黨委協調相關機構,緊急總結2022年第18號決議的執行情況,以提出全面修改土地政策的建議,提交三中全會審議並提出意見。
在此基礎上,提出修改《土地法》的方案,供國會審議決定。
在與《青年報》的交流中,副教授、博士阮光線,河內法學院理事會副主席,進行了分析並提出了多項建議。
邁向雙位數增長目標
* 請問您,為什麼我們必須在實施一年多後修改《土地法》?是否因為現行法律未能最大限度地發揮這一資源對發展的作用?
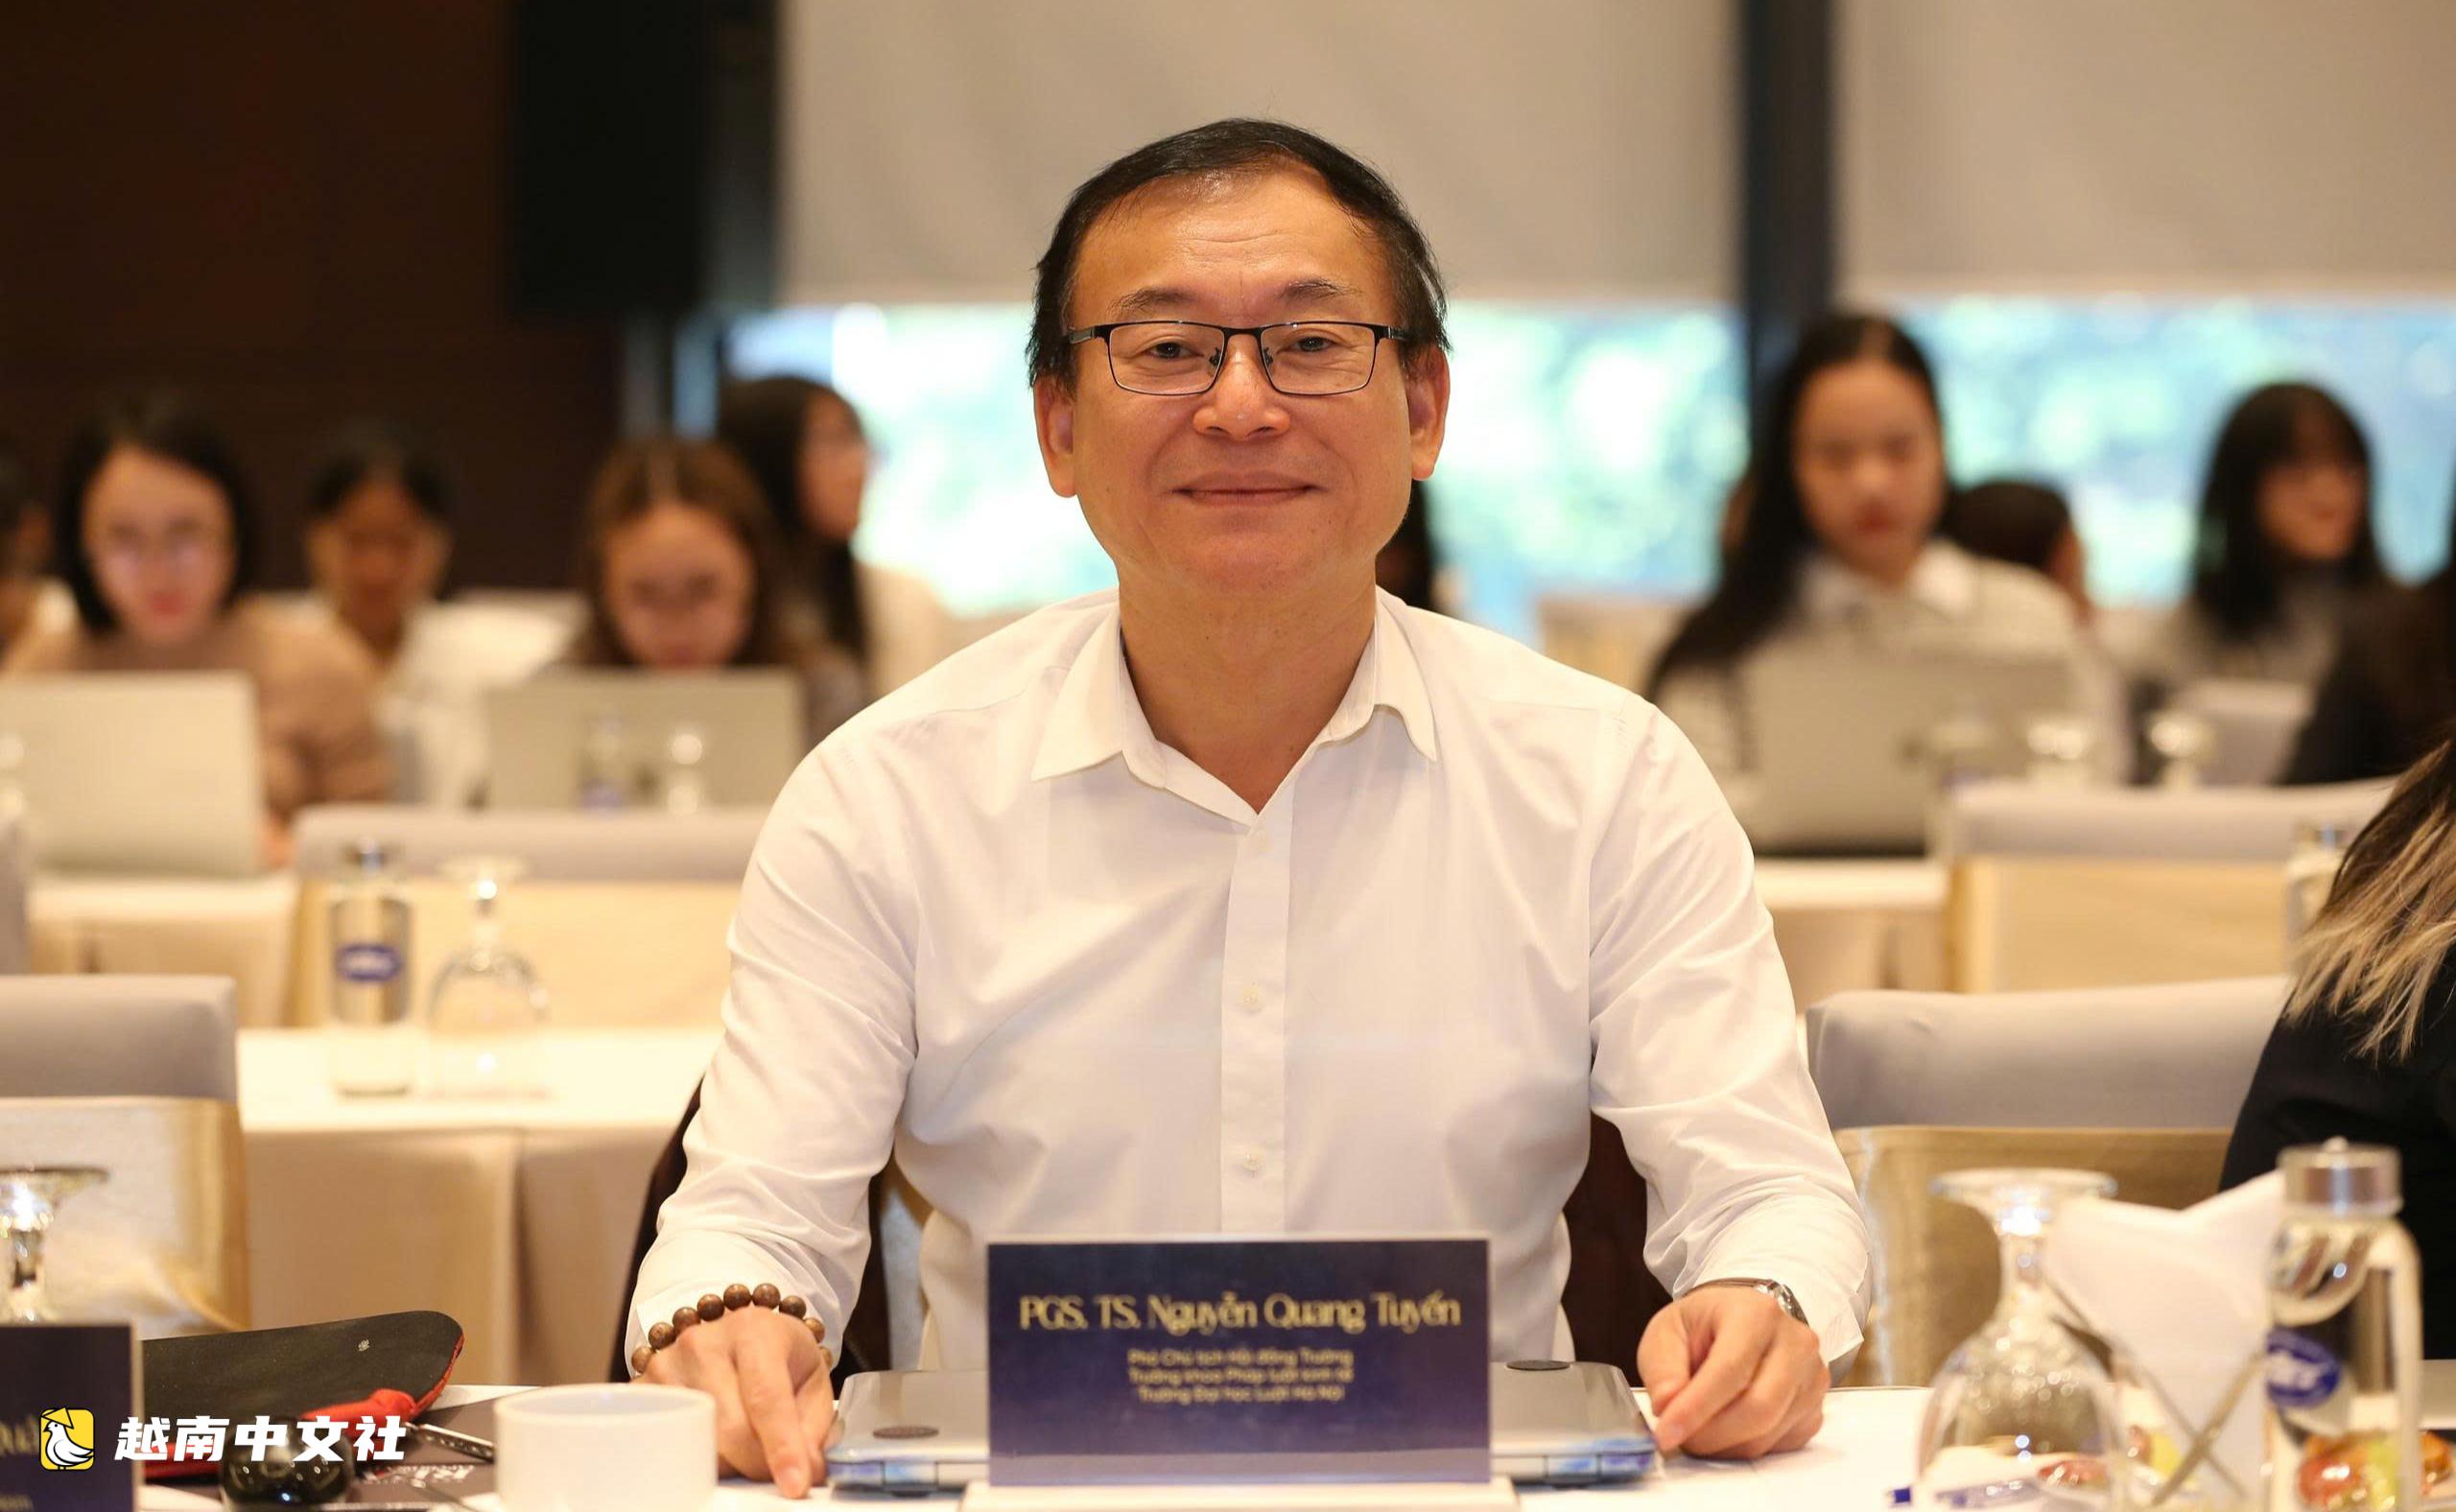
– 當前修改《土地法》首先旨在實現雙位數增長目標,同時調整規定以適應兩級地方政府背景,並在土地管理中應用技術。
事實上,企業在獲取土地方面仍遇到困難,因此必須通過應用人工智能技術處理手續,替代當前的手工方式,來簡化、縮短土地劃撥和租賃的程序。
其次,需要儘快完善和標準化土地數據庫信息,使其達到充分、乾淨、動態的要求。當土地管理機構未能掌握標準信息和數據時,每個機構的數據不一致,將無法整合和互聯,難以統一管理。
例如,各地方可統計行政土地管理數據,但一個人擁有多少塊土地、在哪些地方有土地,至今未能整合。
若此人委託他人代名以“規避”的情況,也無法掌握。地籍圖、地塊邊界系統迄今未統一。
第三,確定土地使用費、土地財政義務處於合適水平,支持企業獲取土地用於生產。
* 土地回收也是一個熱點問題,需要更明確的規定?
– 土地回收問題,必須明確:回收土地服務於社會經濟發展,帶來共同利益,並推動整個區域發展,國家應採用行政機制來實施。
而企業為了其自身項目回收土地,應通過民事機制進行。
無論我們如何修改《土地法》,補償款項都必須計算得當,使居民能解決住房問題,這樣他們才會愉快地遷往新居所。否則,國家應建立安置住房基金,讓他們安心離開舊居。
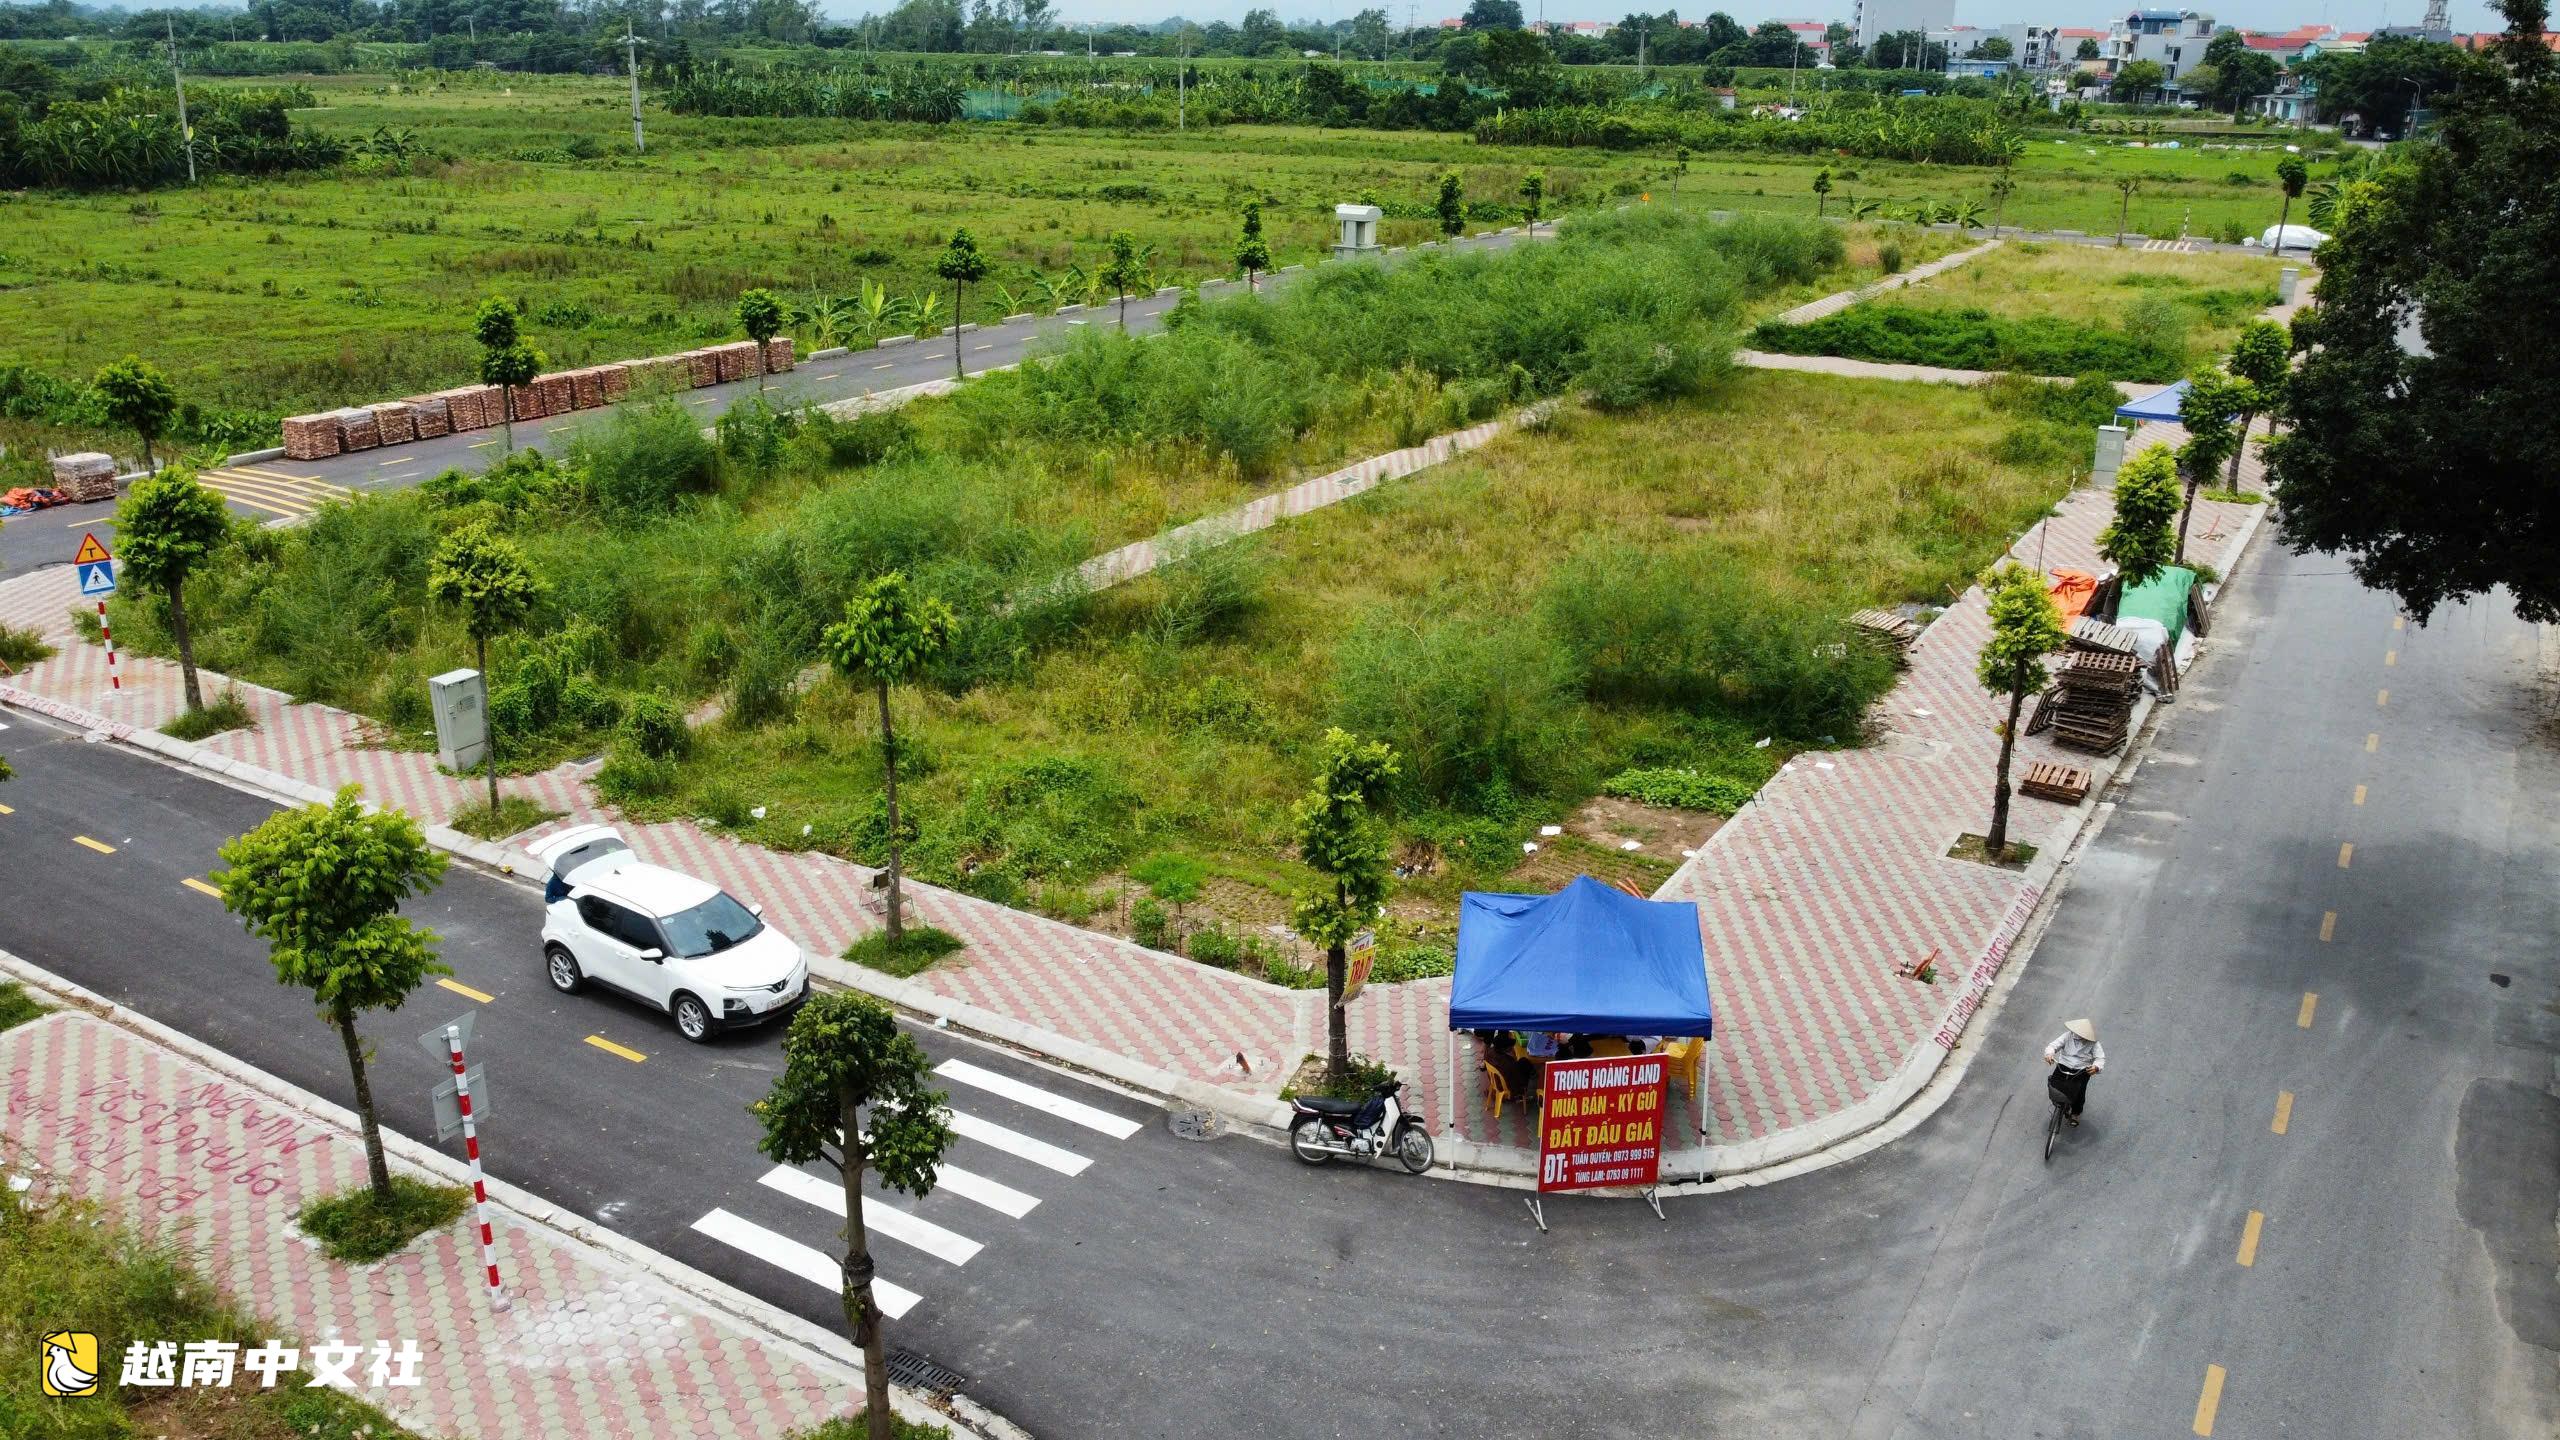
仍有大量土地和大型項目需要解決
* 除了完善體制,我們還需要做什麼才能使土地真正成為增長動力?
– 據農業與環境部統計,截至2025年3月30日,全國共有4489個項目和土地遇到困難、障礙,涉及約198,428公頃土地,項目總投資約3300萬億越南盾。這一數字是2026年公共投資總額的3倍。
截至目前,各部委、中央機構和地方已按權限解決了1151個項目,涉及約52,790公頃土地,項目總投資約804,953萬億越南盾。
為解決這些問題,國會近期通過了2026年第29號決議。這一機制應補充到修改後的法律中,以統一實施。
此外,法律修改還需補充關於省、鄉合併及兩級地方政府組織後富餘國家機關辦公樓處理的規定,以釋放資源,避免流失浪費。
最後,《土地法》修改必須考慮解決房地產市場住房供需失衡問題。這是一個社會民生問題,以滿足廣大中等收入和低收入勞動者的住房需求。法律需解決土地儲備規劃問題,以發展各類住房,平衡市場供需。
3338
這是仍未解決困難和障礙的項目和土地數量,涉及約145,638公頃土地,總投資超過2500萬億越南盾。其中,1814個項目屬於地方處理權限,1524個項目屬於國會處理權限。
*範德尊先生(EZ房地產投資與發展股份公司總經理):
收取土地使用費,不要讓企業措手不及
企業最關心的問題是土地劃撥和土地使用費計算。關於土地劃撥,以何種形式進行?例如,一次性支付租金、按年支付租金、一次性支付土地使用費的土地劃撥,仍存在障礙。土地使用費計算也很複雜,已有K係數,但一些地方仍按地方慣例額外計算,根據市場信息應用K係數,這通常對企業不利。
在計算土地使用費時,有些地方反覆計算。有案例顯示,地方已確定項目的土地使用費,但當監察、審計機構介入時,又追加計算土地使用費。
有企業在興安省開展項目,項目已完工近十年,已向地方繳納土地使用費,並拿到紅皮書,居民已建房入住,但監察結論公佈後,仍被重新計算項目的土地使用費,額外產生數百億越南盾。
本次修法需解決土地劃撥和土地使用費計算中的障礙,為民眾和企業創造便利,最大限度發揮土地使用效率。同時,應有合適的土地劃撥支持機制,而不是讓企業自行協商。
*範文順博士(胡志明市資源環境經濟研究所所長):
避免地價成為負擔
根據現行規定,K係數乘以地價表用於計算土地補償款、安置地土地使用費,以及土地劃撥、租賃時的土地使用費和租金等。
額外計算K係數,對土地被國家收回的居民有利,但會增加其他土地使用者需支付的土地費用。其中,計算稅費的地價大幅上漲,直接導致居民在辦理用途轉換手續時面臨沉重財務壓力,房地產企業投入成本飆升,推高住房售價。
對於家庭和個人,土地使用權轉讓、用途轉換或新發紅皮書時的土地使用費、個人所得稅、登記費將大幅增加。許多家庭,尤其是都市或近郊地區,無力繳納土地使用費,農村地區居民也面臨困難。
對於企業和經濟而言,實施房地產項目時成本將增加。因為若K係數過高,將大幅增加開發商需向國家繳納的場地清理費、土地使用費。開發商將這部分成本轉嫁到房價上,使房價持續遠超購房能力,加劇社會不平等,並使勞動者更難獲得住房。
此外,生產場地租金、工業區集群租賃費或經營場地費上漲,將推高產品和服務成本,造成通脹壓力,降低經濟競爭力。
為使地價不成為負擔,確保刺激生產、經濟增長,亟需修改和完善《土地法》,規定靈活應用K係數的方法。修改後的《土地法》應將K係數變為有效調節地價的工具,從而調節、刺激符合各地各時期實際情況的增長。

 越南中文社