7月15日,在河內由《越南投資評論》主辦的“資本渠道重組”研討會上,越南天越證券(TVS)副總經理裴青中探討了如何解鎖新的融資渠道以支持越南新興增長模式下的創新初創企業。
“越南正進入一個由科學、技術和創新推動的新增長階段。一個顯著趨勢是資本並未消失,而是在轉移。”他表示,“2025年,越南私人投資額約達45億美元,涉及149筆交易,較2024年的23億美元和141筆交易幾乎翻倍。然而,增長主要來自大型私募股權(PE)交易,總價值近40億美元。”
在風險投資(VC)方面,裴青中表示,總投資額從2024年的約3.98億美元增長28%至2025年的5.09億美元,而交易數量則從118筆下降至約104筆。
“這表明資金仍在部署,但集中於更少的企業且單筆規模更大。”裴青中說,“這一趨勢在融資輪次中也很明顯。Pre-A輪和A輪活動在過去三年保持相對穩定,表明初創企業管線依然健康。同時,B輪中位數交易規模在經歷兩年下降後,從2024年的約1000萬美元恢復至2025年的1100萬美元,而C+輪交易數量從2024年的2筆增至2025年的6筆,為2022年以來最高水平。”
“換句話說,新初創企業仍在湧現,但資本日益集中於已進入增長階段且能吸收更大投資的企業。”他補充道。
在投資者方面,裴青中指出,2025年越南有119家活躍的VC投資者和48家PE投資者,PE投資者數量為2016年以來最高。新加坡仍是領先的投資來源地,而美國、歐洲和日本投資者的迴歸反映了國際社會對越南市場的持續興趣。同時,越南股市市值在5月達到約4100億美元,凸顯了公開資本市場的持續擴張。
“挑戰不再僅僅是籌集更多資本,而是確保資本流向正確階段、有效管理風險、並創造可行的退出渠道以便資本循環。”裴青中說,“市場仍然缺乏非上市股票的流動性、靈活的退出機制以及適合創新企業的風險管理工具。這就是為什麼今天的優先事項不僅是如何動員更多資本,還包括如何改善風險管理機制以促進資本循環。”
根據市場數據,TVS識別出重塑資本流動的三個關鍵趨勢。
“首先,基金變得更加防禦性。2025年部署的約60%的資本用於現有投資組合公司的後續輪次和過橋融資,而非新投資。大量已承諾但未部署的資本仍處於觀望狀態。”裴青中說,“其次,資本正轉向後期公司。2025年最大的10筆交易佔總投資的約72%。價值在100萬至500萬美元之間的交易從2023年的約21%增至2025年的41%,而更小規模的交易持續下降。投資者正沿著增長曲線向上移動,以尋求更大的確定性。”
“第三,退出仍是最大瓶頸。2025年,美國——全球最活躍的首次公開募股(IPO)市場,通過併購(M&A)完成了995筆退出,相比之下通過IPO僅有62筆。換句話說,94%的退出是通過併購完成的。對於VC支持的公司,IPO已不再是主導退出路徑。”他補充道。
裴青中認為,如果即使在美國IPO也只佔退出的6%,那麼期望IPO成為越南的主要退出渠道是不現實的。
“縱觀企業生命週期,延誤並非僅存在於某一階段。起步階段不缺想法或創始人。融資缺口存在於種子輪和A輪之間,而在退出階段,非上市股票仍缺乏真正的二級市場。”他補充道。
裴青中表示,疲弱的退出環境有兩個明顯後果。首先,資本未能高效循環。全球基金的資本分配與資產淨值(NAV)比率在2025年降至約17%,而10年平均值為26%。該比率衡量一年內分配給有限合夥人(LP)的現金佔基金NAV的比例。
“簡單來說,每100美元管理資產,基金僅向LP返還17美元,而歷史平均值為26美元。這意味著返回給投資者的資本比正常情況慢了約30%,減少了資本循環,使下一代初創企業更難獲得資金。”他解釋道。
第二,時機風險仍未解決。約64%的越南私募股權投資者預計退出時間表將至少延遲一年。
“實踐中,投資持有期可能延長至7到10年。當退出時機變得不可預測時,投資者無法準確評估風險,自然會更加謹慎。”裴青中說,“沒有明確的退出路徑,預期的內部收益率難以證明,使得投資委員會批准更具挑戰性。結果,資本可能在最後一步——簽署階段停滯。”
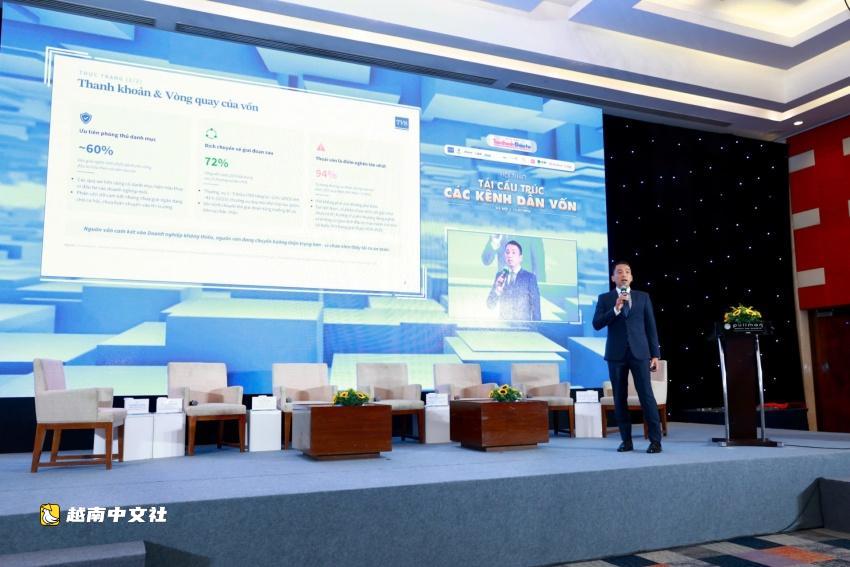
基於這一評估,TVS並未提出具體建議,而是根據國際經驗及公司自身觀察,針對企業發展的不同階段提出了若干視角。
TVS認為資本旅程包括四個階段:創意孵化、過橋融資、流動性支持以及通過併購退出。
裴青中指出,新加坡提供了一個有用的參考,它利用稅收政策鼓勵收購。
“新加坡運行兩個獨立計劃。第一個是併購計劃,提供相當於合格股份收購價值25%的稅收減免,分五年執行。第二個是企業創新計劃(EIS),允許對收購或許可知識產權的合格支出享受400%的稅收扣除。這是兩個不同的機制,但它們說明了同樣的原則:稅收政策可以鼓勵大公司成為創新生態系統中的活躍收購方。”他說。
裴青中解釋說,不能說EIS為併購提供稅收扣除,因為兩者是不同的計劃。併購計劃適用於股份收購,而EIS適用於知識產權的收購或許可。
“綜上所述,這四個階段應被視為一個連續系統。早期資金幫助企業起步;過橋融資使它們克服增長缺口;二級市場流動性使資本更快循環;併購完成投資週期。”他補充道,“目標不僅僅是向市場注入更多資本,而是構建一條完整的資本路徑,具備高效的進入和退出機制,使資本得以循環,支持下一代企業,並促進可持續的市場發展。”
 越南中文社