據越南MB證券(MBS)稱,越南物流行業正受益於全球供應鏈持續向亞洲轉移,以及美國新關稅措施前進口需求提前釋放。
因此,2026年下半年越南海港系統的集裝箱吞吐量預計將繼續強勁增長。
深水港因能夠容納母船、基礎設施現代化以及服務費具有競爭力而擁有顯著競爭優勢,從而獲得市場份額。
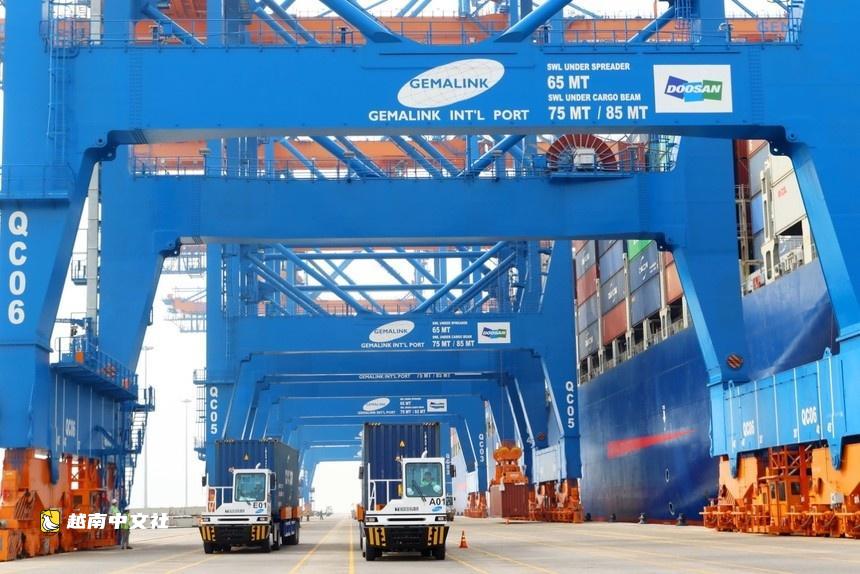
越南港口系統正進入一個新的投資週期,重點是升級深水港集群和提高內陸港口的運營效率。
在海運板塊,MBS表示,全球船舶供需持續失衡為運營亞洲內部及國內航線的小型集裝箱船運營商創造了更有利的條件。
這一細分市場享有相對穩定的運輸需求,使企業即使在國際運費波動的情況下也能保持健康的利潤率。
業績表現穩健的公司之一是越南Vicem物流股份公司。2026年第二季度,該公司合併收入超過320萬美元,同比增長13.6%,稅後利潤增長43%,接近30萬美元。
增長得益於更高效的運輸運營、更高的船隊利用率和改善的現金流管理。
在存款利率相對較高的情況下,將多餘現金存入銀行獲得更好的回報也提升了公司的財務收入。
今年前六個月,Vicem物流實現收入超過590萬美元,稅後利潤超過50萬美元,同比分別增長13.4%和44%。
對於越南Gemadept股份公司,MBS預測其第二季度淨利潤約為4470萬美元,同比增長164%,受三大因素驅動:Gemadept港的貨物吞吐量預計增長37%,港口服務費上漲約10%,以及與CJ物流的股份互換交易帶來約2800萬美元收入。
長期來看,Gemadept將受益於南定武港第三階段的投產以及Gemadept港第二和第三階段的加速開發。
MBS預測該公司2026年收入約為2.886億美元,2027年超過3.24億美元,淨利潤分別增長15.5%和23%。
在海防港股份公司,該公司第二季度利潤預計增長約71%,得益於Lach Huyen 3號和4號碼頭運營效率的快速提升。
今年前五個月,這兩個碼頭的吞吐量達到約23.25萬標準箱,是去年同期的近14倍。
此外,服務於內河港口的航道升級完成預計將提高丁武港和新武港的運營效率,而更高的港口服務費將提供額外的盈利支持。
據MBS稱,海防港2026年收入可能達到約1.296億美元,2027年增至1.433億美元。淨利潤預計分別為4960萬美元和6090萬美元。
相比之下,越南海安運輸與裝卸股份公司預計第二季度稅後利潤約為1290萬美元,同比下降11%,因為燃料成本上升拖累了其自營航運業務的利潤率。
然而,該公司收益繼續受到其三艘船舶期租費率預計上漲5%的支持。
MBS認為2026年將是海安運輸與裝卸的過渡年,之後在2027年進入更強的增長週期,屆時將有更多船舶交付,並受益於小型集裝箱船的持續短缺。
該公司2026年收入預計同比增長約1.8%至2.072億美元,2027年隨著其下一個增長週期開始將加速至2.401億美元。
與此同時,越南集裝箱航運股份公司預計第二季度利潤下降35%,因為激烈競爭推高了銷售和經紀費用,同時業務擴張導致財務成本增加。
即便如此,MBS預計越南集裝箱航運的收益將在2026-2027年間復甦,得益於航道升級後港口運營效率提高、港口服務費上漲、與海安運輸和裝卸的合作擴大,以及合資企業和聯營公司的更大貢獻。
隨著越南進出口活動的擴大以及港口系統運營能力的提升,領先的物流公司預計將保持有利的中長期盈利增長前景,儘管該行業短期業績存在分化。
 越南中文社