上述內容是在對黃金經營活動中遵守政策法律情況的檢查結論中提出的。該結論通知由政府監察總署副總監察長黎進達於8月8日簽署發佈。
嚴處操縱黃金市場行為
據檢查結論,近期,越南國家銀行與各部委協調實施了多項黃金市場管理措施。
由此,金條買賣活動得到相對嚴格控制。民眾和企業只能在獲准經營的地點買賣金條。這有助於穩定外匯市場,並消除信貸機構體系中的黃金風險。
然而,政府監察總署認為黃金經營活動仍存在諸多侷限、缺陷和違法行為。
值得注意的是,監察機構認為目前尚無具體的法律規定和處罰措施來應對囤積、操縱黃金市場行為。
因此,總監察長建議總理指示越南國家銀行審查相關規定,儘快研究修改、補充和完善黃金經營活動相關法律。
其中,建議越南國家銀行研究制定法律規定,以及時、嚴肅處理擾亂黃金市場穩定的操縱行為,並與研究建立黃金交易所的路線圖相適應。
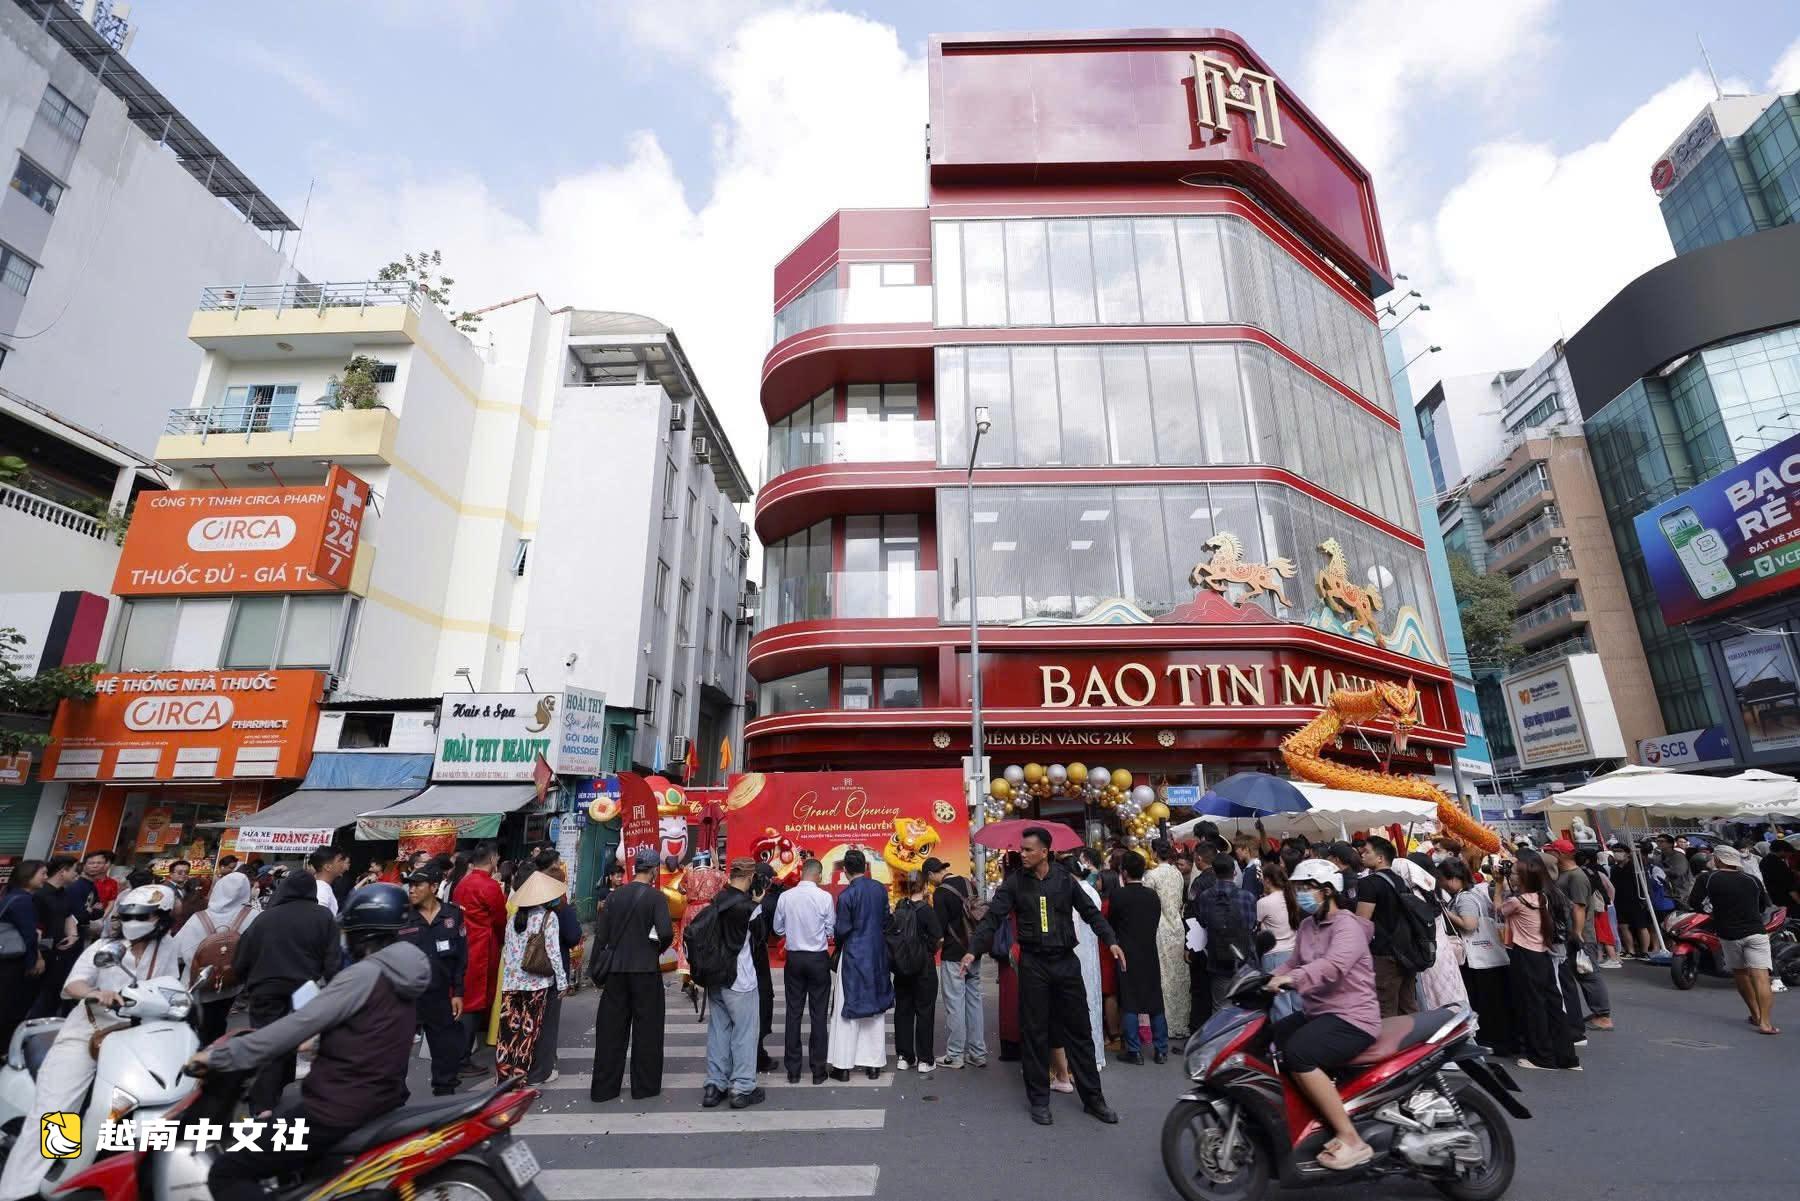
特別的是,政府監察總署建議加強全面、總體檢查和監察,及時發現並嚴肅、徹底處理違規行為,尤其是從事黃金經營的企業操縱、囤積、抬價、走私、投機、牟利和非法經營等擾亂市場穩定的行為。
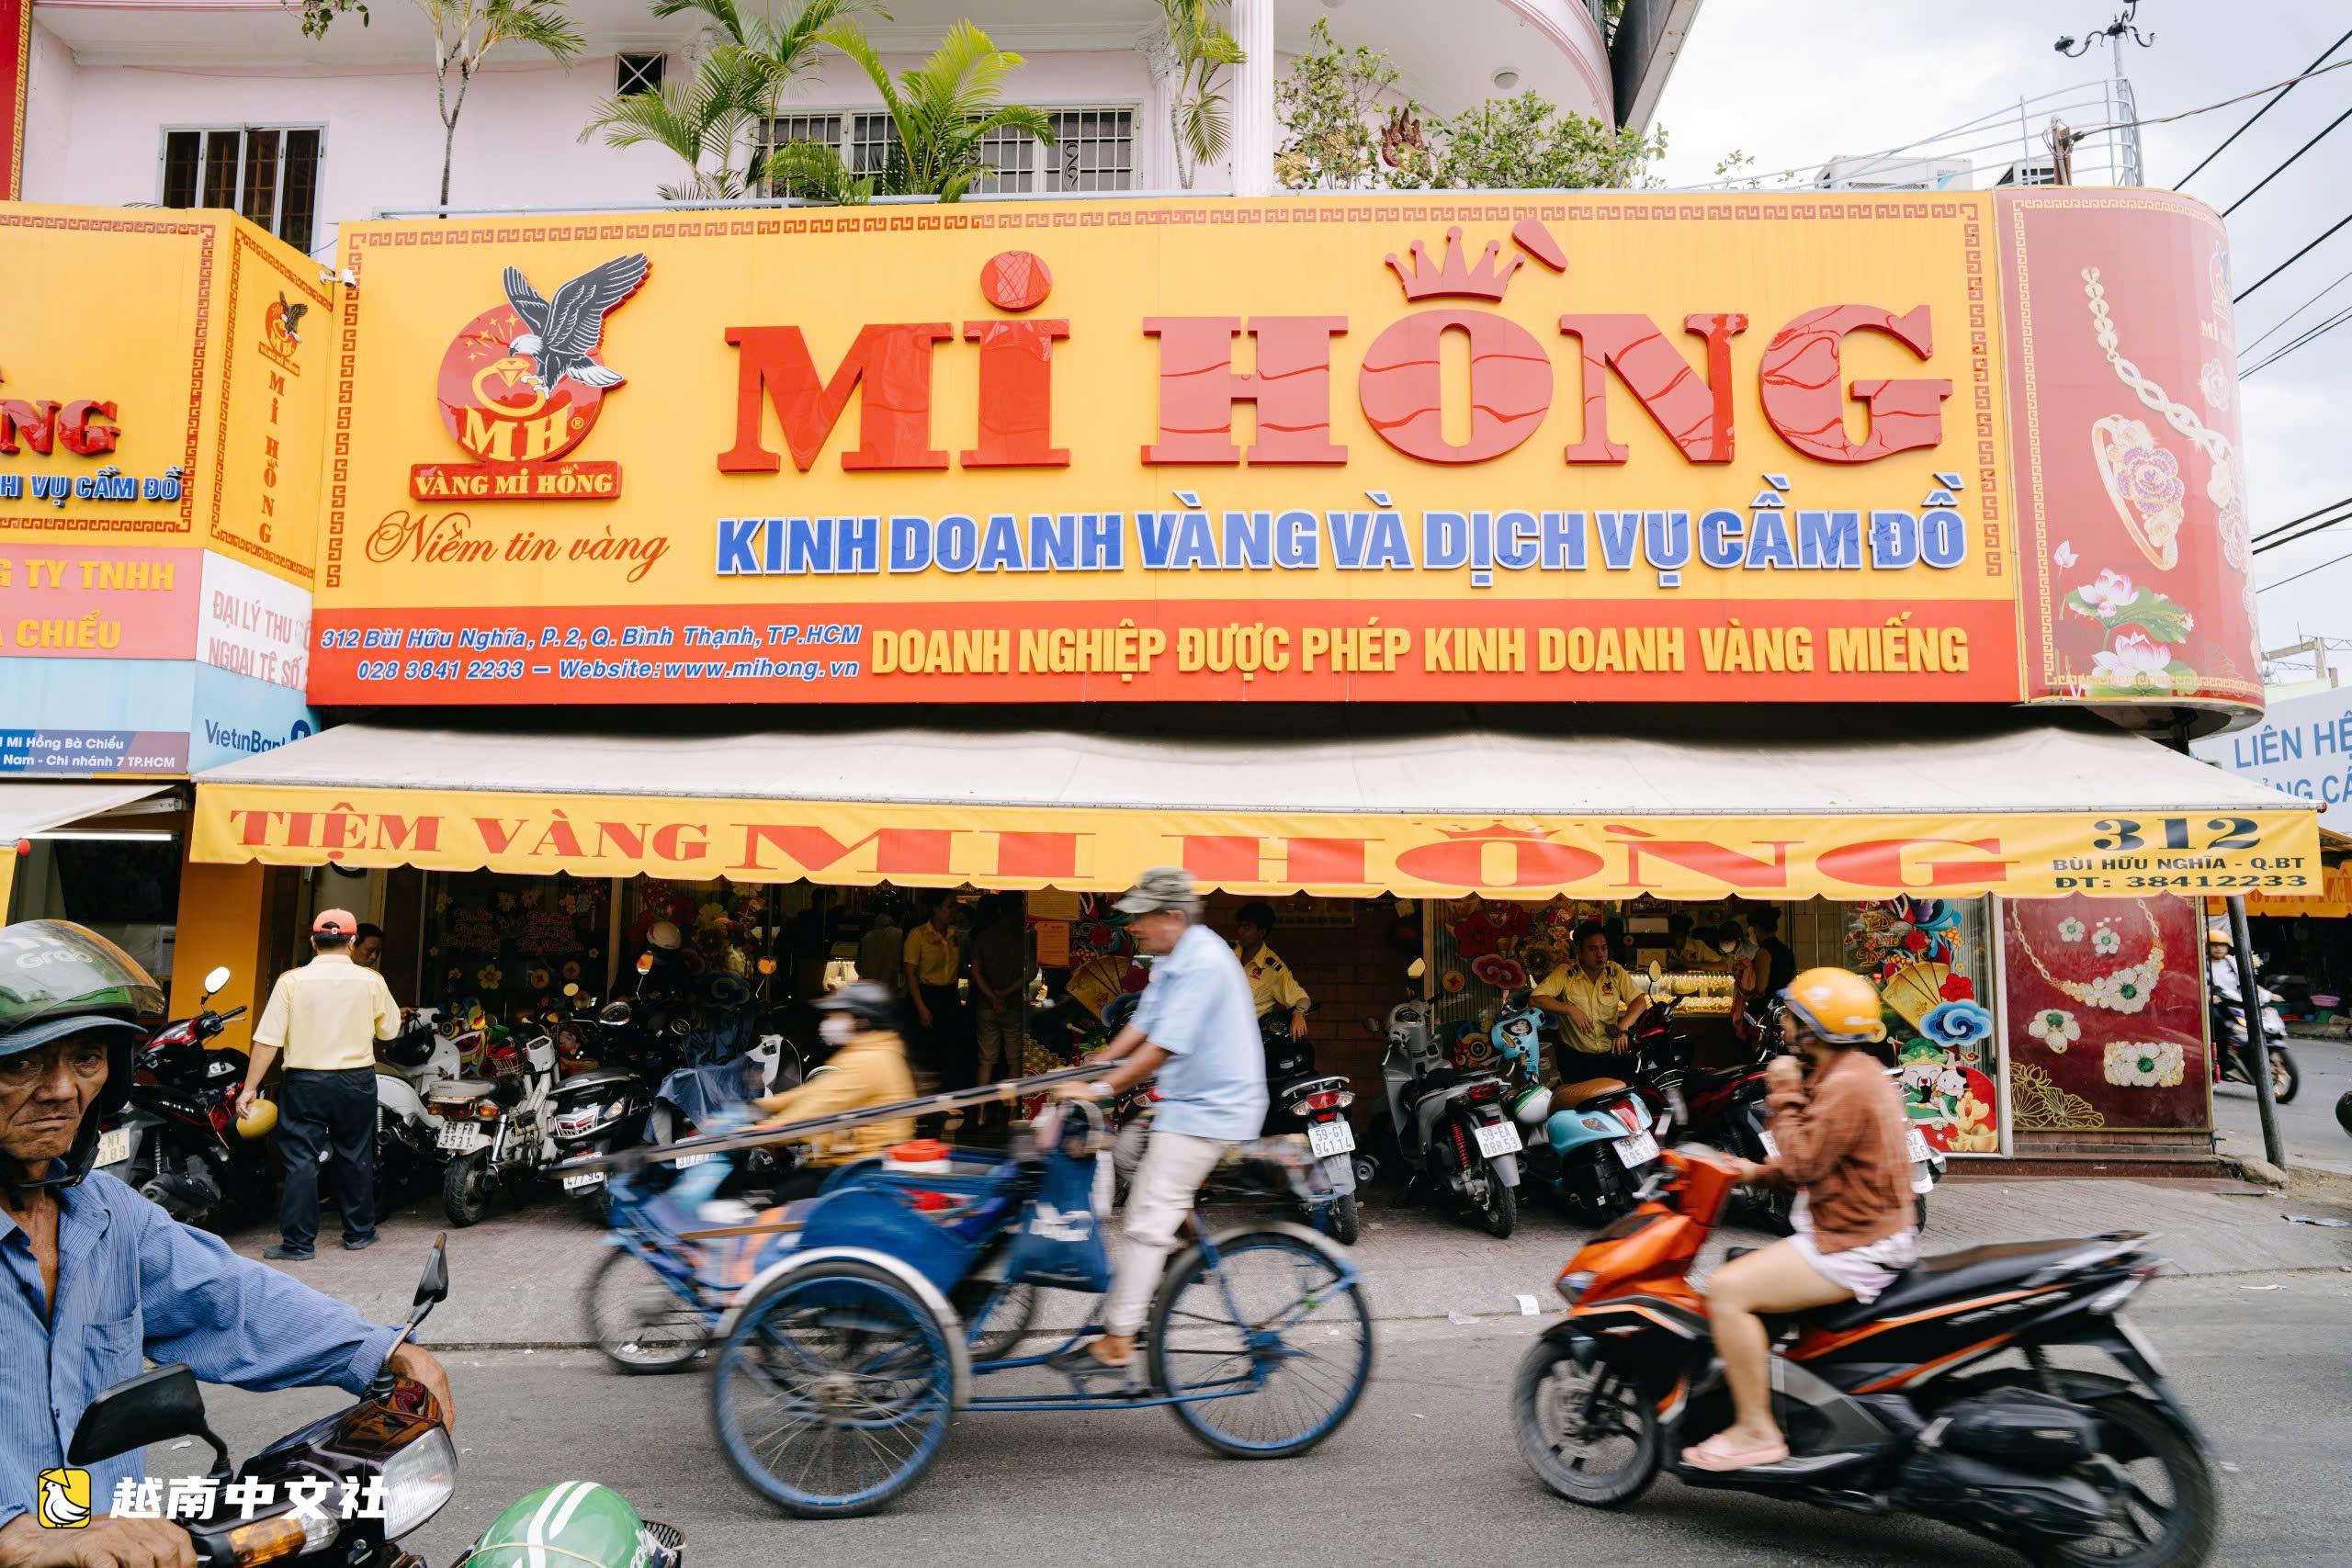
在建議內容中,政府監察總署點名寶信明海股份公司和美紅有限公司。
建議公安部牽頭,與越南國家銀行及相關機構配合,落實總理關於近期黃金市場形勢的指示,特別是“毫不姑息”地處理黃金經營企業的走私、欺詐、逃稅、投機牟利、非法經營、囤貨、操縱黃金市場等行為。
“其中包括寶信明海股份公司和美紅有限公司兩家企業”,檢查結論點名了上述兩家黃金經營企業。
寶信明海和美紅有哪些違規行為?
除了建議處理涉嫌擾亂市場秩序的行為外,檢查結論還指出了黃金經營企業的諸多具體違規行為。
在寶信明海股份公司,政府監察總署確定該企業收取部分客戶購買金條的定金但未立即交付黃金,違反了金條買賣經營許可證的規定。
該企業還在增值稅申報表上錯誤確定購入商品成本指標,少申報稅款,並需補繳針對金銀珠寶買賣、加工活動的增值稅。
對於寶信明海金銀寶石股份公司,監察機構發現其在執行反洗錢規定方面存在諸多缺陷。
企業制定的內部反洗錢規定不符合要求,向越南國家銀行報告時缺少應報告的大額交易數量;核實客戶信息並按洗錢風險程度對客戶進行分類以採取相應處理措施方面存在不足。
在稅務方面,企業未正確核算和申報部分收入,未正確分攤費用、外包費用和諮詢費用;同時在增值稅申報表上錯誤確定購入商品成本指標,導致需補繳稅款。
在美紅有限公司,政府監察總署確定該企業未向越南國家銀行報告部分分行終止金條經營業務的情況。
該企業還在電子商務和消費者權益保護規定下,存在信息披露違規、向客戶提供虛假、不完整信息的情況。
在反洗錢領域,美紅尚未開展業務培訓,客戶身份信息收集不完整。
同時,該公司也未更新、核實客戶身份信息,未按洗錢風險程度對客戶進行分類以採取相應處理措施,結論指出。
監察發現美紅在成員委員會成員轉讓資本時,少申報應繳納的個人所得稅。
多家企業需補繳稅款
不僅僅是寶信明海和美紅,檢查結論還指出了其他多家黃金經營企業的違規行為。
在西貢金銀寶石有限責任公司(SJC),企業違反會計規定計提金條存貨跌價準備,導致需調增並補繳2024年剩餘利潤至國家預算。
SJC還在增值稅申報表上錯誤確定購入商品成本指標,少申報稅款,並需補繳金銀珠寶買賣、加工活動的稅款。
在富潤金銀寶石股份公司(PNJ)和DOJI金銀寶石集團股份公司,檢查結果顯示其在增值稅申報表上錯誤確定購入商品成本指標,導致少申報並需補繳稅款。
檢查結論同時指出了黃金市場管理中的不足。
2023年至2025年期間,越南國家銀行尚未批准進口原材料黃金供企業生產首飾和工藝金飾,這被認為是導致原材料供應受限以及國內與國際金價差距高企的原因之一。
值得注意的是,在黃金進口受限的情況下,企業仍須從一些收入與交易量、交易額不相稱的個人處購買大量來源不明的原材料黃金,結論指出。
政府監察總署認為,這些交易按反洗錢規定具有異常跡象,屬於須特別監控的交易類別。
監察機構還指出,越南國家銀行尚缺乏統一的數據基礎來科學、主動地管理黃金市場。
針對存在的不足和問題,政府監察總署建議越南國家銀行繼續完善黃金市場管理機制,明確區分首飾、工藝金飾和金條的管理範圍。
同時,為國內首飾和工藝金飾生產創造發展條件,加強措施遏制投機、操縱及其他擾亂黃金市場穩定的行為。

 越南中文社