當前的瓶頸不在於房地產市場“缺錢”,而在於如何讓資金真正流向有實際需求的購房者。
房地產市場中對立數字的悖論
據建設部2026年第二季度住房和房地產市場報告,流入房地產的資金仍然非常龐大。
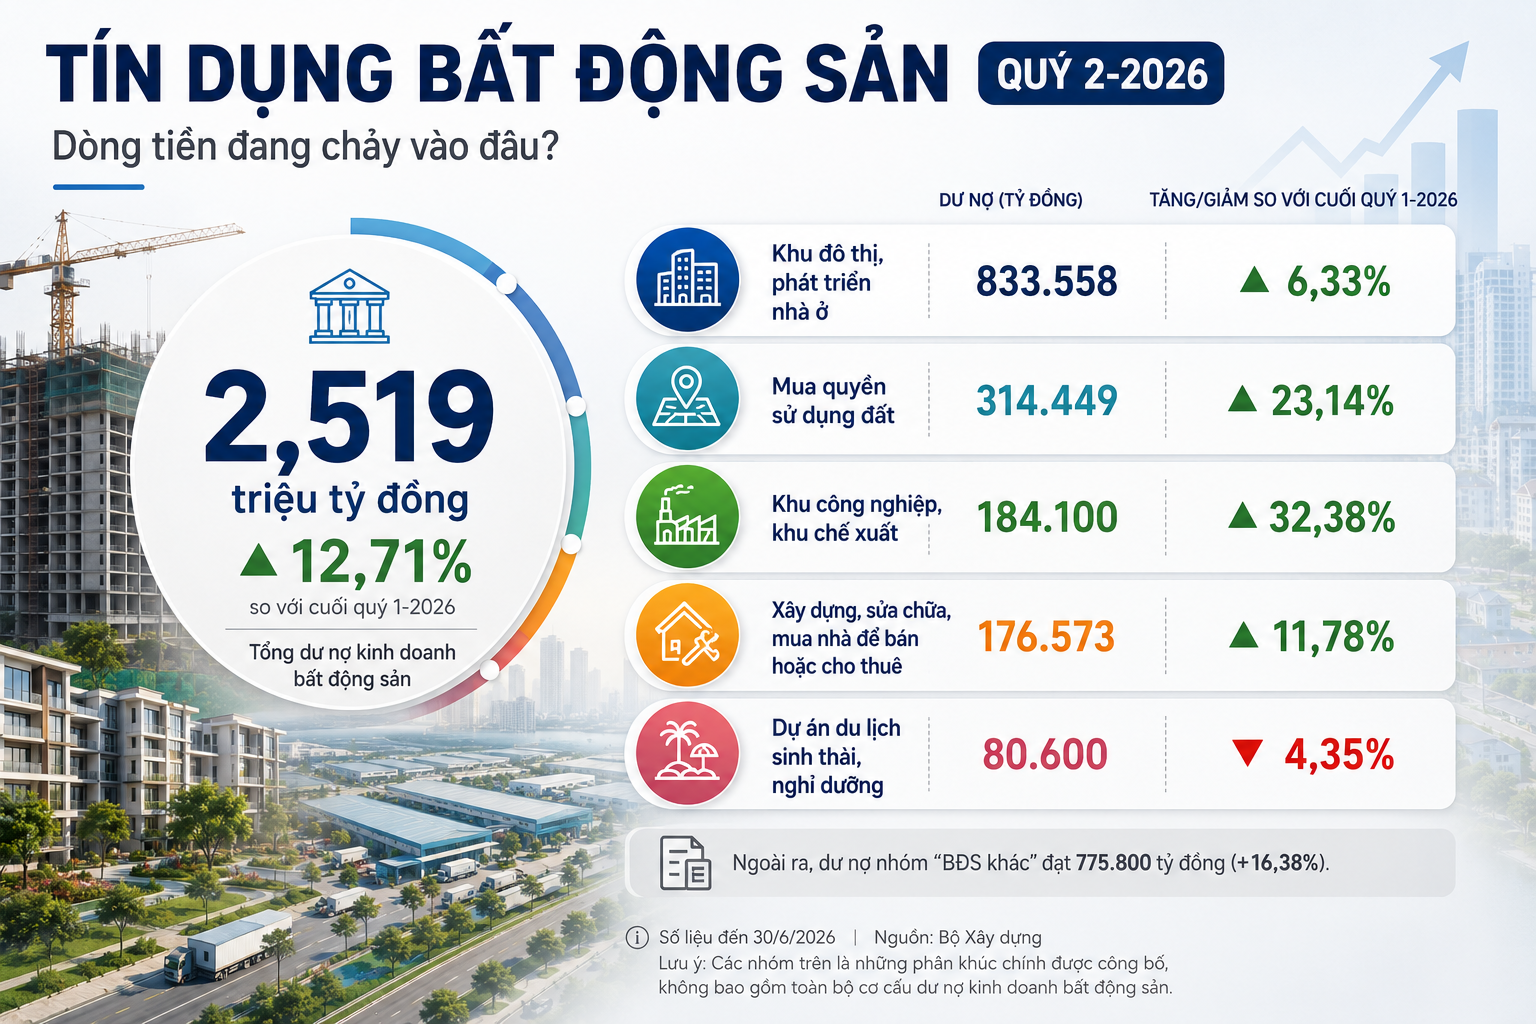
截至6月底,房地產經營活動的信貸總餘額約達2519萬億越南盾,僅一個季度就增加了超過284萬億越南盾。
報告顯示,用於城市開發項目、住房建設的信貸達833.558萬億越南盾,增長6.33%。用於建設、修繕、購買轉售或出租住房的債務餘額增長11.78%,達176.573萬億越南盾。
尤其是,用於購買土地使用權的信貸從3月底的255.352萬億越南盾增至6月底的314.449萬億越南盾。也就是說,僅一個季度,該組債務餘額就增加了超過59萬億越南盾,相當於23.14%。
然而,與銀行大量放貸的強勁增長勢頭相反,市場外的實際交易情況卻相當冷清。
根據越南房地產經紀人協會(VARS)的數據,今年上半年市場共推出約6萬套產品,消化率約58%,對應3.5萬筆成功交易。
OneHousing的調查也顯示出類似的情況,初級項目的消化率僅在50%-60%左右,與去年同期80%以上的水平相比大幅下降。
專家:資金需要在正確的地方“疏通”
在與《青年報》記者交談時,黃氏玉李(住在胡志明市平盛郡)表示,在2026年3月找到一套滿意的公寓後,她才聯繫銀行,發現購房貸款利率已經上升。
“從那以後,我找了很多家銀行,但利率太高了,實際買房房貸利率超過12%根本買不起,付完利息,一家人靠什麼生活?”李女士笑著說。
《青年報》的另一位讀者也表示,除了高利率外,貸款額度低、手續和收入證明要求過於嚴格,也讓他暫時擱置了擁有一個溫馨小家的夢想。
與《青年報》記者交談時,胡志明市一家商業銀行分行的一位領導表示,房地產市場正面臨金融條件收緊、利率水平較高、自有資金要求提高等問題,同時交易緩慢、庫存持續增加。
事實上,目前購房貸款在優惠期後的浮動利率普遍在13%-15%/年(有的地方甚至達到15%-16%/年),這已成為巨大的財務壓力,導致許多客戶放棄買房轉而租房。
專家表示,近期房地產經營信貸增速非常快,表明經濟對銀行資金的依賴越來越大。
然而,資金主要集中於一些大型企業、法律完善的項目或用於債務重組、回購債券,並未真正轉化為新的供應,也未惠及實際購房者的平價住房細分市場。
一位專家警告說,收緊貸款標準或資金流動長期失衡將導致實際供應減少。
為了讓市場健康復蘇,使用高財務槓桿、項目分散的企業必須自行重組,接受降低利潤空間,使房價與居民實際收入相匹配。
同時,政府應繼續加大法律解困政策的推進力度,以疏通新供應,幫助房地產價格逐漸降溫。
 越南中文社