目前,越南社會政策銀行的165,303個儲蓄信貸小組遍佈全國各地的村莊、居民區和街區。
這是最貼近借款人的網絡,在這裡識別融資需求,放貸後監督貸款使用情況,並將借款家庭遇到的困難反饋給銀行。
在政策信貸方面,儲蓄信貸小組不僅僅是借款人聚集的地方,更是將政策落實到基層的基礎設施的一部分。
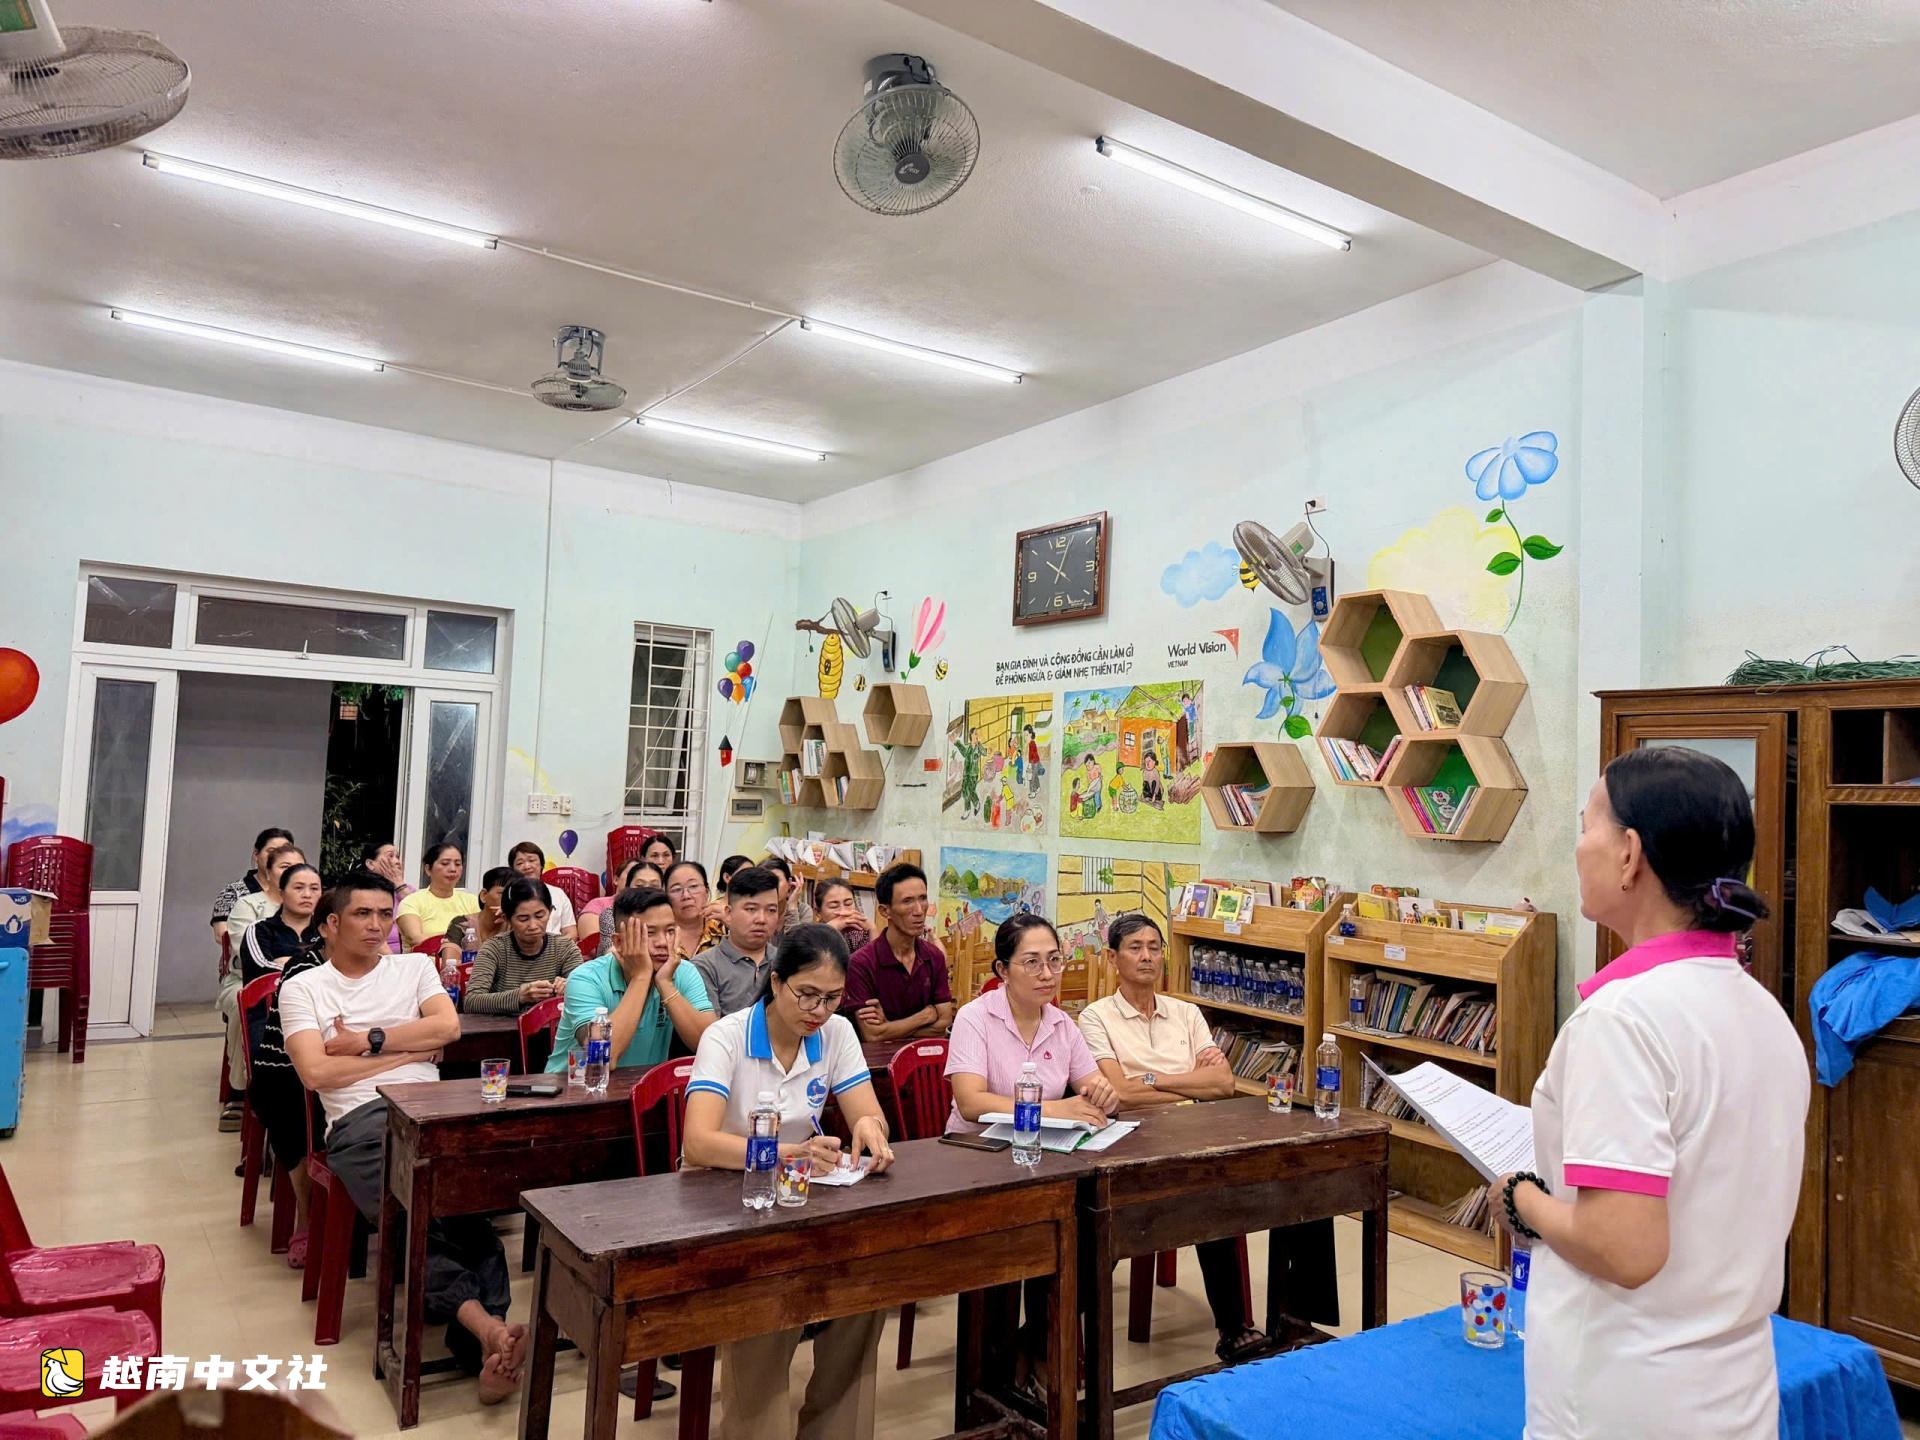
在峴港市山茶坊居民區,一個儲蓄信貸小組的會議更像是一場鄰里聚會。居民們聽取政策信息,交流經營看法,互相提醒儲蓄存款和還款計劃。
會議背後是一整套流程。儲蓄信貸小組參與審核和選擇借款人,指導他們辦理文書手續,與當地社會政治組織和基層政府協調,並告知借款人放款時間表。
一旦資金到達居民手中,小組會繼續監督資金使用情況,提醒借款人償還本金,收取利息和每月儲蓄存款,並傳達越南社會政策銀行的新政策。
該網絡的獨特之處在於資金管理者與借款人之間的距離非常短。
山茶坊婦聯下屬的一個儲蓄信貸小組組長黎氏珠經常走訪那些對貸款仍猶豫不決的家庭。
有些人不瞭解貸款條件,有些人沒有確定合適的生產計劃。對黎氏珠來說,如果人們要有信心借款,他們首先需要明白貸款的用途以及用什麼收入來償還。
放貸後,黎氏珠繼續跟蹤每個家庭的情況。她的走訪有助於及早發現生產經營活動和資金使用方面的困難。
另一個案例中,黎氏金山擔任儲蓄信貸小組組長已超過20年,目前管理50名成員,未償貸款總額超過12萬美元,多年來沒有逾期本金和欠息。
黎氏金山認為,有效的資金管理始於瞭解每個家庭的狀況,從借款需求到使用和償還資金的能力。
這些工作為地方層面增加了另一層信息。計劃是否合適,生產活動進展順利還是遇到困難,借款人是否履行承諾——當社區內有人監督時,這些問題都能更早被發現。
因此,儲蓄信貸小組不僅是借貸者聚集的地方,更是銀行與居民之間的連接層,將信貸政策轉化為適合個人情況的實用指導。
政策信貸的“接觸點”
從整個系統來看,儲蓄信貸小組網絡的作用日益明顯。截至6月30日,越南社會政策銀行在全國所有鄉、坊和特別行政區設有9,964個交易點和165,303個儲蓄信貸小組。
總資本約為190億美元,而政策信貸未償餘額約為181.2億美元,仍有近670萬戶家庭持有未償貸款。
逾期貸款僅佔未償貸款總額的0.20%。在這樣的規模下,儲蓄信貸小組不再僅僅是補充支持網絡。
它們構成了一種獨特的信貸投放基礎設施,幫助越南社會政策銀行在基層貼近居民。這一模式基於銀行、基層政府、當地社會政治組織和儲蓄信貸小組管理委員會的參與。
越南社會政策銀行的一項針對少數民族和山區政策信貸的研究發現,98.8%的受訪者對通過儲蓄信貸小組和當地社會政治組織放貸的效果給予正面評價。
該網絡也雙向運作。一方面是資金從銀行流向居民,另一方面是儲蓄存款、貸款信息和還款紀律從居民迴流到系統。
在峴港市安海坊,黃春兒管理著59名成員,未償貸款超過21.2萬美元。所有成員都參與儲蓄,存款總額達到1.14萬美元。
對黃春兒來說,鼓勵成員儲蓄不僅是為了增加他們的累計儲蓄,更是幫助借款人養成理財習慣,在還款日期到來時更加主動。
在更大範圍內,截至2026年5月底,由越南婦聯共同管理的儲蓄信貸小組網絡擁有近247萬個借款家庭,成員儲蓄存款達到3.07億美元。
因此,儲蓄信貸小組不僅僅幫助資金從越南社會政策銀行流向居民,還創造了信息、儲蓄和財務紀律的逆向流動。
因此,在政策貸款背後,不僅僅是銀行和借款人,還有一個瞭解借款人、監督資金使用並幫助建立財務紀律的完整中介系統。
對於越南社會政策銀行來說,這不是一個獨立於信貸活動之外的網絡,而是政策信貸模式不可或缺的一部分。
 越南中文社